
نشت تخفیف: وقتی قیمت لحظهای حاشیه را میخورد
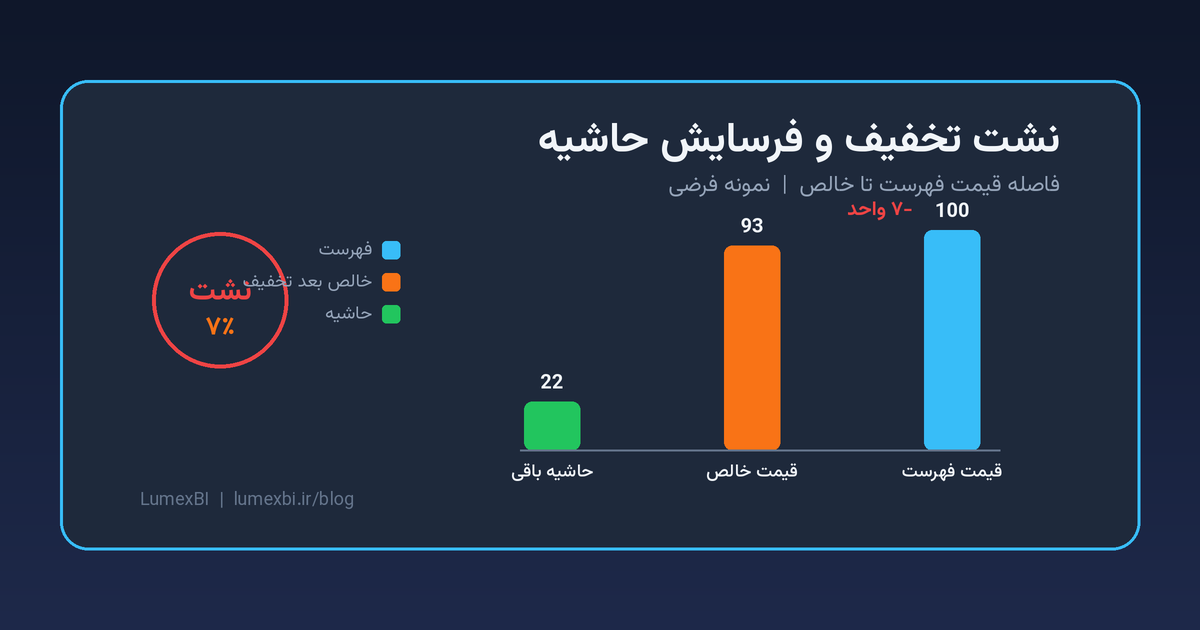
فروش ماه «سبز» است، جدول مبلغ فاکتور بالا رفته، و در جلسه همه خوشحالاند — تا روز بستن ماه که حاشیه ناخالص نازکتر از بودجه درمیآید. معمولاً مقصر یک بحران بزرگ نیست؛ نشت تخفیف است: تخفیفهای لحظهای، توافقهای شفاهی، و اختیار فروشنده بدون سقف روشن. این متن برای مدیران SME ایرانی است: تعریف ساده، چهار سیگنال هفتگی، و یک ریتم کنترل قیمت — نه بروشور نرمافزار.
نشت تخفیف دقیقاً یعنی چه؟
نشت تخفیف فاصلهای است بین قیمت فهرست (یا قیمت سیاستگذاریشده) و قیمت خالص واقعی که مشتری میپردازد — بعد از تخفیف فاکتوری، جایزه، ردیف رایگان، اصلاح قیمت، و هر توافقی که در عمل قیمت را پایین میآورد. سه لایه عملی کافی است:
- تخفیف سیاستی: پلکان رسمی، کمپین فصلی، یا قرارداد امضاشده با سقف مشخص
- تخفیف لحظهای / صلاحدیدی: تصمیم فروشنده یا مدیر منطقه در لحظه مذاکره، بدون مسیر تأیید یا خارج از سقف
- تخفیف پنهان: جایزه کالا، حمل رایگان، اصلاح فاکتور بعدی، یا «هدیه» که در ستون تخفیف دیده نمیشود ولی حاشیه را میخورد
بدون تعریف مشترک بین فروش، مالی و مدیرعامل، هر واحد عدد خودش را میگوید و جلسه فقط بحث «کدام گزارش درست است» میشود — همان مشکل تئاتر گزارش.
فرمول ساده برای جلسه اول:
نرخ نشت تخفیف ≈ (قیمت فهرست معادل − قیمت خالص واقعی) ÷ قیمت فهرست معادل
اگر فقط فروش ناخالص را جشن بگیرید، نشت مثل بدهی پنهان تا بستن ماه دیده نمیشود — و آنجاست که حاشیه سود کالا و مشتری روی کاغذ خوشبینانه میماند.
چرا قیمت لحظهای حاشیه را دیر لو میدهد؟
در بسیاری از شرکتهای متوسط ایران:
- فروشنده برای بستن معامله همان روز، ۲٪ یا ۵٪ اضافه میدهد؛ هر بار «استثنا» است تا وقتی استثنا عادت شود
- پاداش به مبلغ فاکتور گره خورده؛ رعایت سقف تخفیف در کارنامه نیست
- قیمت فهرست در اکسل یکی است، قیمت واقعی در سپیدار چیز دیگری؛ فاصله ماهانه جمع نمیشود
- تخفیفهای مرتبط با مرجوعی یا اصلاح فاکتور در ماه بعد دیده میشوند — شبیه تأخیر دید در برگشت از فروش
- مدیر فکر میکند سیاست قیمت «روشن» است، چون روی دیوار نوشته شده؛ در عمل هر منطقه سیاست خودش را دارد
نتیجه: فروش روی کاغذ رشد کرده، ولی سود واقعی عقب مانده. جدول حجم دروغ نمیگوید — فقط سؤال اشتباه را جواب میدهد.
چهار سیگنالی که نشت تخفیف را زود لو میدهد
این چهار عدد اگر تعریف ثابت داشته باشند، غافلگیری آخر ماه را کم میکنند:
-
فاصله فهرست تا خالص (بهتفکیک گروه کالا و منطقه)
میانگین کل شرکت گمراهکننده است. یک گروه پرحاشیه میتواند نشت سنگین گروه دیگر را بپوشاند. روند هفتگی این فاصله از خود عدد مطلق مهمتر است. -
سهم فروش زیر سقف/خارج از سیاست
چند درصد ریال فروش با تخفیف بالای آستانه امضاشده بسته شده؟ اگر این سهم ماهبهماه بالا میرود و کسی تصمیمش را نگرفته، سیاست قیمت در عمل دست فروشنده است — نه دست مدیر. -
توزیع تخفیف بهازای فروشنده / مشتری
دو فروشنده با حجم مشابه ممکن است نشت خیلی متفاوتی داشته باشند. مشتری بزرگ با تخفیف ساختاریافته فرق دارد با تخفیف لحظهای روی حسابهای متوسط. این را کنار ارزیابی عملکرد فروشندگان ببینید: مبلغ فروش بدون رعایت سقف، کارنامه ناقص است. -
حاشیه ناخالص بعد از تخفیف در برابر بودجه / هفته قبل
اگر فروش ناخالص بالا رفته ولی حاشیه بعد از تخفیف افت کرده، رشد «پولی» نیست؛ خرید سهم بازار با یارانه پنهان است. عدد نمونه برای جلسه اول (فرضی): فروش ناخالص ماه ۱۰۰ واحد، فاصله فهرست تا خالص از ۴٪ به ۷٪ رسیده، سهم فروش بالای سقف از ۱۲٪ به ۲۲٪، و حاشیه ناخالص حدود ۱٫۵ واحد درصد نازکتر از بودجه. این اعداد واقعی شرکت شما نیستند؛ الگو برای بحث است.
اثر زنجیرهای: فروش، سود، رفتار تیم
روی سود و بستن ماه
نشت کوچک روزانه در جمع ماه بزرگ میشود. وقتی فقط در بستن ماه سود و زیان را میبینید، دیگر برای اصلاح قیمت معاملههای بستهشده دیر است — فقط میتوانید برای ماه بعد سقف بگذارید.
روی کارنامه فروشنده
اگر پاداش فقط روی فاکتور باشد، تخفیف «هزینه شرکت» میماند و فروشنده منطقاً برای بستن معامله فشار میآورد. حداقل یک ماه آزمایشی: رتبه را با فروش خالص و رعایت سقف تخفیف هم ببینید.
روی مشتری و انتظار قیمت
تخفیف لحظهای مکرر، لنگر قیمت پایین میسازد. دفعه بعد همان مشتری همان تخفیف را «حق» میداند؛ مذاکره سختتر میشود، نه آسانتر.
روی مرجوعی و اصلاح
گاهی «تخفیف» بعداً با اعتبار یا اصلاح فاکتور ظاهر میشود. اگر نشت را فقط از ستون تخفیف فاکتور ببینید، بخشی از داستان در برگشت از فروش پنهان میماند.
چطور کنترل تخفیف را بدون جنگ داخلی بسازید؟
گام ۱: قیمت مرجع و سقف را قفل کنید
برای هر گروه کالا (یا حداقل لایه A) یک قیمت فهرست یا کف حاشیه امضا کنید. سقف تخفیف فروشنده، سقف مدیر منطقه، و مسیر بالای آن را در یک پاراگراف بنویسید. بدون این، «سیاست» شعار است.
گام ۲: هر تخفیف بالای آستانه دلیل و تأیید داشته باشد
سطلهای محدود کافی است: حجم قرارداد، رقابت مشخص، تخلیه موجودی کند، حفظ حساب استراتژیک، خطای قیمت قبلی. متن آزاد بهتنهایی کافی نیست؛ اگر بیش از ۴۰٪ در «سایر» میافتد، سطلها را اصلاح کنید.
گام ۳: تخفیف پنهان را به همان گزارش وصل کنید
جایزه کالا، ردیف رایگان و اصلاح بعدی را یا در نرخ نشت بیاورید یا صریحاً بهعنوان کانال جدا هفتهای یکبار اسکن کنید. نادیده گرفتنشان یعنی نشت را نصف میبینید.
گام ۴: کارنامه را با حاشیه و رعایت سقف ببینید
یک ماه آزمایشی کافی است تا بفهمید مقاومت تیم از کجاست. هدف تنبیه نیست؛ شفاف کردن مبادله «حجم در برابر حاشیه» است.
گام ۵: برای مشتریهای پرنشت تصمیم بنویسید
لیست ۱۰ حساب با بیشترین ریال زیر خالص هدف. برای هرکدام: حفظ با سقف رسمی، بازنگری قرارداد، یا کاهش تدریجی تخفیف. «بعداً درست میشود» بدون تاریخ، تصمیم نیست.
ریتم هفتگی که نشت را قبل از بستن ماه میگیرد
| عادت ضعیف | ریتم بهتر |
|---|---|
| جشن فروش ناخالص آخر ماه | فاصله فهرست تا خالص هفتگی + حاشیه بعد از تخفیف |
| سقف تخفیف روی کاغذ، استثنای روزانه | سهم فروش بالای سقف + لیست تأییدنشدهها |
| پاداش فقط روی مبلغ فاکتور | مرور ماهانه رعایت سقف و حاشیه بهازای فروشنده |
| یک میانگین تخفیف برای کل شرکت | تفکیک گروه کالا / منطقه / لایه مشتری |
| کشف مشکل در بستن ماه | چهار سیگنال در جلسه ۱۵ دقیقهای دوشنبه |
پیشنهاد یک ماه آزمایشی:
- هفته ۱: تعریف قیمت مرجع + محاسبه فاصله فهرست تا خالص برای ۳۰ روز اخیر بهتفکیک گروه و فروشنده
- هفته ۲–۳: روی پنج فروشنده/منطقه با بیشترین نشت و ده حساب پرنشت یک اقدام (سقف، تأیید، بازنگری قرارداد)
- پایان ماه: آیا فاصله فهرست تا خالص پایین آمد، یا فقط فروش ناخالص را با تخفیف بیشتر باد کردید؟ اگر حجم بالا رفت و حاشیه بعد از تخفیف افت کرد، رشد واقعی نبوده است.
اشتباههای رایج در شرکتهای متوسط ایران
- یکیگرفتن «فروش بالا» با «سود بالا» — حجم بدون خالص، یارانه پنهان به بازار است
- سقف تخفیف بدون ضمانت اجرا — اگر مسیر تأیید و کارنامه نباشد، سقف دکوراسیون است
- استثنای دائمی برای مشتری بزرگ — رابطه مهم است؛ یارانه بیسقف هم هست
- دیدن تخفیف فقط در ستون فاکتور — جایزه، اصلاح و اعتبار بعدی را هم وارد داستان کنید
- تنبیه فروشنده بدون داده دلیل و بدون کف قیمت روشن — اول سیاست را شفاف کنید؛ بعد رفتار را بسنجید
نقش ابزار (یک اشاره نرم)
وقتی قیمت مرجع، سقف تخفیف و تعریف فروش خالص ثابت شد، طبیعی است فاکتور، تخفیف، حاشیه و کارنامه فروشنده از همان داده کنار هم دیده شوند — نه از سه فایل اکسل که هر هفته دستی به هم میچسبند. تیمهایی که روی سپیدار کار میکنند گاهی فاصله فهرست تا خالص و اثرش روی حاشیه را روی یک منبع میبینند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار، دیدن نشت قبل از اینکه جدول فروش ماه را جشن بگیرید است.
جمعبندی برای مدیر
نشت تخفیف نقطه مقابل «سختگیری با فروش» نیست؛ شفاف کردن هزینه واقعی بستن معامله است. اول چهار سیگنال را ثابت کنید، سقف و مسیر تأیید را اجرا کنید، کارنامه را با حاشیه ببینید، و ده حساب پرنشت را با تصمیم بنویسید — بعد سراغ شعار رشد فروش ناخالص بروید.
اگر همین ماه فقط فاصله فهرست تا خالص، سهم فروش بالای سقف، و پنج فروشنده/حساب پرنشت را روی میز بگذارید، معمولاً زودتر میفهمید کدام «پیروزیهای فروش» در واقع حاشیه را تراشیدهاند.