
حاشیه سود کالا و مشتری: فروش پرحجم کجا در واقع سود نمیدهد؟
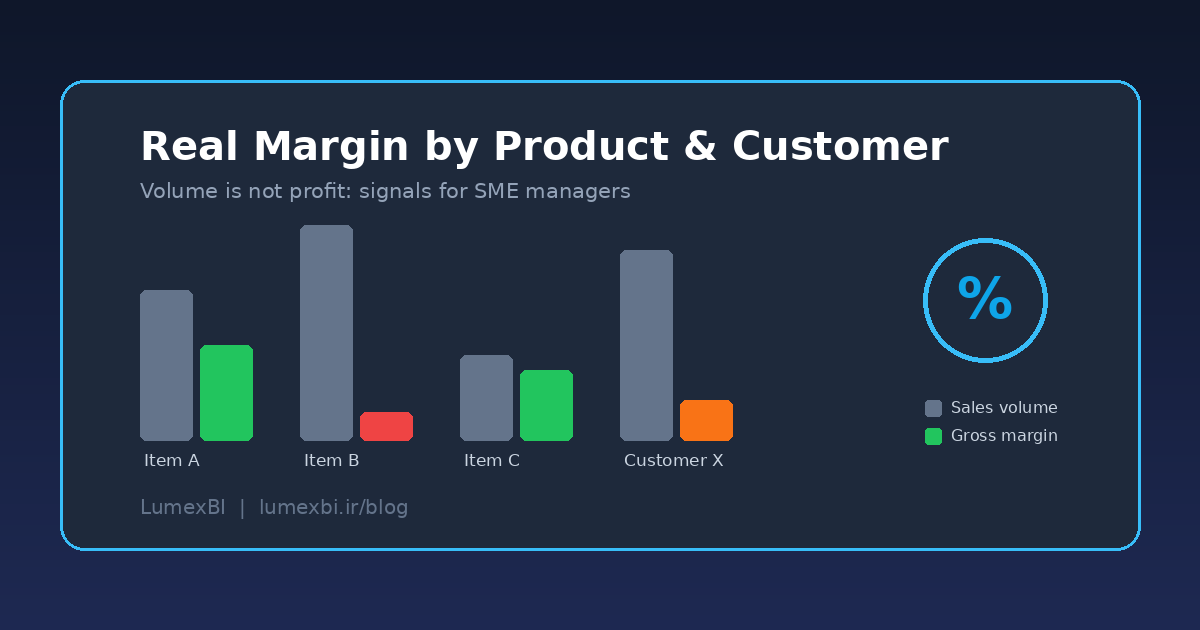
گزارش فروش معمولاً با حجم و مبلغ فاکتور قضاوت میشود، اما سود از جای دیگری میآید. حاشیه سود کالا و مشتری نشان میدهد کدام قلم و کدام حساب واقعاً پول میسازد و کدام فقط شلوغی درست میکند. این متن برای مدیران SME ایرانی است. بروشور نرمافزار نیست؛ یک چارچوب ماهانه است برای اینکه قبل از تخفیف بعدی یا قرارداد فروش بعدی، سود واقعی را ببینید.
چرا «فروش بالا» با «سود بالا» یکی نیست؟
در بسیاری از شرکتها جلسه فروش با یک جدول شروع میشود: پرفروشترین کالاها و بزرگترین مشتریها. مشکل این است که همین جدول معمولاً چند چیز را پنهان میکند:
- تخفیفهای پلکانی، جایزه و فروش حجمی که قیمت خالص را از قیمت فهرست خیلی پایینتر میآورد
- برگشت از فروش که در گزارش ماه بعد دیده میشود، نه کنار فاکتور اصلی
- مهلت پرداخت طولانی مشتری بزرگ که هزینه پول را به گردن شما میاندازد
- بهای تمامشدهای که با قیمت خرید قدیمی حساب شده و در شرایط تورمی، سود را روی کاغذ بزرگتر از واقع نشان میدهد
نتیجه: پرفروشترین قلم ممکن است کمسودترین قلم باشد و بزرگترین مشتری، پرهزینهترین مشتری.
اول تعریف: کدام حاشیه را میسنجیم؟
بدون تعریف مشترک، فروش یک عدد میآورد و مالی عدد دیگری. همانطور که در از تئاتر گزارش تا ریتم تصمیم گفتیم، جلسهای که سر تعریف عدد دعوا کند، به تصمیم نمیرسد. سه لایه کافی است:
- حاشیه ناخالص قلم: (فروش خالص منهای بهای تمامشده) تقسیم بر فروش خالص
- حاشیه بعد از تخفیف و برگشتی: همان عدد، ولی با کسر تخفیفهای بیرون از فاکتور، جایزه و برگشت از فروش
- حاشیه مشتری: حاشیه لایه دوم منهای هزینههایی که آن مشتری مشخصاً ایجاد میکند، مثل حمل ویژه، مهلت پرداخت طولانی یا برگشتی مکرر
لایه سوم را لازم نیست از روز اول دقیق حساب کنید. کافی است همه قبول کنند که «مشتری پرفروش» و «مشتری سودآور» دو برچسب جدا هستند.
چهار عددی که سود واقعی را لو میدهد
اگر این چهار عدد تعریف ثابت داشته باشند، ماهانه دیدنشان کافی است:
-
حاشیه ناخالص بهتفکیک قلم و گروه کالا
میانگین کل شرکت گمراهکننده است. یک گروه پرحاشیه میتواند چند گروه زیانده را پنهان کند. -
نشت تخفیف
فاصله قیمت فهرست تا قیمت خالص واقعی. اگر این فاصله ماهبهماه بیشتر میشود و کسی تصمیمش را نگرفته، سیاست قیمت در عمل دست فروشنده است. -
حاشیه بهتفکیک مشتری
با کسر برگشتی و در نظر گرفتن مهلت پرداخت. مشتریای که دیر پرداخت میکند، بخشی از حاشیه را در قالب هزینه پول پس میگیرد؛ این موضوع مستقیماً به بدهکاران معوق و قفل شدن نقد گره خورده است. -
حاشیه با بهای جایگزینی
وقتی قیمت خرید مدام بالا میرود، حاشیهای که با بهای خرید قبلی حساب شده خوشبینانه است. سؤال درست این است: اگر همین امروز این کالا را دوباره بخریم، با قیمت فروش فعلی چقدر میماند؟
ماتریس حجم و حاشیه: هر قلم کجای نقشه است؟
کالاها یا مشتریها را روی دو محور بگذارید: حجم فروش و درصد حاشیه. چهار خانه به دست میآید و هر خانه تصمیم متفاوتی میخواهد.
پرحجم و پرحاشیه: محافظت کنید
اینها ستون سود هستند. کمبودشان گران تمام میشود و تخفیف روی آنها معمولاً بیدلیل است.
پرحجم و کمحاشیه: قیمت و تخفیف را بازنگری کنید
خطرناکترین خانه همین است، چون در گزارش فروش خوب دیده میشود. اینجا باید سقف تخفیف، شرایط پرداخت یا قیمت را دوباره مذاکره کرد.
کمحجم و پرحاشیه: فرصت رشد
اقلامی که کمتر دیده میشوند ولی هر فروششان ارزش دارد. گاهی فقط به قرار گرفتن در سبد پیشنهادی فروشنده نیاز دارند.
کمحجم و کمحاشیه: کاندید حذف یا ادغام
اینها فضای انبار و وقت فروشنده را میگیرند. اگر همزمان کندگردش هم هستند، به همان بحث کالای مرده و سرمایه خوابیده در انبار میرسید.
چطور لیست حاشیه را بدون دعوا بسازید؟
گام ۱: یک روش بهای تمامشده را امضا کنید
مالی و فروش باید روی یک روش توافق کنند و آن را ثابت نگه دارند. عدد دقیقتر از ثبات مهمتر نیست؛ مقایسه ماهبهماه فقط با روش ثابت معنا دارد.
گام ۲: تخفیف و برگشتی را به فاکتور اصلی برگردانید
تخفیفی که بیرون از فاکتور داده میشود یا برگشتی که ماه بعد ثبت میشود، باید به همان قلم و همان مشتری نسبت داده شود. وگرنه حاشیه همیشه بهتر از واقع دیده میشود.
گام ۳: بیست قلم و بیست مشتری اول را کنار حاشیه بگذارید
لازم نیست کل کاتالوگ را تحلیل کنید. بیست قلم و بیست مشتری با بیشترین فروش را بردارید و کنار هر کدام حاشیه لایه دوم را بنویسید. معمولاً چند مورد غافلگیرکننده همینجا پیدا میشود.
گام ۴: برای هر خانه ماتریس مالک و اقدام تعیین کنید
قیمتگذاری با مدیر فروش، شرایط پرداخت با مالی، و حذف یا ادغام قلم با خرید و انبار. تا مالک و اقدام مشخص نباشد، لیست حاشیه فقط یک گزارش دیگر است.
ریتم ماهانه برای تصمیم قیمت و تخفیف
| عادت ضعیف | ریتم بهتر |
|---|---|
| قضاوت فروشندهها با مبلغ فروش | کنار هم دیدن فروش و حاشیه برای هر فروشنده |
| تخفیف به صلاحدید فروشنده، بدون سقف | سقف تخفیف برای هر گروه کالا و تأیید مدیر بالای سقف |
| بهای تمامشده قدیمی در شرایط تورمی | مقایسه دورهای حاشیه با بهای جایگزینی |
| گزارش سود فقط در پایان سال مالی | مرور ماهانه ماتریس حجم و حاشیه |
پیشنهاد یک ماه آزمایشی:
- هفته ۱: توافق روی تعریف سه لایه حاشیه و روش بهای تمامشده
- هفته ۲: استخراج بیست قلم و بیست مشتری اول و جا دادنشان در ماتریس
- هفته ۳: یک اقدام برای هر خانه (بازنگری قیمت، سقف تخفیف، تغییر شرایط پرداخت، حذف قلم)
- پایان ماه: چند اقدام واقعاً اجرا شد؟ اگر لیست کامل بود ولی اقدامی انجام نشد، مشکل داده نبوده؛ مشکل تصمیم بوده
اشتباههای رایج در شرکتهای متوسط ایران
- پاداش فروشنده فقط بر اساس مبلغ فروش — فروشنده را به سمت تخفیف بیشتر هل میدهد، نه فروش سودآورتر
- یک قیمت و یک مهلت برای همه مشتریها — مشتری خوشحساب هزینه مشتری بدحساب را میدهد
- نادیده گرفتن تورم در بهای تمامشده — سود روی کاغذ میماند اما پول کافی برای خرید دوباره همان کالا نیست
- تخفیف آخر فصل بدون هدف — حاشیه را میسوزاند و معمولاً سراغ همان اقلامی نمیرود که واقعاً باید تخلیه شوند
نقش ابزار (یک اشاره نرم)
وقتی تعریف حاشیه و مالک اقدام ثابت شد، طبیعی است که فروش و بهای تمامشده از همان داده حسابداری کنار هم دیده شوند، نه از دو فایل جدای فروش و مالی. تیمهایی که روی سپیدار کار میکنند گاهی گزارش فروش، کالا و مشتری برتر و سود و زیان را روی همان منبع میبینند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار این است که فروش و مالی درباره سود یک عدد را ببینند.
جمعبندی برای مدیر
فروش بالا خبر خوبی است، اما تا حاشیهاش را نبینید نمیدانید چقدر خوب است. اول سه لایه حاشیه را تعریف کنید، بعد بیست قلم و بیست مشتری اول را در ماتریس حجم و حاشیه بگذارید و برای هر خانه یک اقدام بنویسید.
اگر همین ماه فقط سقف تخفیف یک گروه کالایی را بر اساس حاشیه واقعی تعیین کنید، در جلسه بعدی بهجای «چقدر فروختیم» درباره «چقدر ماند» حرف میزنید.