
برگشت از فروش: وقتی فاکتور بستهشده هنوز ضرر میسازد
فاکتور صادر شده، فروشنده خوشحال است، گزارش ماه «سبز» بهنظر میرسد — و دو هفته بعد همان کالا با مرجوعی برمیگردد. برگشت از فروش فروش ناخالص را میخورد، حاشیه را نازک میکند، موجودی را دوباره قفل میکند، و گاهی حتی وصول را هم پیچیدهتر میسازد. این متن برای مدیران SME ایرانی است: نرخ برگشتی، دلایل، اثر نقد و انبار، و یک ریتم هفتگی — نه بروشور نرمافزار.
برگشت از فروش دقیقاً یعنی چه؟
برگشت (مرجوعی) یعنی بخشی از فروش ثبتشده بعداً باطل یا معکوس میشود: کالا برمیگردد، اعتبار صادر میشود، یا فاکتور اصلاح میشود. سه لایه عملی کافی است:
- برگشت فیزیکی: کالا به انبار برمیگردد (سالم، آسیبدیده، یا مشکوک)
- برگشت ریالی / اعتبار: بدون ورود فیزیکی یا با ورود ناقص؛ معمولاً برای اختلاف قیمت، کسری، یا توافق تجاری
- اصلاح فاکتور: اصلاح تعداد/قیمت که در گزارشها گاهی با مرجوعی قاطی میشود
بدون تعریف مشترک بین فروش، انبار و مالی، هر واحد عدد خودش را میگوید و جلسه فقط بحث «کدام گزارش درست است» میشود — همان مشکل تئاتر گزارش.
فروش خالص همان چیزی است که باید در جلسه تصمیم ببینید:
فروش خالص ≈ فروش ناخالص − برگشتی − تخفیفهای مرتبط (طبق تعریف امضاشده شما)
اگر فقط فروش ناخالص را جشن بگیرید، مرجوعی ماه بعد مثل بدهی پنهان ظاهر میشود.
چرا فاکتور بستهشده هنوز ضرر میسازد؟
در بسیاری از شرکتهای متوسط ایران:
- جدول فروش ماه با مبلغ فاکتور بسته میشود؛ برگشتیها در ماه بعد یا در فایل جدا دیده میشوند
- پاداش فروشنده به فروش ناخالص گره خورده؛ انگیزه برای جلوگیری از مرجوعی ضعیف است
- دلیل مرجوعی ثبت نمیشود یا در متن آزاد گم میشود؛ الگوی تکراری لو نمیرود
- کالای برگشتی بدون وضعیت کیفیت وارد قفسه میشود و بعداً به مسیر کالای مرده میرود
- برای مشتری بزرگ، «قبول مرجوعی» راه حفظ رابطه شده، بدون سقف و بدون هزینه شفاف
نتیجه: فروش روی کاغذ رشد کرده، ولی سود و نقد واقعی عقب ماندهاند. این دقیقاً جایی است که حاشیه سود کالا و مشتری بدون کسر برگشتی خوشبینانه میماند.
چهار عددی که مرجوعی را زود لو میدهد
این چهار شاخص اگر تعریف ثابت داشته باشند، غافلگیری را کم میکنند:
-
نرخ برگشتی ریالی
مبلغ برگشتی دوره ÷ فروش ناخالص همان دوره (یا دوره صدور فاکتور — یکی را انتخاب و قفل کنید). روند ماهانه مهمتر از یک عدد مطلق است. -
نرخ برگشتی تعدادی / وزنی
برای کالاهای قطعهای یا وزنی، تعداد برگشتی ÷ تعداد فروش. گاهی ریال پایین است ولی تعداد بالا؛ یعنی مشکل کیفیت یا بستهبندی روی اقلام ارزانتر. -
سهم دلایل
حداقل پنج سطل ثابت: معیوب/کیفیت، اشتباه ارسال، مازاد سفارش مشتری، انقضا/تاریخ، اختلاف تجاری/قیمت. اگر بیش از ۴۰٪ در «سایر» میافتد، سطلها را اصلاح کنید. -
اثر روی حاشیه و موجودی
حاشیه ناخالص قبل و بعد از برگشتی؛ بهعلاوه وضعیت کالای برگشتی (قابل فروش مجدد / نیاز به تعمیر / اسقاط). برگشتی که به قفسه سالم برنمیگردد، دو بار هزینه میسازد.
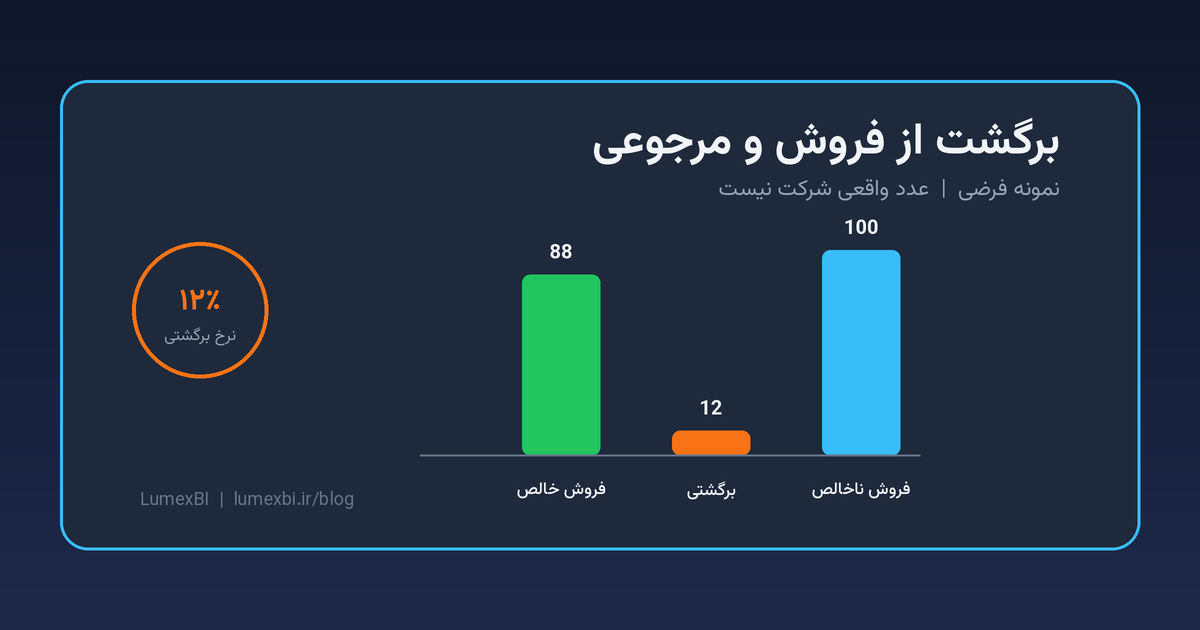
عدد نمونه برای جلسه اول (فرضی): فروش ناخالص ماه ۱۰۰ واحد، برگشتی ۱۲ واحد (نرخ ۱۲٪)، از این ۱۲ واحد هفت واحد کیفیت/معیوب و سه واحد اشتباه ارسال است؛ کالای برگشتی معادل ۸ واحد دوباره موجودی شده ولی ۲ واحد اسقاط. فروش خالص ۸۸، و حاشیه ناخالص حدود ۱٫۸ واحد درصد نازکتر از چیزی که جدول فروش نشان میداد. این اعداد واقعی شرکت شما نیستند؛ الگو برای بحث است.
اثر زنجیرهای: فروش، نقد، انبار
روی فروش و تمرکز مشتری
اگر بخش بزرگی از برگشتی از دو-سه حساب بیاید، مشکل «فروش» نیست؛ مشکل حساب یا توافق است. این را کنار تمرکز فروش ببینید: مشتری پرفروش با نرخ مرجوعی بالا، ریسک پنهان است نه افتخار جدول.
روی وصول و نقد
مرجوعی بعد از صدور فاکتور میتواند چک یا بدهی را پیچ کند: بخشی باید ابطال شود، بخشی تهاتر، بخشی دوباره فاکتور. اگر وصول را بدون برگشتی ببینید، بدهکاران معوق را اشتباه میخوانید.
روی انبار و گردش
کالای برگشتی فضای قفسه و سرمایه را برمیگرداند — گاهی بهشکل کالای آسیبدیده یا تاریخکوتاه. گردش موجودی وقتی معنی دارد که ورودی مرجوعی و وضعیت کیفیت را جدا ببینید؛ وگرنه «موجودی بالا» دوباره امنیت جعلی میسازد.
چطور کنترل مرجوعی را بدون جنگ داخلی بسازید؟
گام ۱: تعریف و دوره را قفل کنید
نرخ برگشتی روی کدام مبنا؟ تاریخ صدور فاکتور اصلی یا تاریخ سند برگشتی؟ هر دو قابل دفاع است؛ مهم ثبات است. فروش، مالی و انبار یک پاراگراف امضا کنند.
گام ۲: دلیل اجباری با سطلهای محدود
بدون دلیل انتخابی از لیست، سند برگشتی باز نشود (یا حداقل هفتهای یکبار موارد بدون دلیل اسکن شوند). متن آزاد بهتنهایی کافی نیست.
گام ۳: وضعیت کیفیت کالای برگشتی
سه وضعیت کافی است: قابل فروش، قرنطینه/تعمیر، اسقاط. ورود مستقیم همه مرجوعیها به قفسه فروش، بذر کالای مرده و شکایت بعدی است.
گام ۴: سقف و مسیر تأیید
برای مشتری یا فروشنده، آستانه ریالی/تعدادی تعیین کنید. بالای آستانه = تأیید مدیر فروش یا مدیرعامل، نه عادت روزمره ویزیتور.
گام ۵: کارنامه فروشنده با فروش خالص
اگر فقط مبلغ فاکتور پاداش میگیرد، مرجوعی «هزینه شرکت» میماند. حداقل یک ماه آزمایشی: رتبه را با فروش خالص (بعد از برگشتی) هم ببینید — همان منطقی که در ارزیابی عملکرد فروشندگان مطرح شد.
ریتم هفتگی که مرجوعی را قبل از جلسه ماهانه میگیرد
| عادت ضعیف | ریتم بهتر |
|---|---|
| جشن فروش ناخالص آخر ماه | فروش خالص هفتگی + نرخ برگشتی غلتان ۳۰ روزه |
| مرجوعی بدون دلیل یا با «سایر» | پنج سطل دلیل + سهم هر سطل |
| ورود همه برگشتی به قفسه | وضعیت کیفیت اجباری قبل از موجودی قابل فروش |
| نادیده گرفتن مشتری پرمرجوعی | لیست ۱۰ حساب با بیشترین ریال برگشتی |
| پاداش فقط روی فاکتور | مرور ماهانه فروش خالص بهازای فروشنده/منطقه |
پیشنهاد یک ماه آزمایشی:
- هفته ۱: تعریف نرخ + اتصال برگشتی به فاکتور/کالا/مشتری/دلیل برای ۳۰ روز اخیر
- هفته ۲–۳: روی سه دلیل پرتکرار و پنج مشتری/قلم پرتکرار یک اقدام (ارسال، بستهبندی، آموزش ویزیتور، سقف مرجوعی)
- پایان ماه: آیا نرخ برگشتی پایین آمد، یا فقط فروش ناخالص را با تخفیف بیشتر باد کردید؟ اگر نرخ ثابت ماند ولی دلایل از «کیفیت» به «مازاد سفارش» شیفت کرد، حداقل میدانید کجا را اصلاح کنید.
اشتباههای رایج در شرکتهای متوسط ایران
- یکیگرفتن «فاکتور صادرشده» با «فروش قطعی» — تا وقتی پنجره مرجوعی باز است، فروش مشروط است
- پنهان کردن برگشتی در ماه بعد برای زیبا ماندن جدول — تصمیم غلط ماه جاری میسازید
- قبول بیسقف مرجوعی برای مشتری بزرگ — رابطه مهم است؛ یارانه پنهان هم هست
- برگرداندن کالای آسیبدیده به موجودی سالم — موجودی دروغ میگوید و شکایت بعدی میآید
- تنبیه فروشنده بدون داده دلیل — اول الگو را ببینید؛ گاهی انبار و حمل مقصرند، نه ویزیتور
نقش ابزار (یک اشاره نرم)
وقتی تعریف فروش خالص و سطل دلایل ثابت شد، طبیعی است برگشتی، فاکتور، موجودی و وصول از همان داده کنار هم دیده شوند — نه از سه فایل اکسل که هر هفته دستی به هم میچسبند. تیمهایی که روی سپیدار کار میکنند گاهی نرخ مرجوعی و اثرش روی فروش خالص را روی یک منبع میبینند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار، دیدن مرجوعی قبل از اینکه جدول فروش ماه را جشن بگیرید است.
جمعبندی برای مدیر
برگشت از فروش نقطه مقابل «سختگیری با مشتری» نیست؛ شفاف کردن هزینه واقعی فروش است. اول چهار عدد را ثابت کنید، دلایل را سطلبندی کنید، کیفیت کالای برگشتی را جدا کنید، و کارنامه را با فروش خالص ببینید — بعد سراغ شعار رشد فروش ناخالص بروید.
اگر همین ماه فقط نرخ برگشتی، سه دلیل پرتکرار و پنج حساب پرمرجوعی را روی میز بگذارید، معمولاً زودتر میفهمید کدام فاکتورهای «بستهشده» هنوز برای شرکت ضرر میسازند.