
بستن ماهانه سود و زیان: چرا دیر میرسد و کدام انحراف بودجه مهم است؟
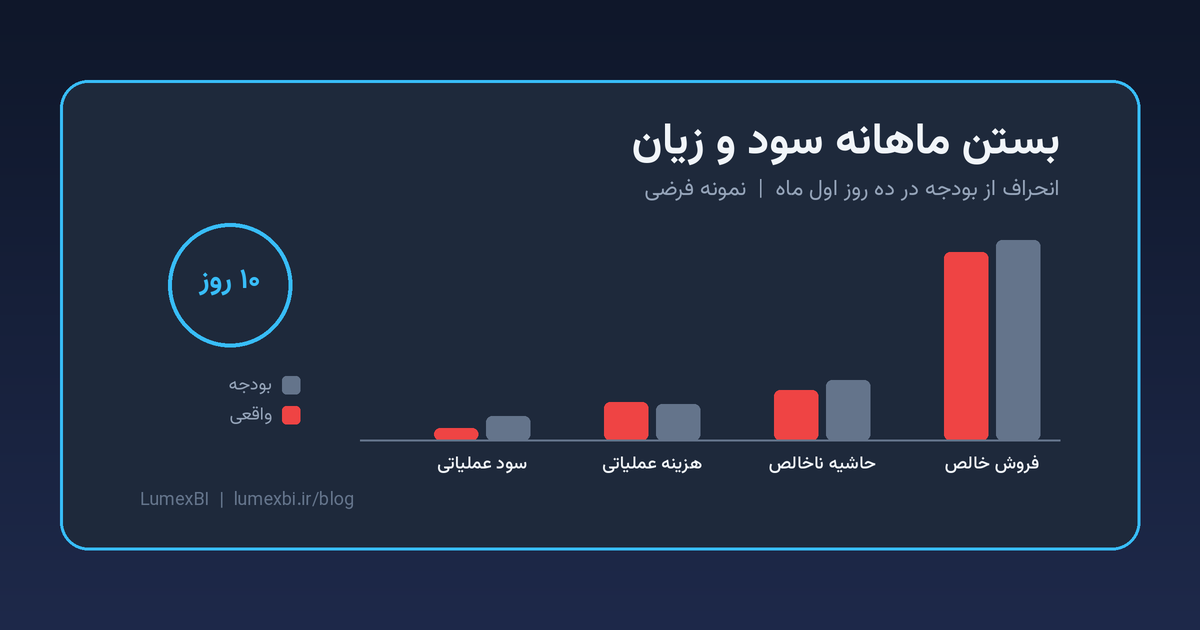
اگر سود و زیان شهریور را آبان ببینید، تصمیمهای مهر را بدون آن گرفتهاید. در بسیاری از شرکتهای ایرانی، گزارش سود ماهانه یا دیر میرسد یا اصلاً تا پایان سال مالی ساخته نمیشود. بستن ماهانه سود و زیان یعنی اینکه در چند روز اول هر ماه بدانید ماه قبل چقدر سود ساختید و کجا از بودجه فاصله گرفتید. این متن برای مدیران SME ایرانی است؛ بروشور نرمافزار نیست، یک چکلیست بستن سریع و چند عدد کلیدی انحراف از بودجه است.
چرا سود و زیان ماهانه دیر میرسد؟
دیر رسیدن سود و زیان معمولاً تقصیر یک نفر نیست؛ چند گلوگاه کوچک روی هم جمع میشوند:
- اسناد دیررس: فاکتور خرید و هزینه تأمینکننده هفتهها بعد میرسد و واحد مالی منتظر میماند تا «کامل» شود
- مغایرت بانکی و چک: تا وقتی چکها و واریزهای نامشخص روشن نشوند، کسی نمیخواهد دوره را ببندد
- بهای تمامشده و انبار: اگر رسید و حواله انبار بهموقع ثبت نشود، بهای تمامشده کالای فروشرفته قابل اتکا نیست
- هزینههای دورهای: حقوق، اجاره، بیمه و استهلاک گاهی فقط وقتی پرداخت شد سند میخورد، نه در ماهی که به آن تعلق دارد
- نگاه مالیاتی: سود و زیان بهعنوان گزارش پایان سال برای اظهارنامه دیده میشود، نه ابزار مدیریت ماهانه
نتیجه: مدیر بر اساس فروش و موجودی بانک تصمیم میگیرد و سود را فقط حدس میزند.
بستن مدیریتی با بستن قانونی فرق دارد
بخش بزرگی از تأخیر از اینجا میآید که همه منتظر دقت کامل حسابرسی هستند. برای تصمیم ماهانه، عددی که تقریباً درست و بهموقع باشد از عدد دقیقی که دو ماه بعد میرسد مفیدتر است.
| موضوع | بستن قانونی و سالانه | بستن مدیریتی ماهانه |
|---|---|---|
| هدف | صورتهای مالی رسمی و مالیات | تصمیم ماه بعد |
| زمان | بعد از پایان سال مالی | چند روز اول هر ماه |
| دقت | کامل و قابل حسابرسی | کافی برای تصمیم، با برآوردهای مشخصشده |
| اسناد دیررس | منتظر میماند | برآورد میشود و ماه بعد اصلاح میشود |
| مخاطب | حسابرس و سازمان امور مالیاتی | مدیرعامل، مدیر فروش و مدیر مالی |
کلید کار «برآورد مشخصشده» است: هزینهای که فاکتورش نرسیده با عدد تقریبی ثبت میشود، برچسب برآورد میخورد و وقتی سند واقعی رسید، اصلاح میشود.
چکلیست بستن سریع ماهانه
گام ۱: روز قطع اسناد را رسمی کنید
یک روز ثابت تعیین کنید، مثلاً روز سوم ماه بعد. هر سندی تا آن روز برسد در ماه قبل ثبت میشود؛ بعد از آن یا برآورد میشود یا به ماه بعد میرود. بدون روز قطع، بستن ماه تمام نمیشود.
گام ۲: هزینههای تکراری را پیش از پرداخت ثبت کنید
حقوق، اجاره، بیمه و استهلاک عدد تقریباً قابل پیشبینی دارند. آنها را هر ماه با برآورد ثبت کنید تا سود یک ماه بهخاطر پرداخت دیر، مصنوعی بالا و ماه بعد مصنوعی پایین دیده نشود.
گام ۳: مغایرت بانک و چک را هفتگی کنید
اگر مغایرت فقط آخر ماه انجام شود، بستن ماه چند روز عقب میافتد. مرور هفتگی واریزها و چکهای پاسشده، کار پایان ماه را کوچک میکند؛ ریتمی که در نقدینگی و چکهای سررسید پیشنهاد دادیم همینجا هم به کار میآید.
گام ۴: انبار را با شمارش ادواری اقلام اصلی نگه دارید
لازم نیست هر ماه کل انبار شمارش شود. اقلام پرارزش را چرخشی بشمارید و رسید و حواله را همان روز ثبت کنید. اقلامی که مدتهاست تکان نخوردهاند هم باید جدا دیده شوند، چون ارزش دفتریشان سود را بزرگتر از واقع نشان میدهد؛ این موضوع را در کالای مرده و سرمایه خوابیده در انبار باز کردهایم.
گام ۵: دوره را قفل کنید
بعد از بستن، ماه قبل برای ثبت سند قفل شود و اصلاحات بعدی با سند اصلاحی در ماه جاری ثبت شوند. وگرنه سود و زیانی که در جلسه دیدید، هفته بعد عدد دیگری است.
پنج عدد انحراف از بودجه که مدیر باید ببیند
گزارش سود و زیان شصت سطر دارد؛ جلسه مدیریت به پنج عدد نیاز دارد. انحراف یعنی فاصله عدد واقعی با بودجه، هم به مبلغ و هم به درصد:
| عدد | تعریف ساده | سؤالی که باید پرسید |
|---|---|---|
| انحراف فروش خالص | فروش خالص واقعی منهای بودجه | از مقدار بود یا از قیمت و تخفیف؟ |
| انحراف درصد حاشیه ناخالص | درصد حاشیه واقعی منهای درصد بودجه | بهای تمامشده بالا رفت یا ترکیب فروش عوض شد؟ |
| انحراف هزینههای عملیاتی | هزینه واقعی منهای بودجه، برای سه سرفصل بزرگ | افزایش دائمی است یا یکباره؟ |
| انحراف سود عملیاتی | سود عملیاتی واقعی منهای بودجه | کدامیک از سه عدد بالا بیشترین سهم را داشت؟ |
| فاصله سود و نقد | سود عملیاتی در کنار تغییر مطالبات و موجودی | سود ساختیم ولی پولش کجا ماند؟ |
عدد پنجم را جدی بگیرید. سودی که در مطالبات مانده، هنوز پول نیست؛ اگر فاصله سود و نقد هر ماه بزرگتر میشود، سراغ بدهکاران معوق و وصول مطالبات بروید.
همه انحرافها ارزش بحث ندارند
یک آستانه اهمیت تعیین کنید و فقط انحرافهای بالای آن را در جلسه بیاورید؛ مثلاً (فرضی) انحرافی که هم بیش از پنج درصد باشد و هم از یک مبلغ مشخص بیشتر باشد. برای هر انحراف مهم فقط سه چیز لازم است: علت در یک جمله، مالک و اقدام ماه بعد.
یک مثال فرضی
| سطر (واحد فرضی) | بودجه | واقعی | انحراف |
|---|---|---|---|
| فروش خالص | ۱۰۰ | ۹۴ | ۶ کمتر |
| حاشیه ناخالص | ۳۰ | ۲۵ | ۵ کمتر |
| هزینههای عملیاتی | ۱۸ | ۱۹ | ۱ بیشتر (نامطلوب) |
| سود عملیاتی | ۱۲ | ۶ | ۶ کمتر |
در این مثال فرضی، فروش فقط ۶٪ کمتر از بودجه است ولی سود عملیاتی نصف شده. بیشتر افت از حاشیه آمده، نه از فروش. جلسهای که فقط درباره فروش حرف بزند، علت اصلی را از دست میدهد.
بودجه در شرایط تورمی را زنده نگه دارید
بودجهای که فروردین با قیمتهای اسفند بسته شده، تا مهر بخش زیادی از معنایش را از دست میدهد. سه کار کمک میکند:
- بازپیشبینی فصلی: هر سه ماه عددهای باقیمانده سال را با قیمتها و نرخهای جدید بهروز کنید و بودجه اصلی را برای مقایسه نگه دارید
- مقایسه سهگانه: عدد واقعی را هم با بودجه، هم با ماه قبل و هم با همان ماه سال قبل ببینید
- تمرکز روی درصدها: در تورم، درصد حاشیه و نسبت هزینه به فروش از مبلغ مطلق گویاتر است
ریتم ماهانه: از روز اول تا جلسه سود و زیان
| بازه (پیشنهادی) | کار | مالک |
|---|---|---|
| روز ۱ تا ۳ | قطع اسناد، ثبت فروش و برگشتی، رسید و حواله انبار | مالی و انبار |
| روز ۴ تا ۶ | ثبت برآوردها، مغایرت بانک و چک | مالی |
| روز ۷ تا ۸ | پیشنویس سود و زیان و پنج عدد انحراف | مدیر مالی |
| روز ۹ تا ۱۰ | جلسه کوتاه مدیریت: فقط انحرافهای بالای آستانه | مدیرعامل و مدیران واحدها |
| عادت ضعیف | ریتم بهتر |
|---|---|
| منتظر ماندن برای آخرین فاکتور | روز قطع اسناد و برآورد مشخصشده |
| سود و زیان فقط برای اظهارنامه | سود و زیان مدیریتی هر ماه |
| گزارش شصتسطری در جلسه | پنج عدد انحراف و آستانه اهمیت |
| بودجه ثابت تا پایان سال | بازپیشبینی فصلی در کنار بودجه اصلی |
| توضیح انحراف بدون نتیجه | علت، مالک و اقدام برای هر انحراف مهم |
پیشنهاد سه ماه آزمایشی: ماه اول فقط روز قطع و برآوردها را اجرا کنید، حتی اگر سود و زیان روز پانزدهم برسد. ماه دوم پنج عدد انحراف را اضافه کنید. ماه سوم هدف روز دهم را بگذارید. اگر بعد از سه ماه هنوز بستن به تأخیر میافتد، گلوگاه را پیدا کنید؛ معمولاً یکی از ثبت انبار، مغایرت بانک یا اسناد خرید است.
اشتباههای رایج در شرکتهای متوسط ایران
- منتظر ماندن برای دقت کامل — سود و زیان دقیقی که دو ماه دیر برسد، دیگر به تصمیم ماه بعد کمکی نمیکند
- یکی گرفتن سود با نقد — شرکت میتواند سودآور باشد و همزمان پول پرداخت حقوق را نداشته باشد
- بودجهای که هیچوقت بازنگری نمیشود — در تورم، انحراف از بودجه قدیمی بیشتر اثر قیمت است تا عملکرد
- گزارش بدون مالک — انحرافی که کسی مسئول توضیح و اقدامش نیست، ماه بعد تکرار میشود
- اصلاح اسناد ماه بستهشده — عدد جلسه قبل بیاعتبار میشود و اعتماد به گزارش از بین میرود
نقش ابزار (یک اشاره نرم)
وقتی روز قطع، برآوردها و پنج عدد انحراف ثابت شد، طبیعی است که سود و زیان و روند ماهانه از همان داده حسابداری دیده شوند، نه از خروجی اکسلی که هر ماه دستی ساخته میشود. تیمهایی که روی سپیدار کار میکنند گاهی سود و زیان، روند ماهانه و جریان نقد را روی همان منبع میبینند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار این است که عدد سود ماه قبل پیش از تصمیمهای ماه جاری روی میز باشد.
جمعبندی برای مدیر
سود و زیان ماهانه گزارش تشریفاتی نیست؛ بازخوردی است که نشان میدهد تصمیمهای ماه قبل چه نتیجهای داشتند. بستن مدیریتی را از بستن قانونی جدا کنید، روز قطع و برآورد مشخصشده بگذارید و در جلسه فقط پنج عدد انحراف بالای آستانه را بررسی کنید.
اگر همین ماه فقط روز قطع اسناد را رسمی کنید و هزینههای تکراری را با برآورد ثبت کنید، احتمالاً سود و زیان مهر را زودتر از هر ماه دیگری امسال خواهید دید.