
ارزیابی عملکرد فروشندگان و ویزیتورها: کارنامهای فراتر از مبلغ فروش
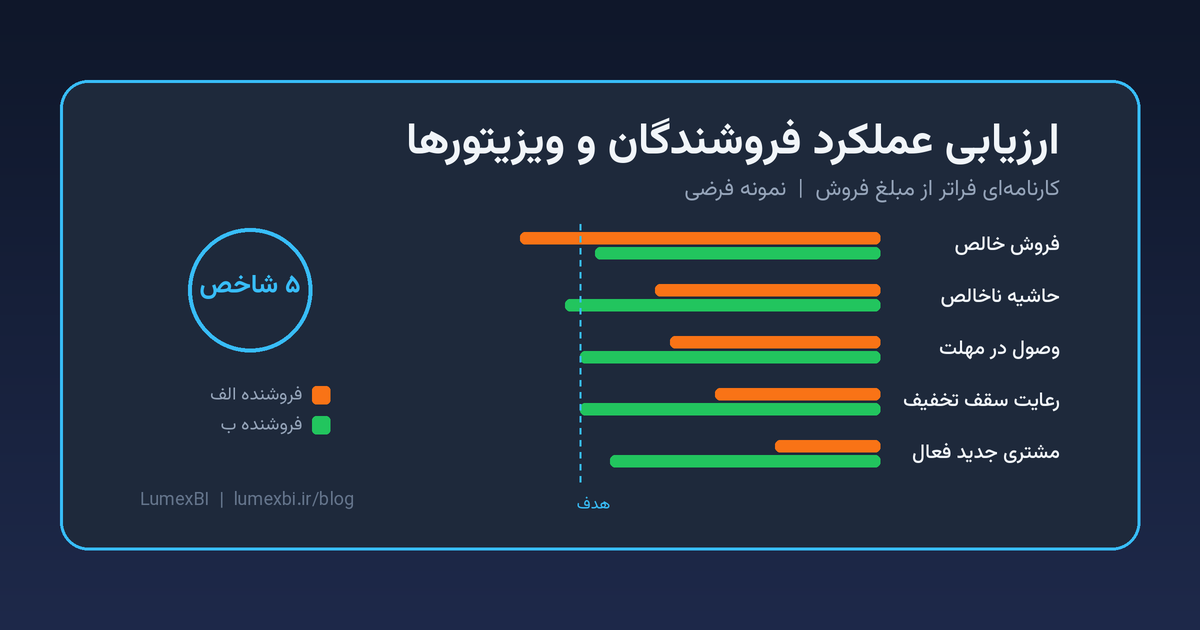
در بیشتر شرکتها، بهترین فروشنده ماه کسی است که بیشترین فاکتور را زده. اما اگر همان فروش با تخفیف سنگین، چک ششماهه و مشتریهای قدیمی منطقه به دست آمده باشد، شاید بهترین نتیجه را برای شرکت نساخته باشد. ارزیابی عملکرد فروشندگان و ویزیتورها وقتی منصفانه است که کنار مبلغ فروش، سود، وصول، تخفیف و مشتری جدید هم دیده شود. این متن برای مدیران SME ایرانی است؛ بروشور نرمافزار نیست، یک کارت امتیاز ساده و یک ریتم ماهانه برای قضاوت دقیقتر است.
چرا مبلغ فروش بهتنهایی قضاوت ناعادلانهای است؟
مبلغ فروش مهم است، اما وقتی تنها معیار باشد، رفتار تیم را به سمتهایی میبرد که مدیر نمیخواهد:
- تخفیف برای رسیدن به هدف: فروشندهای که آخر ماه با تخفیف اضافه هدف را پر میکند، در جدول فروش جلو است ولی سود شرکت را کم کرده
- فروش بدون وصول: فاکتوری که با مهلت طولانی یا چک دیرسررسید بسته شده، هنوز پول نشده؛ گاهی هم هرگز کامل پول نمیشود
- مشتری ارثی: ویزیتوری که منطقه پرمشتری را تحویل گرفته، بدون تلاش ویژه عدد بزرگتری دارد تا همکاری که منطقه تازه را باز میکند
- برگشتیهای ماه بعد: فروش پرحجم امروز اگر ماه بعد برگردد، در گزارش فروش همان ماه دیده نمیشود
- فروش اقلام آسان: وقت فروشنده صرف کالای پرتقاضا میشود و کالای کندگردش یا پرحاشیه فراموش میشود
نتیجه: رتبهبندی فقط با مبلغ فروش، فروشنده منضبط را بیانگیزه و فروشنده پرتخفیف را تشویق میکند.
پنج شاخصی که کارنامه فروشنده را کامل میکند
لازم نیست دهها شاخص بسازید. پنج عدد با تعریف ثابت کافی است:
| شاخص | چه چیزی را نشان میدهد | تعریف پیشنهادی | دام رایج |
|---|---|---|---|
| فروش خالص | حجم واقعی کار | فروش منهای برگشتی و تخفیف | شمردن فاکتور قبل از برگشتی |
| حاشیه ناخالص | کیفیت فروش | فروش خالص منهای بهای تمامشده، تقسیم بر فروش خالص | بهای تمامشده قدیمی در شرایط تورمی |
| وصول | تبدیل فروش به پول | سهم فروش دوره که در مهلت توافقی وصول شده | حساب کردن چک در روز دریافت، نه روز پاس شدن |
| مصرف تخفیف | انضباط قیمت | تخفیف دادهشده نسبت به قیمت فهرست، در مقایسه با سقف مجاز | نادیده گرفتن جایزه و تخفیف بیرون از فاکتور |
| مشتری جدید فعال | توسعه بازار | مشتری تازهای که در ۹۰ روز حداقل دو بار خرید کرده | شمردن خریدهای یکباره |
وصول را از روز پاس شدن بشمارید
در بازار ایران بخش زیادی از فروش با چک بسته میشود. اگر وصول را از روز دریافت چک حساب کنید، فروشندهای که چک ششماهه گرفته با کسی که نقد فروخته برابر دیده میشود. معیار درست، پول نشسته در حساب است؛ همان منطقی که در ریتم نقدینگی و چکهای سررسید گفتیم. سهم هر فروشنده از مطالبات معوق هم باید جلوی چشمش باشد، چون بخش بزرگی از بدهکاران معوق در لحظه فروش ساخته میشود، نه در واحد مالی.
برای ویزیتورها: یک شاخص میدانی
برای ویزیتوری که مسیر ثابت دارد، یک شاخص ششم هم مفید است: پوشش مسیر، یعنی سهم مشتریان مسیر که در دوره حداقل یک بار ویزیت یا سفارش داشتهاند. این عدد نشان میدهد افت فروش از بازار است یا از سرنزدن به مشتری. آن را فقط برای بازخورد استفاده کنید، نه بهعنوان وزن سنگین پاداش؛ وگرنه ویزیت صوری جای سفارش واقعی را میگیرد.
کارت امتیاز منصفانه را چطور بسازید؟
گام ۱: تعریفها را قبل از عدد امضا کنید
فروش، مالی و مدیر فروش باید روی تعریف هر پنج شاخص توافق کنند: برگشتی کی کسر میشود، چک کی وصول حساب میشود، مشتری جدید یعنی چه. همانطور که در از تئاتر گزارش تا ریتم تصمیم گفتیم، جلسهای که سر تعریف عدد دعوا کند، به تصمیم نمیرسد.
گام ۲: هر فروشنده را با هدف خودش بسنجید
مقایسه همه با بهترین فروشنده ناعادلانه است. برای هر منطقه یا سبد مشتری هدف جدا بگذارید و امتیاز را از نسبت عملکرد به هدف بسازید. فروشنده منطقه کوچک که ۱۱۰٪ هدفش را زده، از فروشنده منطقه بزرگ با ۸۵٪ هدف جلوتر است، حتی اگر عدد ریالیاش کمتر باشد.
گام ۳: وزن ساده بدهید و یک سال ثابت نگه دارید
وزنهای زیر فقط یک نقطه شروع فرضی است؛ آن را با اولویت امسال شرکت تنظیم کنید:
| شاخص | وزن پیشنهادی (فرضی) |
|---|---|
| فروش خالص نسبت به هدف | ۳۰٪ |
| حاشیه ناخالص نسبت به هدف | ۲۵٪ |
| وصول در مهلت | ۲۵٪ |
| رعایت سقف تخفیف | ۱۰٪ |
| مشتری جدید فعال | ۱۰٪ |
اگر امسال نقدینگی دغدغه اول است، وزن وصول را بالاتر ببرید؛ اگر بازار جدید میخواهید، مشتری جدید. مهم این است که وزنها وسط دوره عوض نشوند.
گام ۴: یک شرط حداقلی بگذارید
بعضی شاخصها نباید با بقیه جبران شوند. مثلاً قرار بگذارید اگر وصول زیر آستانه توافقی است، پاداش بخش فروش تا وصول معلق بماند. این یک قاعده ساده است که جلوی فروش بیپشتوانه را بیشتر از هر سخنرانی میگیرد.
یک مثال فرضی: دو فروشنده، دو داستان
| شاخص (نسبت به هدف، فرضی) | فروشنده الف | فروشنده ب |
|---|---|---|
| فروش خالص | ۱۲۰٪ | ۹۵٪ |
| حاشیه ناخالص | ۷۵٪ | ۱۰۵٪ |
| وصول در مهلت | ۷۰٪ | ۱۰۰٪ |
| رعایت سقف تخفیف | ضعیف | کامل |
| مشتری جدید فعال | ۱ نفر | ۴ نفر |
در گزارش فروش، الف بهترین فروشنده ماه است. در کارت امتیاز، ب احتمالاً جلوتر است: فروش کمتری زده، ولی فروشش سود و پول واقعی ساخته. هدف تنبیه الف نیست؛ هدف این است که گفتوگوی ماهانه با او درباره تخفیف و وصول باشد، نه فقط تشویق عدد فروش.
منطقه، مشتری ارثی و کالای خاص: مقایسه همسطح
چند نکته که کارت امتیاز را منصفتر میکند:
- مشتری حفظی و مشتری توسعهای را جدا ببینید. فروش به مشتریهای قدیمی منطقه ارزش دارد، اما با باز کردن مشتری تازه یکی نیست
- بالقوه منطقه را در هدف لحاظ کنید. شهر کوچک و شهر بزرگ با یک هدف ریالی ارزیابی نمیشوند
- هدفهای موقت را جدا تعریف کنید. اگر امسال میخواهید کالای کندگردش تخلیه شود، آن را یک هدف موقت و جدا بگذارید، نه وزن دائمی کارت؛ پیشزمینهاش را در کالای مرده و سرمایه خوابیده در انبار ببینید
- روند را از رتبه مهمتر بدانید. فروشندهای که سه ماه پشت هم در وصول بهتر شده، پیام درستی از کارت گرفته
ریتم ماهانه ارزیابی و بازخورد
| عادت ضعیف | ریتم بهتر |
|---|---|
| رتبهبندی با مبلغ فاکتور | کارت امتیاز پنجشاخصه نسبت به هدف هر فرد |
| پورسانت روی فاکتور صادرشده | پورسانت یا بخشی از آن روی فروش وصولشده |
| جلسه فقط در ماه بد | گفتوگوی کوتاه ماهانه با هر فروشنده |
| تخفیف به صلاحدید فروشنده | سقف تخفیف مشخص و دیدهشدن مصرف آن در کارت |
| اعلام رتبه در گروه بدون توضیح | بازخورد فردی با یک اقدام برای ماه بعد |
یک ریتم ماهانه ساده:
- روزهای اول ماه: بستن اعداد ماه قبل بعد از کسر برگشتیها و ثبت وصولها
- هفته اول: گفتوگوی ۱۵ دقیقهای با هر فروشنده یا ویزیتور: یک نقطه قوت، یک شاخص ضعیف، یک اقدام
- نیمه ماه: نگاه کوتاه به وصول و تخفیف تا اصلاح قبل از پایان ماه ممکن باشد
- پایان هر فصل: بازبینی هدفها و در صورت لزوم وزنها، فقط برای فصل بعد
پیشنهاد یک ماه آزمایشی:
- هفته ۱: توافق روی تعریف پنج شاخص و وزنهای اولیه
- هفته ۲: ساخت کارت امتیاز ماه قبل برای همه فروشندگان، بدون اثر روی پاداش
- هفته ۳: گفتوگوی فردی با هر نفر و ثبت یک اقدام
- پایان ماه: آیا رتبهها نسبت به جدول فروش تغییر کرد؟ اگر هیچ تغییری نکرد، یا تیم واقعاً یکدست است یا تعریفها هنوز به فروش خام نزدیکاند
اشتباههای رایج در شرکتهای متوسط ایران
- پورسانت کامل روی فاکتور، بدون توجه به وصول — فروشنده را به فروش به مشتری بدحساب تشویق میکند
- کارت امتیاز با ده شاخص — هیچکس نمیداند کدام مهم است و گفتوگو به جزئیات فرعی میرسد
- تغییر وزنها وسط دوره — اعتماد تیم به کل سیستم از بین میرود
- اعلام عمومی رتبه بدون زمینه — فروشنده منطقه سخت را بیانگیزه میکند و رقابت ناسالم میسازد
- ارزیابی فقط در پایان سال — وقتی بازخورد میرسد، دیگر برای اصلاح دیر است
نقش ابزار (یک اشاره نرم)
وقتی تعریف شاخصها و وزنها ثابت شد، طبیعی است که فروش، برگشتی، وصول و تخفیف هر فروشنده از همان داده حسابداری کنار هم دیده شوند، نه از چند فایل جدا که هر ماه دستی به هم چسبانده میشوند. تیمهایی که روی سپیدار کار میکنند گاهی فروش بهتفکیک فروشنده و قواعد پورسانت را روی همان منبع میبینند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار این است که فروشنده و مدیر درباره یک کارنامه حرف بزنند.
جمعبندی برای مدیر
مبلغ فروش نقطه شروع ارزیابی است، نه همه آن. پنج شاخص فروش خالص، حاشیه، وصول، تخفیف و مشتری جدید را تعریف کنید، هر فرد را با هدف خودش بسنجید و هر ماه یک گفتوگوی کوتاه با خروجی مشخص داشته باشید.
اگر همین ماه فقط کارت امتیاز ماه قبل را بدون اثر روی پاداش بسازید و کنار جدول فروش بگذارید، احتمالاً میبینید چند نفر از «بهترینها» فروش ساختهاند و چند نفر شرکت را.