سرمایهٔ انبار: کلاس C چقدر سود ناخالص میسازد؟
انبار شرکت چهارصد قلم کالا دارد و همه با یک روش مدیریت میشوند: سفارش خرید برای همه با یک فاصله بررسی میشود، همه سالی یک بار شمرده میشوند و نقطه سفارش همه با یک فرمول تعیین میشود. نتیجه آشناست: کالایی که بیشترین سود را میسازد وسط فصل تمام میشود و مشتری سراغ رقیب میرود، و در همان حال قفسهها پر از کالاهایی است که ماهی یکی دو بار فروش میروند.
مشکل از کمکاری تیم خرید یا انبار نیست. مشکل این است که وقت و پول محدود است و بدون اولویتبندی، بهطور مساوی بین کالاها پخش میشود. تحلیل ABC کالا سادهترین ابزار برای همین اولویتبندی است: کالاها را بر اساس سهمشان در فروش یا سود رتبهبندی میکنید و برای هر گروه سیاست جداگانهای میگذارید. این متن نشان میدهد این جدول را چطور با دادهای که همین حالا در سیستم حسابداری دارید بسازید و چه تصمیمهایی با آن بگیرید.
تحلیل ABC کالا به زبان ساده
در بیشتر شرکتهای بازرگانی و تولیدی، بخش کوچکی از کالاها بخش بزرگی از فروش یا سود را میسازند. این همان الگوی معروف «۸۰/۲۰» یا اصل پارتو است. البته این نسبت قانون ثابتی نیست و در هر شرکت فرق میکند؛ ولی تقریباً همیشه تمرکز وجود دارد و دیدن آن مهم است.
در تحلیل ABC کالاها را به سه گروه تقسیم میکنید:
- کلاس A: تعداد کمی از کالاها که بیشترین سهم را دارند؛ معمولاً کالاهایی که روی هم حدود ۷۰ تا ۸۰ درصد سهم را میسازند.
- کلاس B: گروه میانی؛ کالاهایی که ۱۵ تا ۲۰ درصد بعدی سهم را میسازند.
- کلاس C: تعداد زیادی کالا که روی هم سهم کوچکی، معمولاً ۵ تا ۱۰ درصد، دارند.
مرزها را خودتان تعیین میکنید. مهم این است که یک بار تعریف شوند، مکتوب شوند و هر دوره با همان تعریف محاسبه شوند.
با چه معیاری کالاها را رتبهبندی کنیم؟
رایجترین معیار، مبلغ فروش است؛ ولی تنها معیار درست نیست. انتخاب معیار به سؤالی بستگی دارد که میخواهید جواب بدهید:
| معیار رتبهبندی | به چه سؤالی جواب میدهد | نکته |
|---|---|---|
| مبلغ فروش خالص | کدام کالاها گردش مالی را میسازند؟ | در تورم، کالاهای گرانتر بالا میآیند حتی اگر حاشیه کمی داشته باشند |
| سود ناخالص | کدام کالاها واقعاً پول میسازند؟ | برای تصمیمهای خرید و موجودی معمولاً بهترین معیار است |
| تعداد فروش (دفعات یا مقدار) | کدام کالاها بیشترین کار عملیاتی را دارند؟ | برای چیدمان انبار و برنامهریزی جمعآوری سفارش مفید است |
| ارزش موجودی | سرمایه کجا خوابیده است؟ | برای کنترل سرمایه در گردش و برنامه شمارش انبار مفید است |
پیشنهاد عملی این است که رتبهبندی اصلی را بر اساس سود ناخالص انجام دهید و مبلغ فروش و ارزش موجودی را بهعنوان ستون کنار جدول نگه دارید. اگر بهای تمامشده کالاها در سیستم شما دقیق ثبت نمیشود، با مبلغ فروش شروع کنید و همزمان ثبت بهای تمامشده را اصلاح کنید. برای اینکه حاشیه سود هر کالا را درست ببینید، مقاله حاشیه سود به تفکیک کالا و مشتری کمک میکند.
ساخت جدول ABC در پنج گام
گام ۱: داده دوازده ماه گذشته را بیرون بکشید
برای هر کالا سه عدد لازم دارید: فروش خالص (فروش منهای برگشتی)، سود ناخالص و ارزش موجودی فعلی. بازه دوازدهماهه اثر فصل را پوشش میدهد. اگر کسبوکار شما فصلی است، بازه کوتاهتر کالاهای فصلی را اشتباه در کلاس C یا A مینشاند.
گام ۲: کالاها را مرتب کنید
جدول را بر اساس معیار اصلی (مثلاً سود ناخالص) از بزرگ به کوچک مرتب کنید. کالاهایی که سود منفی دارند را جدا علامت بزنید؛ اینها خودشان یک گزارش جداگانه لازم دارند.
گام ۳: سهم تجمعی را حساب کنید
برای هر ردیف، سهم آن کالا از کل و سهم تجمعی از بالای جدول تا همان ردیف را حساب کنید. این کار در اکسل با یک ستون جمع تجمعی و یک تقسیم ساده انجام میشود.
گام ۴: مرز کلاسها را بگذارید
با همان مرزی که تعریف کردهاید، کلاس هر کالا را مشخص کنید. مثلاً تا ۷۰ درصد تجمعی کلاس A، از ۷۰ تا ۹۰ درصد کلاس B و بقیه کلاس C.
گام ۵: ستون ارزش موجودی را کنارش بگذارید
اینجا تحلیل از یک فهرست ساده به ابزار تصمیم تبدیل میشود. وقتی کنار هر کلاس ببینید چقدر سرمایه در آن خوابیده، معلوم میشود پول شرکت با سود هر گروه همخوانی دارد یا نه.
یک مثال فرضی: ۴۰۰ قلم کالا
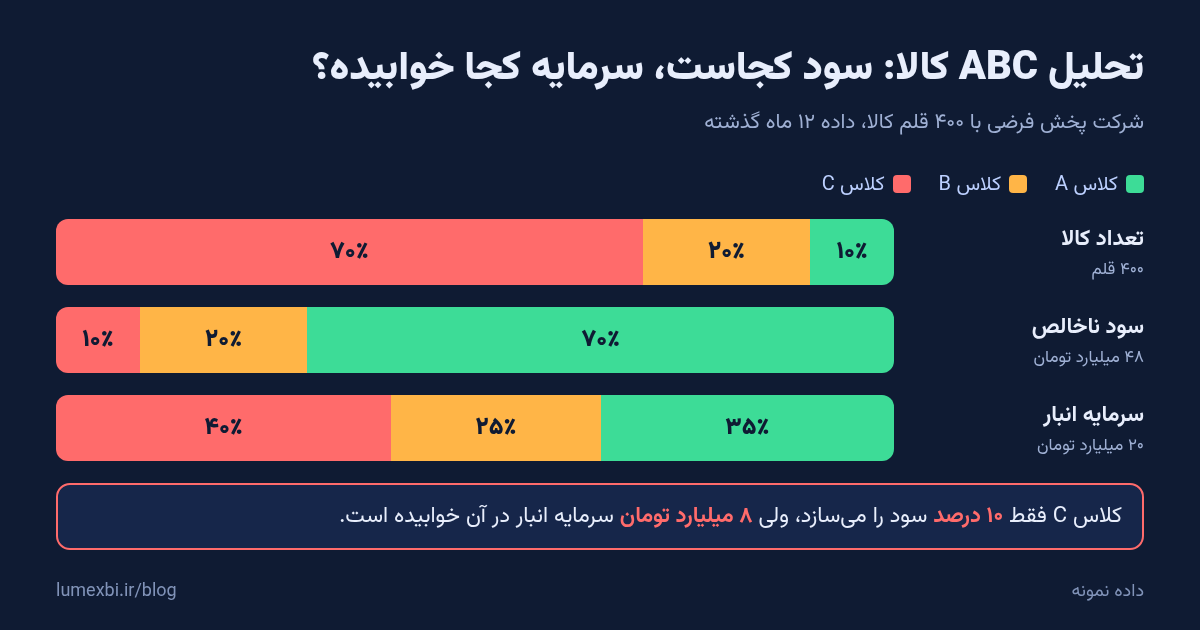
فرض کنید یک شرکت پخش ۴۰۰ قلم کالا دارد. سود ناخالص دوازده ماه گذشتهاش ۴۸ میلیارد تومان است و ارزش موجودی فعلی انبارش ۲۰ میلیارد تومان. عددهای زیر نمونهاند و فقط برای نشان دادن روش آمدهاند:
| کلاس | تعداد کالا | سهم از سود ناخالص | سود ناخالص (میلیارد تومان) | ارزش موجودی (میلیارد تومان) | سهم از سرمایه انبار |
|---|---|---|---|---|---|
| A | ۴۰ (۱۰ درصد) | ۷۰ درصد | ۳۳٫۶ | ۷ | ۳۵ درصد |
| B | ۸۰ (۲۰ درصد) | ۲۰ درصد | ۹٫۶ | ۵ | ۲۵ درصد |
| C | ۲۸۰ (۷۰ درصد) | ۱۰ درصد | ۴٫۸ | ۸ | ۴۰ درصد |
| جمع | ۴۰۰ | ۱۰۰ درصد | ۴۸ | ۲۰ | ۱۰۰ درصد |
دو نکته از این جدول بیرون میآید:
- چهل کالا سرنوشت سود شرکت را تعیین میکنند. اگر یکی از این چهل کالا یک ماه تمام شود، اثرش از دهها کالای کلاس C بیشتر است.
- بیشترین سرمایه انبار در کالاهایی خوابیده که کمترین سود را میسازند. کلاس C فقط ۱۰ درصد سود را میسازد، ولی ۴۰ درصد سرمایه انبار، یعنی ۸ میلیارد تومان، در آن است. در شرایطی که نقدینگی گران و کمیاب است، این عدد ارزش یک جلسه جدی را دارد.
برای پیدا کردن کالاهایی از کلاس C که اصلاً حرکت نمیکنند، مقاله کالای مرده و سرمایه خوابیده در انبار قدم بعدی است.
هر کلاس، یک سیاست جداگانه
ارزش تحلیل ABC در جدول نیست؛ در این است که برای هر کلاس قاعده متفاوتی بگذارید:
| موضوع | کلاس A | کلاس B | کلاس C |
|---|---|---|---|
| بررسی سفارش خرید | هفتگی | دو هفته یک بار | ماهانه یا فقط هنگام سفارش مشتری |
| موجودی اطمینان | بالاتر؛ کمبود پذیرفتنی نیست | متوسط | حداقل |
| شمارش انبار | ماهانه | فصلی | دو بار در سال |
| بازبینی قیمت فروش | با هر تغییر قیمت خرید | ماهانه | فصلی |
| مسئول پیگیری | یک نفر با نام مشخص برای هر کالا | مسئول گروه کالا | قاعده کلی، بدون پیگیری فردی |
با این تقسیمبندی، وقت تیم به کالاهایی میرسد که بیشترین اثر را دارند. برای تعیین نقطه سفارش کالاهای کلاس A، مقاله موجودی بحرانی و خرید قبل از کمبود را ببینید. اگر هم میخواهید بدانید سفارشهای مشتری چقدر کامل تحویل میشوند، نرخ تکمیل سفارش را برای کلاس A جداگانه اندازه بگیرید.
لایهٔ دوم: پایداری تقاضا (تحلیل XYZ)
دو کالا ممکن است هر دو در کلاس A باشند، ولی یکی هر ماه تقریباً به یک اندازه فروش برود و دیگری یک ماه زیاد و ماه بعد تقریباً هیچ. تحلیل XYZ همین تفاوت را نشان میدهد:
- X: تقاضای پایدار و قابل پیشبینی
- Y: تقاضای نوسانی یا فصلی
- Z: تقاضای نامنظم و غیرقابل پیشبینی
ترکیب این دو، تصمیمها را دقیقتر میکند. کالای AX را میتوان با برنامه خرید منظم مدیریت کرد. کالای AZ مهم است ولی پیشبینیاش سخت است؛ بهتر است با تأمینکننده توافق تحویل سریع داشته باشید تا اینکه موجودی زیادی نگه دارید. کالای CZ معمولاً بهترین نامزد برای حذف از سبد یا خرید فقط با سفارش قطعی مشتری است.
اشتباههای رایج در تحلیل ABC
- رتبهبندی فقط با مبلغ فروش. در تورم، کالای گران با حاشیه کم بالا میآید و کالای ارزان با حاشیه خوب پایین میماند.
- یک بار حساب کردن و فراموش کردن. کلاس کالاها با فصل، قیمت و رفتار مشتری عوض میشود. جدول ABC باید دستکم فصلی بهروز شود.
- حذف عجولانه کالاهای کلاس C. بعضی کالاهای کمفروش مکمل کالاهای اصلیاند و مشتری برای خرید کالای A به آنها هم نیاز دارد. پیش از حذف، بررسی کنید این کالاها معمولاً همراه چه کالاهایی خریده میشوند.
- قضاوت درباره کالای تازهوارد با داده ناقص. کالایی که سه ماه است وارد سبد شده، هنوز سابقه دوازدهماهه ندارد. آن را جدا علامت بزنید و با همان سه ماه بسنجید.
- کلاسهای زیاد. سه کلاس کافی است. وقتی کلاسها به پنج و شش برسند، هیچکس سیاست هر کدام را به خاطر نمیآورد.
روال فصلی ۳۰ دقیقهای برای مدیر
هر سه ماه یک بار، این جلسه کوتاه را با مسئول خرید، مسئول انبار و مدیر فروش برگزار کنید:
- جابهجایی کلاسها (۱۰ دقیقه): کدام کالاها از A به B یا از B به C رفتهاند و چرا؟ افت یک کالای A معمولاً زودتر از هر گزارش دیگری خبر از مشکل قیمت، رقیب یا تأمین میدهد.
- سرمایه کلاس C (۱۰ دقیقه): ارزش موجودی کلاس C نسبت به فصل قبل کم شده یا زیاد؟ برای کاهش آن چه هدفی میگذارید؟
- کمبود در کلاس A (۵ دقیقه): در این فصل چند بار یکی از کالاهای A تمام شده است؟ هدف باید نزدیک به صفر باشد.
- تصمیم و مسئول (۵ دقیقه): هر تصمیم با نام مسئول و تاریخ بازبینی ثبت شود.
اگر این جدول هر فصل از نو در اکسل ساخته شود، معمولاً یکی دو جلسه عقب میافتد. ابزارهای هوش تجاری مثل LumexBI که مستقیم به داده سپیدار وصل میشوند، گزارش کالاهای تندگردش و کندگردش را آماده دارند و همین کار را سادهتر میکنند؛ ولی حتی با یک فایل اکسل ساده هم میشود همین امروز شروع کرد.
سوالات متداول
تحلیل ABC را چند وقت یک بار باید بهروز کرد؟
برای بیشتر کسبوکارها فصلی کافی است. اگر سبد کالا زیاد عوض میشود یا قیمتها نوسان شدید دارند، ماهانه بهروز کنید.
مرز ۷۰، ۹۰ و ۱۰۰ درصد اجباری است؟
نه. بعضی شرکتها از ۸۰، ۹۵ و ۱۰۰ درصد استفاده میکنند. مهم این است که مرزها یک بار تعیین شوند و ثابت بمانند تا مقایسه دورهها معنا داشته باشد.
برای شرکت تولیدی هم کاربرد دارد؟
بله. در شرکت تولیدی میتوانید هم محصولات نهایی را بر اساس سود و هم مواد اولیه را بر اساس مبلغ خرید یا ارزش موجودی رتبهبندی کنید. مواد اولیه کلاس A همانهاییاند که کمبودشان خط تولید را متوقف میکند.
جمعبندی
تحلیل ABC یعنی قبول کنید همه کالاها به یک اندازه مهم نیستند و توجه و سرمایه را به همین نسبت تقسیم کنید. جدول را با سود ناخالص دوازده ماه گذشته بسازید، ارزش موجودی را کنارش بگذارید، برای هر کلاس سیاست جداگانه تعیین کنید و هر فصل نتیجه را مرور کنید. اولین بار که ببینید چه سهمی از سرمایه انبار در کالاهای کلاس C خوابیده است، احتمالاً این جلسه فصلی به یکی از مهمترین جلسههای شرکت تبدیل میشود. برای قدم بعدی، گردش موجودی انبار را برای هر کلاس جداگانه حساب کنید.
تعریف دستهها، مرز سهم فروش و قاعدهٔ سفارش هر دسته در راهنمای تحلیل ABC کالا آمده است.