
رشد واقعی فروش در تورم: وقتی جدول سبز، فروش کمتر را پنهان میکند
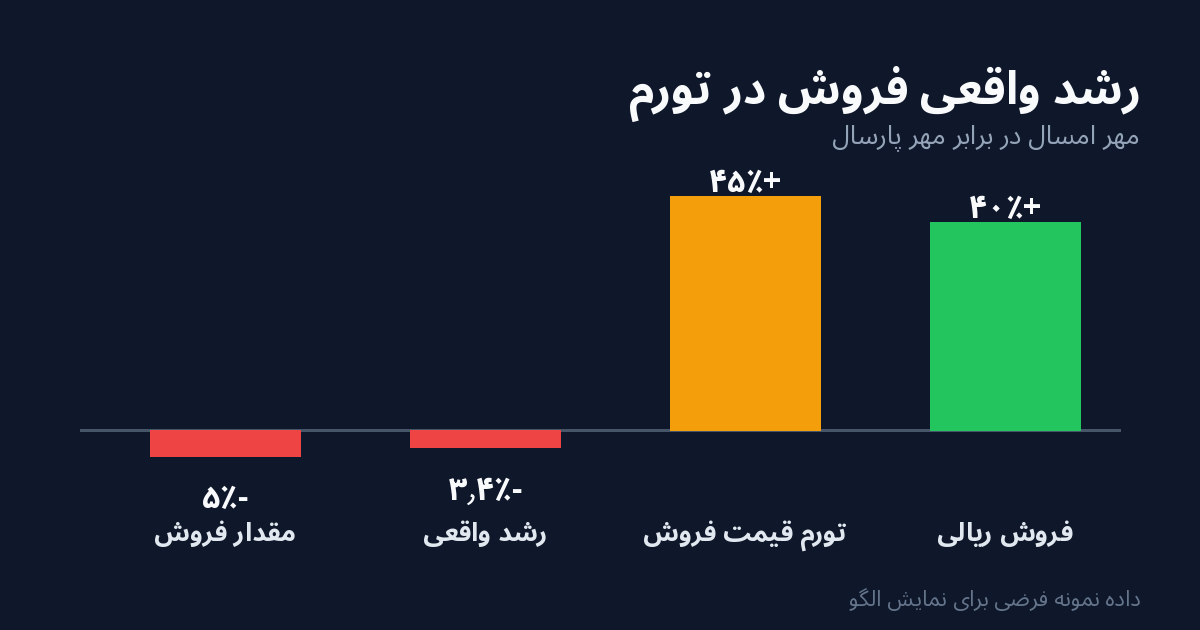
گزارش مهرماه میگوید فروش نسبت به مهر پارسال چهل درصد رشد کرده. جلسه راضی است، فروشندهها به هدف رسیدهاند و کسی نمیپرسد چند کارتن، چند کیلو یا چند دستگاه بیشتر فروختهایم. اما اگر قیمتهای خود شرکت در همین یک سال حدود چهلوپنج درصد بالا رفته باشد، آن رشد چهل درصدی در واقع یعنی کمتر فروختهایم. در اقتصادی که تورم دورقمی عادی شده، عدد ریالی فروش بهتنهایی خوب یا بد بودن ماه را نشان نمیدهد. این متن برای مدیران شرکتهای کوچک و متوسط ایرانی است: رشد واقعی فروش را چطور ساده حساب کنیم، رشد را به اثر قیمت، مقدار و ترکیب تفکیک کنیم، و چه ریتم ماهانهای جلوی تصمیمهای اشتباه را میگیرد.
رشد اسمی و رشد واقعی فروش چه فرقی دارند؟
رشد اسمی همان چیزی است که گزارش فروش نشان میدهد: مبلغ ریالی این دوره در برابر دوره قبل. رشد واقعی میپرسد اگر اثر افزایش قیمت را کنار بگذاریم، کسبوکار واقعاً بزرگتر شده یا نه.
فرمول سادهای که برای جلسه کافی است:
رشد واقعی ≈ (۱ + رشد اسمی) ÷ (۱ + تورم قیمت فروش) − ۱
یک مثال فرضی (عدد شرکت شما نیست، فقط برای نشان دادن الگو):
| شاخص | مهر پارسال | مهر امسال | تغییر |
|---|---|---|---|
| فروش ریالی | ۱۰ میلیارد | ۱۴ میلیارد | +۴۰٪ |
| میانگین افزایش قیمت فروش خود شرکت | — | — | +۴۵٪ |
| رشد واقعی | — | — | حدود −۳٫۴٪ |
| مقدار فروش (کارتن) | ۵۰٬۰۰۰ | ۴۷٬۵۰۰ | −۵٪ |
جدول فروش سبز است، اما شرکت در عمل کوچکتر شده. اگر بودجه خرید، استخدام یا پاداش را روی همان چهل درصد تنظیم کنید، روی رشدی برنامهریزی کردهاید که وجود ندارد.
با کدام تورم باید تعدیل کرد؟
دو انتخاب رایج وجود دارد و هر کدام سؤال متفاوتی را جواب میدهد:
- تورم عمومی (نرخ رسمی منتشرشده): نشان میدهد قدرت خرید درآمد شما نسبت به اقتصاد کلی چه شده. برای سهامدار و بحث «آیا ارزش واقعی کسبوکار حفظ شده؟» مفید است.
- تورم قیمت فروش خود شرکت: میانگین وزنی افزایش قیمت کالاهایی که واقعاً فروختهاید. برای مدیر عملیاتی دقیقتر است، چون مستقیم میگوید چه بخشی از رشد از برچسب قیمت آمده و چه بخشی از فروش بیشتر.
پیشنهاد عملی: برای جلسه ماهانه مدیریت، تورم قیمت فروش خود شرکت را مبنا بگذارید و تورم عمومی را فقط بهعنوان مرجع کنار آن ببینید. مهمتر از انتخاب، ثابت نگه داشتن تعریف است؛ اگر هر ماه شاخص عوض شود، عدد رشد واقعی هم به بحث سلیقهای تبدیل میشود.
چرا عدد ریالی فروش بهتنهایی گمراهکننده است؟
در بسیاری از شرکتهای متوسط ایران، گزارش فروش روی سه عادت قفل شده:
- مقایسه ماه با ماه قبل به جای ماه با دوره مشابه سال قبل، در حالی که فروش فصلی است (مهر، شب یلدا، اسفند و نوروز هر کدام الگوی خودشان را دارند)
- جمع ریالی بدون ستون مقدار؛ مقدار کالا در فاکتور ثبت شده، اما در گزارش مدیریتی دیده نمیشود
- هدف فروشنده به ریال، که با هر موج افزایش قیمت خودبهخود آسانتر میشود
نتیجه این است که تورم کار مدیر را پنهان میکند: هم خبر خوب را بزرگ نشان میدهد و هم خبر بد را. افت مقدار، ریزش آرام مشتریان و فشار روی حاشیه، همه زیر یک عدد ریالی رو به بالا گم میشوند.
تفکیک رشد به سه اثر: قیمت، مقدار و ترکیب
برای اینکه بفهمید رشد از کجا آمده، تغییر فروش را به سه بخش بشکنید. لازم نیست مدل پیچیده بسازید؛ همین سه سؤال کافی است:
اثر قیمت
چه مقدار از رشد فقط به خاطر گرانتر شدن همان کالاها بوده؟ برای هر کالا یا گروه کالا: (قیمت امسال − قیمت پارسال) × مقدار امسال.
اثر مقدار
اگر قیمتها ثابت مانده بود، به خاطر بیشتر یا کمتر فروختن چقدر تغییر داشتیم؟ (مقدار امسال − مقدار پارسال) × قیمت پارسال، با فرض ترکیب ثابت.
اثر ترکیب (Mix)
آیا سهم کالاهای گرانتر یا پرحاشیهتر در سبد فروش بالا رفته یا پایین آمده؟ شرکتی که مقدار کل ثابتی دارد اما فروشش به سمت کالاهای ارزانتر جابهجا شده، رشد واقعی منفی دارد حتی اگر تعداد کارتن تغییری نکرده باشد. این همان جایی است که حاشیه سود کالا و مشتری باید کنار فروش دیده شود.
یک جمعبندی فرضی برای جلسه:
| بخش رشد | سهم از ۴ میلیارد افزایش فروش |
|---|---|
| اثر قیمت | +۴٫۳ میلیارد |
| اثر مقدار | −۰٫۵ میلیارد |
| اثر ترکیب | +۰٫۲ میلیارد |
| جمع | +۴ میلیارد |
این جدول یک جمله روشن به جلسه میدهد: «همه رشد ما از قیمت آمده، کمتر فروختهایم و سبد کمی به سمت کالاهای گرانتر رفته.» حالا بحث از «ماه خوبی بود» به «چرا مقدار افتاد» میرسد.
چهار عددی که هر ماه کنار فروش ریالی بگذارید
- رشد مقداری به تفکیک گروه کالا: با یک واحد ثابت (کارتن، کیلو، دستگاه، یا واحد معادل). اگر کالاها واحد مشترک ندارند، برای هر گروه جداگانه ببینید.
- رشد واقعی فروش نسبت به دوره مشابه سال قبل: با همان فرمول بالا و تورم قیمت فروش خود شرکت.
- تعداد مشتری فعال و تعداد فاکتور: اگر ریال بالا رفته و تعداد مشتری فعال پایین آمده، رشد روی شانه حسابهای کمتری است؛ موضوعی که در تمرکز فروش روی چند مشتری هم دیده میشود.
- حاشیه ناخالص با بهای جایگزینی: در تورم، بهای تمامشدهای که با قیمت خرید قدیمی حساب شده سود را روی کاغذ بزرگ نشان میدهد. رشد فروشی که با بهای خرید دوباره کالا حاشیه را میخورد، رشد نیست.
اثر زنجیرهای: بودجه، پاداش، انبار و نقدینگی
روی بودجه
اگر بودجه سال به ریال بسته شده و تورم بیشتر از پیشبینی بوده، رسیدن به بودجه ممکن است فقط یعنی تورم بیشتر شده است. در بستن ماهانه سود و زیان انحراف از بودجه را به اثر قیمت و اثر مقدار تفکیک کنید.
روی پاداش فروشنده
هدف صرفاً ریالی با هر افزایش قیمت آسانتر میشود. فروشندهای که مقدارش پایین آمده ممکن است همچنان پاداش کامل بگیرد. هدف را دوبعدی کنید: ریال و مقدار یا تعداد مشتری فعال.
روی خرید و انبار
اگر برنامه خرید روی رشد ریالی فروش تنظیم شود، احتمال انباشت موجودی بالا میرود. مقدار فروش است که باید سفارش را هدایت کند؛ گردش موجودی را هم بر اساس مقدار ببینید، نه فقط ارزش ریالی انبار.
روی نقدینگی
نکتهای که زیاد نادیده گرفته میشود: حتی وقتی مقدار ثابت است، تورم نیاز به سرمایه در گردش را بالا میبرد. همان موجودی و همان مطالبات حالا ریال بیشتری قفل میکنند. رشد اسمی فروش بدون رشد مقدار میتواند با کمبود نقد همراه باشد.
چطور این تحلیل را بدون پروژه سنگین شروع کنید؟
گام ۱: واحد مقدار مشترک را تعریف کنید
برای هر گروه کالا یک واحد ثابت انتخاب کنید و آن را مکتوب کنید. اگر کالاها در فاکتور با واحدهای مختلف ثبت میشوند، یک جدول تبدیل ساده بسازید.
گام ۲: شاخص قیمت داخلی بسازید
برای ده تا بیست کالای پرفروش که بیشتر فروش را میسازند، میانگین قیمت فروش هر ماه را با همان ماه سال قبل مقایسه کنید و میانگین وزنی بگیرید. این عدد «تورم قیمت فروش شما» است.
گام ۳: جدول ماهانه قیمت، مقدار و ترکیب را ثابت کنید
هر ماه یک جدول یکسان: فروش ریالی، رشد اسمی، رشد واقعی، و سهم اثر قیمت، مقدار و ترکیب. هیچ ماهی بدون این جدول بسته نشود.
گام ۴: همیشه با دوره مشابه سال قبل مقایسه کنید
مهر با مهر، آبان با آبان. تعداد روز کاری و تعطیلات را هم در نظر بگیرید؛ مناسبتهای قمری هر سال حدود ده تا یازده روز در تقویم شمسی جابهجا میشوند و میتوانند مقایسه یک ماه را خراب کنند.
گام ۵: هدف و پاداش را دوبعدی کنید
از ماه بعد، هدف فروشنده و مدیر فروش هم ریالی باشد و هم مقداری (یا تعداد مشتری فعال). اگر فقط یکی را میتوانید اضافه کنید، مقدار را اضافه کنید.
ریتم ماهانهای که رشد کاذب را زود لو میدهد
| عادت ضعیف | ریتم بهتر |
|---|---|
| مقایسه ماه با ماه قبل | مقایسه با دوره مشابه سال قبل |
| فقط جمع ریالی فروش | ریال + مقدار + رشد واقعی |
| یک عدد رشد کل | تفکیک به اثر قیمت، مقدار و ترکیب |
| هدف فروشنده فقط ریالی | هدف ریالی و مقداری |
| حاشیه با بهای خرید قدیمی | حاشیه با بهای جایگزینی |
پیشنهاد یک ماه آزمایشی:
- هفته ۱: واحد مقدار و فهرست کالاهای پرفروش را تعریف کنید و شاخص قیمت داخلی را برای همین ماه و ماه مشابه پارسال حساب کنید
- هفته ۲ و ۳: جدول قیمت، مقدار و ترکیب را برای سه ماه گذشته بسازید و در جلسه مدیریت مرور کنید
- پایان ماه: بپرسید چند درصد از رشد امسال واقعاً از فروش بیشتر آمده و کدام گروه کالا یا مشتری مقدار را پایین کشیده است
اشتباههای رایج در شرکتهای متوسط ایران
- جشن گرفتن رشد اسمی کمتر از تورم: رشد ۳۰ درصدی در سالی که قیمتهای خودتان ۴۰ درصد بالا رفته، افت است
- تعدیل با شاخصی که به کسبوکار ربط ندارد: تورم عمومی با تورم سبد کالای شما یکی نیست
- حذف ستون مقدار از گزارش مدیریتی: داده هست، فقط دیده نمیشود
- پاداش فقط ریالی: سیستم خودش تورم را به جای عملکرد پاداش میدهد
- نادیده گرفتن اثر ترکیب: مقدار ثابت با سبد ارزانتر هنوز یعنی کوچک شدن
نقش ابزار (یک اشاره نرم)
وقتی تعریف واحد مقدار، شاخص قیمت داخلی و جدول ماهانه ثابت شد، منطقی است فروش ریالی، مقدار و حاشیه از همان داده حسابداری کنار هم دیده شوند، نه از چند فایل اکسل که هر ماه دستی به هم چسبانده میشوند. تیمهایی که روی سپیدار کار میکنند گاهی این نما را روی همان منبع میسازند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار این است که قبل از جشن گرفتن عدد ریالی، رشد واقعی را دیده باشید.
جمعبندی برای مدیر
در اقتصاد تورمی، فروش ریالی فقط نیمی از داستان را میگوید. رشد را با دوره مشابه سال قبل مقایسه کنید، آن را با تورم قیمت فروش خودتان تعدیل کنید، و به سه اثر قیمت، مقدار و ترکیب بشکنید. بعد هدف، پاداش، خرید و بودجه را روی همان عدد واقعی تنظیم کنید.
اگر همین ماه فقط یک ستون مقدار و یک خط رشد واقعی کنار گزارش فروش بگذارید، معمولاً زودتر میفهمید کدام «ماه سبز» در واقع ماهی بوده که کمتر فروختهاید.