
نقطه سربهسر ماهانه: از چه روزی در ماه واقعاً سود میکنیم؟
بیشتر مدیرها فروش ماه را دقیق میدانند، اما کمتر کسی بیدرنگ جواب این سؤال را دارد: «این ماه باید چقدر بفروشیم که فقط ضرر نکنیم؟» حقوق، اجاره، بیمه، قسط و هزینههای جاری از روز اول ماه شروع میشوند، ولی سود فقط بعد از اینکه فروش از یک مرز مشخص رد شد شکل میگیرد. اسم این مرز نقطه سربهسر است. در اقتصادی که حقوق و اجاره هر سال جهش میکنند و تخفیفها بیسروصدا حاشیه را میخورند، نقطه سربهسر عددی نیست که یک بار در سال در طرح توجیهی حساب شود؛ باید هر ماه دیده شود. این متن برای مدیران شرکتهای کوچک و متوسط ایرانی است: نقطه سربهسر را ساده حساب کنیم، آن را به «روز سربهسر» تبدیل کنیم، و ببینیم چه چیزهایی بیصدا جابهجایش میکنند.
نقطه سربهسر به زبان ساده
نقطه سربهسر مبلغی از فروش است که در آن سود صفر است: نه سود، نه زیان. هر ریال فروش بالاتر از آن، بخشیاش سود میشود و هر ریال کمتر، زیان. برای حسابش فقط دو چیز لازم است.
هزینه ثابت و هزینه متغیر
- هزینه ثابت هزینهای است که با فروش این ماه بالا و پایین نمیرود: حقوق و بیمه کارکنان ثابت، اجاره دفتر و انبار، استهلاک، شارژ و قبوض پایه، نرمافزار و حسابرسی.
- هزینه متغیر هزینهای است که با هر فروش اضافه به وجود میآید: بهای تمامشده کالای فروشرفته، پورسانت فروشنده، کرایه حمل، کارمزد درگاه و بستهبندی.
بعضی هزینهها نیمهمتغیر هستند؛ مثلاً حقوق ثابت ویزیتور بهعلاوه پورسانت. برای جلسه مدیریت لازم نیست وسواس داشته باشید: بخش ثابتش را ثابت و بخش درصدیاش را متغیر بگیرید. یک تقسیمبندی تقریبی که هر ماه یکسان تکرار شود، از یک تقسیمبندی دقیق که فقط یک بار انجام شده خیلی مفیدتر است.
حاشیه مشارکت
حاشیه مشارکت یعنی از هر صد تومان فروش، بعد از کم کردن هزینههای متغیر، چند تومان باقی میماند تا هزینههای ثابت را بپوشاند و بعد سود بسازد.
نسبت حاشیه مشارکت = (فروش − هزینههای متغیر) ÷ فروش
نقطه سربهسر (ریالی) = هزینه ثابت ماهانه ÷ نسبت حاشیه مشارکت
یک مثال فرضی: شرکت پخش با ۱٫۸ میلیارد تومان هزینه ثابت
عددها فرضیاند و فقط الگو را نشان میدهند، نه وضعیت شرکت شما را.
| شاخص | مقدار ماهانه |
|---|---|
| هزینه ثابت (حقوق، اجاره، بیمه، سربار) | ۱٬۸۰۰ میلیون تومان |
| نسبت حاشیه مشارکت | ۳۰٪ |
| نقطه سربهسر | ۶٬۰۰۰ میلیون تومان |
| میانگین فروش ماهانه | ۷٬۵۰۰ میلیون تومان |
| سود عملیاتی (۷٬۵۰۰ − ۶٬۰۰۰) × ۳۰٪ | ۴۵۰ میلیون تومان |
یعنی این شرکت از ۷٫۵ میلیارد فروش ماهانه، شش میلیاردش را فقط برای «سرپا ماندن» میفروشد. سود ماه فقط از ۱٫۵ میلیارد آخر درمیآید. همین یک خط، نگاه جلسه به هدف فروش، تخفیف و هزینه را عوض میکند.
روز سربهسر: عددی که همه در جلسه میفهمند
مبلغ نقطه سربهسر برای مدیر مالی کافی است، اما برای مدیر فروش و تیم، یک تاریخ ملموستر است. اگر شرکت مثال ما ۲۵ روز کاری در ماه داشته باشد و روزی حدود ۳۰۰ میلیون تومان بفروشد:
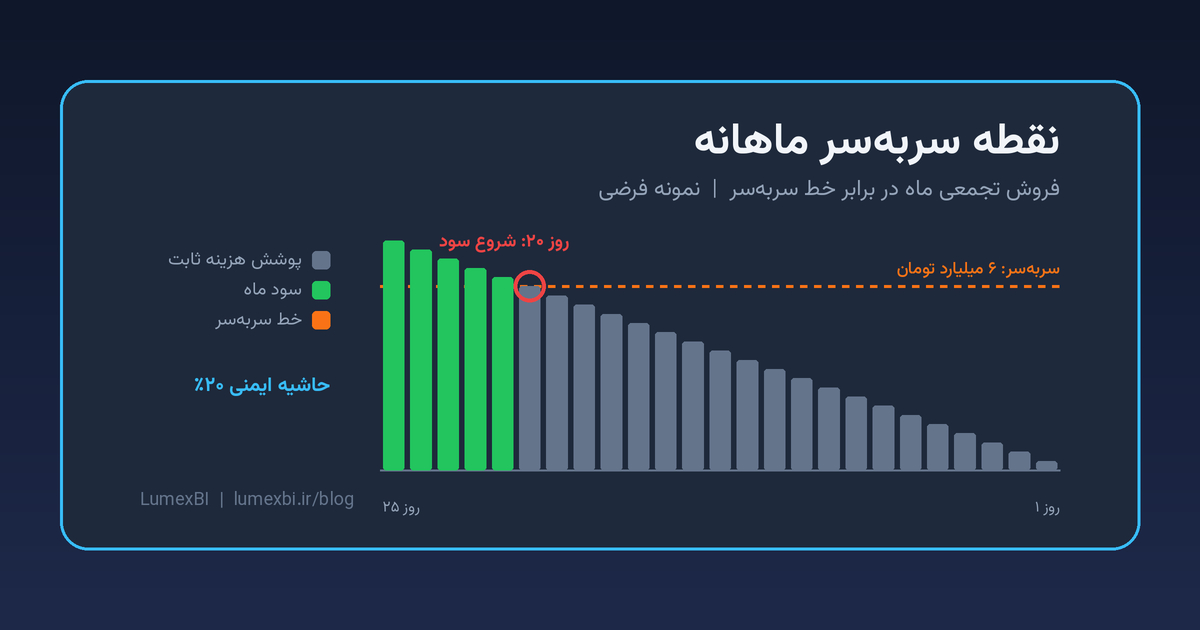
روز سربهسر = نقطه سربهسر ÷ میانگین فروش روزانه = ۶٬۰۰۰ ÷ ۳۰۰ = روز کاری بیستم
به زبان ساده: بیست روز اول ماه کار میکنیم تا هزینهها پوشانده شود و فقط پنج روز آخر برای سود است. وقتی این را روی تخته جلسه بنویسید، معنای «یک هفته افت فروش» یا «یک روز تعطیلی اضافه» برای همه روشن میشود. افت فروش در هفته اول ماه، در عمل سود هفته آخر را میبلعد.
نمودار فروش تجمعی ماه در برابر خط سربهسر، سادهترین شکل این ایده است: هر روز یک نقطه، و یک خط افقی که باید از آن رد شویم. اگر تا نیمه ماه فاصله با خط زیاد است، هنوز وقت اصلاح هست؛ روز بیستوهشتم دیگر نیست.
حاشیه ایمنی: چقدر تا ضرر فاصله داریم؟
حاشیه ایمنی = (فروش فعلی − نقطه سربهسر) ÷ فروش فعلی
در مثال ما: (۷٬۵۰۰ − ۶٬۰۰۰) ÷ ۷٬۵۰۰ = ۲۰٪. یعنی اگر فروش ۲۰ درصد افت کند، شرکت به صفر میرسد. حاشیه ایمنی زیر ۱۰ درصد یعنی یک ماه بد، یک مشتری بزرگ که خرید را عقب بیندازد، یا یک تأخیر در تحویل کالا کافی است تا ماه زیانده شود. این عدد را کنار ریسک تمرکز فروش روی چند مشتری ببینید: اگر سه مشتری بزرگ ۳۵ درصد فروش را میسازند و حاشیه ایمنی ۲۰ درصد است، از دست دادن یکیشان کل سود ماه را میبرد.
سه چیزی که نقطه سربهسر را بیصدا جابهجا میکند
۱. افزایش سالانه حقوق و اجاره
فرض کنید اول سال حقوق و اجاره بالا رفته و هزینه ثابت از ۱٬۸۰۰ به ۲٬۳۴۰ میلیون تومان رسیده (۳۰ درصد رشد). با همان حاشیه ۳۰ درصدی، نقطه سربهسر میشود ۷٬۸۰۰ میلیون تومان؛ یعنی بالاتر از کل فروش فعلی. اگر فروش ریالی همپای این جهش بالا نرود، شرکت بدون اینکه کسی تصمیم بدی گرفته باشد وارد زیان میشود. به همین دلیل باید هدف فروش سال جدید را بعد از بودجه هزینه ثابت بست، نه قبل از آن.
۲. تخفیف و فشار روی حاشیه
اگر تخفیفهای پلکانی، جایزه فروش یا قیمتگذاری دیرهنگام در تورم، نسبت حاشیه مشارکت را از ۳۰ به ۲۷ درصد پایین بیاورد، نقطه سربهسر از ۶٬۰۰۰ به حدود ۶٬۶۷۰ میلیون تومان میرسد؛ یعنی ۱۱ درصد فروش بیشتر فقط برای سربهسر شدن. سه واحد درصد تخفیف بیشتر به چشم کوچک میآید، اما روز سربهسر را حدود دو روز کاری عقب میبرد.
۳. تغییر ترکیب فروش
نسبت حاشیه مشارکت یک میانگین است. اگر سهم کالاهای کمحاشیه یا مشتریان با تخفیف بالا در فروش ماه زیاد شود، فروش کل ممکن است ثابت بماند ولی نقطه سربهسر بالا برود. برای همین حاشیه مشارکت را هر ماه از داده واقعی همان ماه حساب کنید، نه از عدد ثابتی که سال قبل در اکسل نوشته شده.
سربهسر حسابداری در برابر سربهسر نقدی
نقطه سربهسر معمولی با «سود» کار دارد، نه با «پول نقد». دو تفاوت مهم در کسبوکارهای ایرانی:
- استهلاک هزینه ثابت است اما پول نقد از حساب بیرون نمیبرد؛ در مقابل، قسط وام و بازپرداخت اصل تسهیلات در سود و زیان نیستند اما ماهانه نقد میخواهند.
- فروش اعتباری و چکی در سود ماه حساب میشود، اما پولش ممکن است دو یا سه ماه بعد برسد.
پس دو عدد داشته باشید: سربهسر سود (برای قضاوت درباره قیمت و هزینه) و سربهسر نقدی (هزینه ثابت نقدی بهعلاوه اقساط، تقسیم بر حاشیه مشارکت، و کنارش وصول واقعی ماه). شرکتی که روی کاغذ از روز بیستم سود میکند ولی وصولش عقب است، ممکن است همان ماه برای پرداخت حقوق کم بیاورد.
دادهها را از کجا بیاوریم؟
اگر حسابداریتان در سپیدار یا نرمافزار مشابه ثبت میشود، تقریباً همه چیز موجود است؛ فقط باید یک بار دستهبندی شود:
- هزینه ثابت: از حسابهای هزینهی دفتر کل (حقوق و دستمزد، اجاره، بیمه، استهلاک، هزینههای اداری و عمومی). یک بار مشخص کنید کدام حسابها ثابتاند و همان فهرست را هر ماه استفاده کنید.
- هزینه متغیر: بهای تمامشده کالای فروشرفته، پورسانت، حمل و کارمزدها.
- فروش خالص: فروش منهای برگشت از فروش و تخفیفها؛ نه مبلغ فاکتورهای صادرشده.
- فروش روزانه: برای نمودار تجمعی و تخمین روز سربهسر.
نکته عملی: هزینههایی که آخر ماه یا دیرتر ثبت میشوند (مثل حقوق یا اجارهای که با تأخیر سند میخورد) را با بودجه ماهانه جایگزین کنید تا وسط ماه تصویر ناقص نداشته باشید.
ریتم ماهانه: چهار عدد روی یک صفحه
لازم نیست گزارش سنگین بسازید. همین چهار عدد، هر هفته بهروز و یک بار در ماه در جلسه مدیریت، کافی است:
- نقطه سربهسر ماه جاری با هزینه ثابت بهروز و حاشیه مشارکت همین ماه.
- فروش تجمعی تا امروز در برابر خط سربهسر.
- روز سربهسر پیشبینیشده با ریتم فروش فعلی؛ اگر از روز آخر ماه جلوتر رفت، زنگ خطر است.
- حاشیه ایمنی و روند سه ماه اخیرش.
و سه سؤال ثابت برای جلسه:
- چرا حاشیه مشارکت این ماه با ماه قبل فرق کرده؛ قیمت، تخفیف یا ترکیب؟
- کدام هزینه ثابت در شش ماه گذشته بیشترین رشد را داشته و آیا قابل برگشت است؟
- اگر بزرگترین مشتری خرید این ماه را عقب بیندازد، از سربهسر رد میشویم؟
وقتی این عددها زنده و مشترک باشند، بهجای انتظار برای بستن حسابها در ماه بعد، مدیر فروش و مدیر مالی از وسط ماه یک زبان مشترک دارند. ابزارهایی مثل داشبوردهای هوش تجاری روی سپیدار (مثلاً LumexBI) میتوانند این چهار عدد را بدون اکسل شبانه جلوی چشم نگه دارند، ولی حتی یک جدول ساده با تعریف ثابت هم شروع خوبی است.
اشتباهات رایج
- حساب کردن با فروش ناخالص: برگشتها و تخفیفها را کم نکنید، نقطه سربهسر خوشبینانه درمیآید.
- حاشیه مشارکت ثابت در کل سال: در تورم، حاشیه هر ماه تغییر میکند؛ عدد سال قبل گمراهکننده است.
- نادیده گرفتن هزینههای دیرثبت: وسط ماه همه چیز سودده به نظر میرسد، تا وقتی سند حقوق ثبت شود.
- یکی دانستن سود و نقد: سربهسر سود با سربهسر نقدی فرق دارد؛ هر دو را ببینید.
- هدف فروش بدون نگاه به هزینه ثابت: هدفی که پایینتر از سربهسر سال جدید باشد، در واقع هدف زیان است.
پرسشهای پرتکرار
نقطه سربهسر را ماهانه حساب کنیم یا سالانه؟
برای تصمیمهای قیمت و بودجه، سالانه؛ برای مدیریت روزمره، ماهانه. کسبوکارهای فصلی بهتر است هر ماه را با هزینه ثابت همان ماه و حاشیه همان ماه بسنجند.
اگر چند خط محصول داریم چه کنیم؟
با میانگین وزنی حاشیه مشارکت شروع کنید. اگر ترکیب فروش زیاد تغییر میکند، برای هر خط محصول حاشیه جداگانه حساب کنید و سهم هر خط را در فروش ماه در نظر بگیرید.
حاشیه ایمنی چند درصد خوب است؟
عدد جادویی ندارد، اما زیر ۱۰ درصد یعنی شرکت با یک ماه بد وارد زیان میشود. بالای ۲۵ درصد معمولاً فضای تنفس برای تخفیف، استخدام یا سرمایهگذاری میدهد.
جمعبندی
نقطه سربهسر سادهترین عددی است که جواب «این ماه چقدر باید بفروشیم؟» را میدهد، و روز سربهسر آن را برای همه تیم قابل فهم میکند. هزینه ثابت را یک بار دستهبندی کنید، حاشیه مشارکت را هر ماه از داده واقعی بگیرید، فروش تجمعی را روزانه در برابر خط سربهسر ببینید و حاشیه ایمنی را زیر نظر داشته باشید. شرکتی که میداند از چه روزی در ماه سود میکند، درباره تخفیف، استخدام و هدف فروش آگاهانهتر تصمیم میگیرد.