هزینهٔ توزیع هر مسیر: وقتی مسیر پرفروش سود نمیدهد
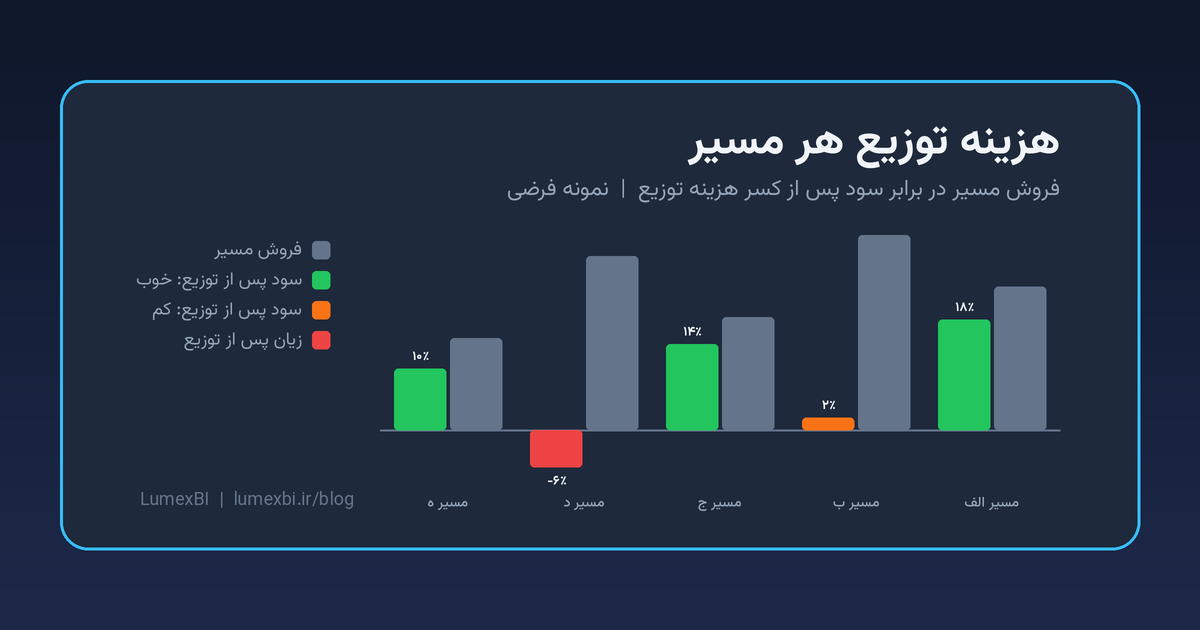
در جلسه ماهانه، مسیری که بیشترین فروش را دارد معمولاً تشویق میشود. ولی اگر همین مسیر هر روز دو ماشین، سوخت زیاد، چند ساعت انتظار پشت در فروشگاهها و تحویلهای خرد بخواهد، ممکن است بعد از کم کردن هزینه رساندن کالا، تقریباً هیچ سودی برای شرکت نماند. در بسیاری از شرکتهای پخش ایرانی، هزینه توزیع هر مسیر هیچوقت جدا حساب نمیشود؛ همه هزینههای ناوگان یکجا در دفتر مینشیند و سود هر مسیر از روی فروش آن حدس زده میشود. این متن برای مدیرعامل، مدیر مالی و مدیر پخش است: چرا فروش بالا تضمین سود نیست، هزینه هر مسیر را چطور ساده حساب کنیم و با نتیجهاش چه کنیم.
هزینهٔ توزیع هر مسیر دقیقاً شامل چه چیزهایی است؟
هزینه توزیع یعنی همه پولی که خرج میشود تا کالا از انبار به دست مشتری برسد. برای هر مسیر، این هزینه معمولاً از این اجزا ساخته میشود:
- هزینه ماشین: سوخت، استهلاک یا کرایه، تعمیر و بیمه، به نسبت روزهایی که ماشین در آن مسیر کار میکند
- هزینه نیروی انسانی: حقوق راننده و کمکراننده و سهم ویزیتور مسیر، به نسبت زمانی که صرف همان مسیر میشود
- هزینههای پنهان: برگشت کالا، تحویل دوباره سفارش ناقص، انتظار پشت در فروشگاه و جریمه یا عوارض
اشتباه رایج این است که فقط سوخت دیده شود. سوخت اغلب بخش کوچکی از هزینه است؛ زمان راننده و ماشین، بخش بزرگتری است که در هیچ فاکتوری نمیآید.
چرا مسیر پرفروش ممکن است سود نسازد؟
سود یک مسیر از سه عدد ساخته میشود: فروش، حاشیه سود کالا و مشتری و هزینه رساندن کالا. مسیری که فروش بالایی دارد ولی:
- سفارشهایش خرد و پراکنده است و ماشین برای هر نقطه تحویل مبلغ کمی جابهجا میکند
- بیشتر کالاهایش کمحاشیه یا تخفیفدار است
- برگشت از فروش یا سفارش ناقص زیادی دارد و ماشین دوباره به همان نقطه برمیگردد
ممکن است در عمل از مسیری با فروش کمتر ولی سفارشهای درشتتر، سود کمتری بدهد.
یک مثال فرضی برای جلسه اول (اعداد واقعی شرکت شما نیستند): دو مسیر با فروش ماهانه تقریباً برابر دارید. در مسیر اول، هر روز ۱۲ نقطه تحویل با سفارشهای درشت دارید. در مسیر دوم، ۳۵ نقطه تحویل با سفارشهای کوچک، ترافیک شهری و دو برگشت در هفته. فروش این دو روی کاغذ یکی است، ولی هزینه هر نقطه تحویل در مسیر دوم چند برابر است و سود خالصش ممکن است نزدیک صفر باشد.
چهار قدم برای حساب کردن هزینهٔ توزیع هر مسیر
قدم ۱: هزینه یک روز کاری ماشین را یک بار حساب کنید
برای هر ماشین، هزینه ماهانه سوخت، استهلاک یا کرایه، تعمیر، بیمه و حقوق راننده را جمع بزنید و بر تعداد روزهای کاری تقسیم کنید. نتیجه، «هزینه یک روز ماشین» است. لازم نیست دقیق تا ریال باشد؛ یک عدد معقول که مدیر مالی و مدیر پخش روی آن توافق کنند کافی است.
قدم ۲: هزینه را به مسیر ببرید، نه به ماشین
از برنامه ارسال مشخص کنید هر ماشین در ماه چند روز در کدام مسیر بوده است. هزینه روز ماشین ضرب در روزهای هر مسیر، بهعلاوه هزینههای مستقیم همان مسیر (عوارض، انبار میانی، کمکراننده)، هزینه توزیع ماهانه آن مسیر را میدهد.
قدم ۳: سه عدد را برای هر مسیر کنار هم بگذارید
| شاخص | چطور حساب میشود | چه چیزی را نشان میدهد |
|---|---|---|
| هزینه هر نقطه تحویل | هزینه توزیع مسیر تقسیم بر تعداد تحویلها | مسیرهای پراکنده و خرد |
| هزینه توزیع به فروش | هزینه توزیع مسیر تقسیم بر فروش خالص همان مسیر | سنگینی هزینه رساندن کالا نسبت به درآمد |
| سود پس از توزیع | سود ناخالص مسیر منهای هزینه توزیع آن | سهم واقعی مسیر در سود شرکت |
این جدول را ماهانه بسازید و مسیرها را بر اساس «سود پس از توزیع» مرتب کنید، نه بر اساس فروش.
قدم ۴: برای مسیرهای ته جدول، یک تصمیم مشخص بگیرید
مسیر زیانده لزوماً تعطیلکردنی نیست. گزینههای معمول:
- حداقل مبلغ سفارش برای نقاط کوچک، یا تحویل یک روز در میان به جای هر روز
- ادغام دو مسیر کمبار در یک سفر، با ترتیب بهتر نقاط
- تغییر ترکیب کالا در همان مسیر به سمت اقلامی با حاشیه بهتر
- بررسی ویزیتور و برنامه ویزیت همان مسیر؛ گاهی مشکل از رفتوآمد است، نه از بازار. این را کنار عملکرد ویزیتور ببینید
ریتم ماهانهٔ کنترل هزینهٔ توزیع
- هفته اول ماه: بهروز کردن هزینه روز هر ماشین با قیمتهای جدید سوخت، قطعه و حقوق
- هفته دوم: جدول سه شاخص برای همه مسیرها و فهرست پنج مسیر ته جدول
- پایان ماه: یک تصمیم مشخص برای هر مسیر زیانده و بررسی اثر تصمیم ماه قبل
اشتباههای رایج در شرکتهای پخش ایرانی
- تقسیم مساوی هزینه ناوگان بین همه مسیرها. این کار مسیر پراکنده و مسیر فشرده را یکسان نشان میدهد
- ثابت نگه داشتن هزینه در تورم. هزینه روز ماشین که یک سال پیش حساب شده، امروز خیلی کمتر از واقعیت است
- قضاوت مسیر فقط با فروش. مسیر پرفروش اگر کمحاشیه و پراکنده باشد، میتواند سود مسیرهای دیگر را هم بخورد
- نادیده گرفتن تحویل دوباره. هر برگشت یا سفارش ناقص یعنی یک سفر دیگر که در هیچ گزارشی دیده نمیشود
- یکی گرفتن مشتری بزرگ با مسیر سودده. مسیری که روی یک مشتری بزرگ ایستاده، ریسک تمرکز فروش هم دارد
نقش ابزار
وقتی هزینه روز ماشین و برنامه ارسال روشن شد، طبیعی است این عددها کنار فروش و حاشیه هر مسیر، از همان داده فروش دیده شوند؛ نه از اکسل جداگانه واحد پخش. تیمهایی که روی سپیدار کار میکنند گاهی این نما را روی یک منبع میسازند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار، این است که مسیرها با سود واقعی مقایسه شوند، نه با فروش.
جمعبندی برای مدیر
هزینه توزیع هر مسیر نشان میدهد فروش کجا واقعاً سود میسازد و کجا فقط ماشین را خسته میکند. هزینه روز ماشین را یک بار حساب کنید، آن را به مسیرها ببرید و مسیرها را با «سود پس از توزیع» مرتب کنید.
اگر همین ماه فقط برای پنج مسیر پرفروش، هزینه هر نقطه تحویل را حساب کنید، معمولاً زود معلوم میشود کدام مسیر به اصلاح برنامه ارسال نیاز دارد.