
هزینههای جاری خزنده: سودی که هر ماه بیسروصدا کم میشود
بیشتر شرکتها وقتی سودشان کم میشود، اول سراغ فروش میروند: «باید بیشتر بفروشیم.» اما در خیلی از شرکتهای کوچک و متوسط ایرانی، سود نه با یک اتفاق بزرگ، بلکه با دهها افزایش کوچک کم میشود: یک اشتراک نرمافزار جدید، پیک بیشتر، اضافهکاری که موقت بود و دائمی شد، پذیرایی جلسهها، تعمیرات پراکنده، کارمزدها و دیرکردها. هیچکدام بهتنهایی جلسه اضطراری نمیخواهد، اما جمعشان بعد از شش ماه میتواند یکسوم سود را بخورد. اسم این پدیده هزینههای جاری خزنده است. این متن برای مدیرانی است که میخواهند این خزش را زود ببینند، بدون اینکه هر چند ماه یک بار با «ریاضت ناگهانی» به کسبوکار ضربه بزنند.
هزینه جاری خزنده یعنی چه؟
منظور از هزینه جاری (یا هزینههای عمومی، اداری و فروش) هزینههایی است که مستقیم در بهای تمامشده کالا نیست اما برای سرپا ماندن شرکت لازم است: حقوق ستادی، اجاره، حمل، بازاریابی، نرمافزار، تعمیرات، ارتباطات، پذیرایی، کارمزد بانکی و مشابه اینها.
خزنده یعنی رشد آهسته و بیصاحب. هزینه خزنده معمولاً سه ویژگی دارد:
- هر قلمش کوچک است. چند ده میلیون تومان در ماه در برابر فروش چند ده میلیاردی به چشم نمیآید.
- با تورم قاطی میشود. وقتی همهچیز گران میشود، هر افزایشی «طبیعی» به نظر میرسد و کسی نمیپرسد کدامش تورم بود و کدامش مصرف بیشتر.
- در سرفصلهای پراکنده ثبت میشود. یک بخش در «هزینههای متفرقه»، یک بخش در تنخواه، یک بخش در هزینه حمل فروش. هیچ گزارشی آن را یکجا نشان نمیدهد.
چرا گزارش ماهانه معمولاً آن را نشان نمیدهد؟
گزارش سود و زیان ماهانه رایج، هزینهها را با ماه قبل مقایسه میکند. افزایش دو یا سه درصدی هر ماه در برابر ماه قبل ناچیز است، اما شش ماه پشت سر هم یعنی رشد قابل توجهی که هیچوقت در یک ماه «قرمز» نشده. برای دیدن خزش باید روند را دید، نه فقط تفاوت دو ماه.
شاخص درست: نسبت هزینه جاری به سود ناخالص
رایجترین شاخص، نسبت هزینه جاری به فروش است. در اقتصاد تورمی این شاخص گمراهکننده است: فروش ریالی با تورم بالا میرود و نسبت هزینه به فروش ممکن است ثابت بماند، در حالی که حاشیه سود ناخالص کوچکتر شده و پول کمتری برای پوشاندن هزینهها مانده است.
شاخص دقیقتر برای جلسه مدیریت این است:
نسبت هزینه جاری = هزینههای جاری ماه ÷ سود ناخالص همان ماه
این عدد مستقیم میگوید از هر صد تومانی که بعد از کم کردن بهای کالا باقی میماند، چند تومانش صرف اداره شرکت میشود و چند تومانش سود عملیاتی میماند. اگر این نسبت به صد درصد برسد، شرکت با هر حجمی از فروش، سود عملیاتی ندارد.
سقف را چطور تعیین کنیم؟
عدد جادویی واحدی برای همه صنایع وجود ندارد. شرکت پخش با حاشیه ناخالص پایین و شرکت خدماتی با حاشیه بالا سقفهای متفاوتی دارند. روش عملی این است:
- میانگین این نسبت را در سه تا شش ماهی که از سودشان راضی بودهاید حساب کنید.
- سود عملیاتی هدفتان را مشخص کنید. مثلاً اگر میخواهید دستکم ۴۵ درصد سود ناخالص به سود عملیاتی برسد، سقف نسبت هزینه جاری ۵۵ درصد است.
- همین سقف را مکتوب کنید و هر ماه کنار عدد واقعی نشان دهید.
یک مثال فرضی: شش ماه، بدون هیچ تصمیم بزرگ
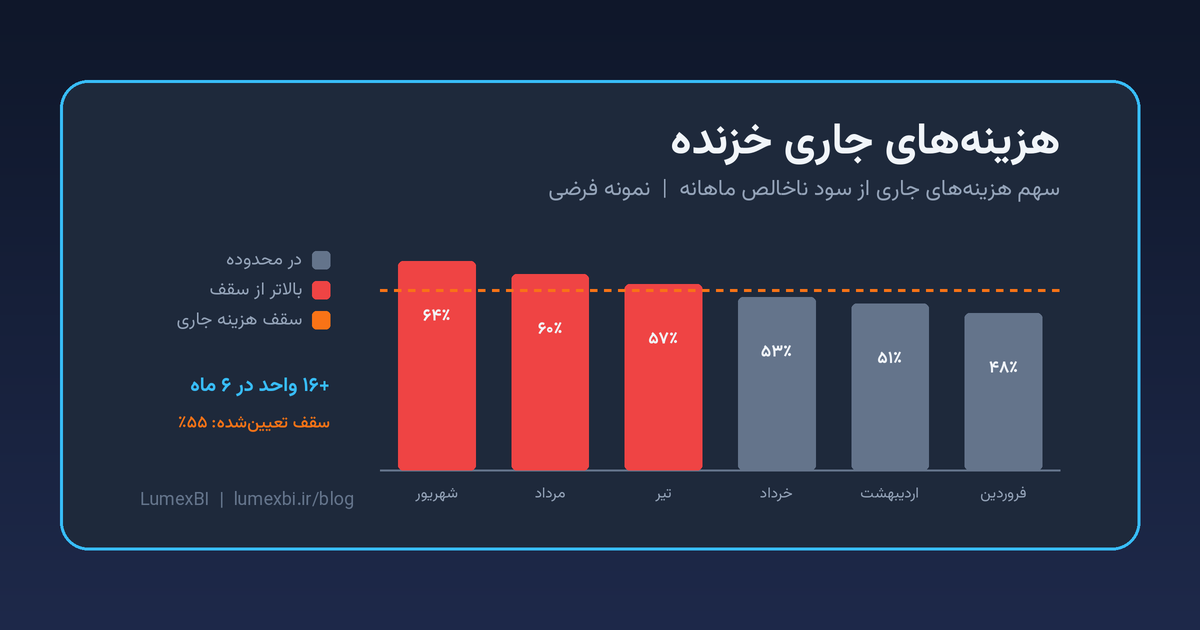
یک شرکت پخش فرضی را در نظر بگیرید که سود ناخالص ماهانهاش در شش ماه اول سال حدود ۵ میلیارد تومان ثابت مانده است. هیچ استخدام بزرگ، دفتر جدید یا کمپین تبلیغاتی سنگینی هم نداشته است. با این حال:
| ماه | هزینههای جاری (میلیارد تومان) | نسبت به سود ناخالص |
|---|---|---|
| فروردین | ۲٫۴ | ۴۸٪ |
| اردیبهشت | ۲٫۵۵ | ۵۱٪ |
| خرداد | ۲٫۶۵ | ۵۳٪ |
| تیر | ۲٫۸۵ | ۵۷٪ |
| مرداد | ۳٫۰ | ۶۰٪ |
| شهریور | ۳٫۲ | ۶۴٪ |
اعداد جدول فرضی و برای توضیح روش است.
هزینه جاری ماهانه ۸۰۰ میلیون تومان بالا رفته و سود عملیاتی ماهانه از ۲٫۶ به ۱٫۸ میلیارد تومان رسیده؛ یعنی حدود ۳۱ درصد کاهش سود بدون اینکه فروش افت کند. هیچ ماهی هم بیش از ۸ درصد نسبت به ماه قبلش رشد نداشته که زنگ خطر را به صدا درآورد.
وقتی این ۸۰۰ میلیون را باز کنیم، معمولاً تصویر اینطور است: بخشی افزایش مصوب حقوق اول سال و تمدید اجاره است (قابل پیشبینی)، و بخش بزرگ دیگر از اقلامی آمده که هیچکس مسئولشان نبوده.
شش نقطه رایج نشت هزینه در شرکتهای ایرانی
- اشتراکها و سرویسها: نرمافزار، پنل پیامک، سرور، فضای ابری و سرویسهایی که برای یک پروژه خریده شدند و پروژه تمام شد اما تمدید خودکار ادامه دارد.
- حمل، پیک و ارسال فوری: ارسال فوری که استثنا بود و به روال تبدیل شد، یا سفارشهای کوچک که هزینه ارسالشان از حاشیه سودشان بیشتر است.
- اضافهکاری دائمی: اضافهکاری برای فصل شلوغ تصویب شد و چون کسی آن را قطع نکرد، به بخشی از حقوق ثابت تبدیل شد.
- تنخواه و هزینههای متفرقه: پذیرایی، ایابوذهاب، خریدهای کوچک اداری. سرفصل «متفرقه» در بسیاری از شرکتها سریعترین رشد را دارد.
- تعمیرات پراکنده: خودرو، تجهیزات و ساختمان. ده تعمیر کوچک گاهی از یک تعویض اساسی گرانتر میشود.
- کارمزد، جریمه و دیرکرد: کارمزد بانکی، جریمه تأخیر بیمه و مالیات، و دیرکرد اقساط. اینها هزینهای هستند که هیچ ارزشی نمیسازند و معمولاً نشانه ضعف برنامهریزی نقدینگیاند.
روش سهلایه کنترل: سقف، صاحب، بازبینی
لایه اول: سقف نسبت
همان سقف نسبت هزینه جاری به سود ناخالص که بالا تعریف کردیم. این عدد هر ماه در صفحه اول گزارش مدیریت، با روند ششماهه، دیده شود. هدف این نیست که هر ماه زیر سقف باشید؛ هدف این است که عبور از سقف بلافاصله دیده و توضیح داده شود.
لایه دوم: هر سرفصل یک صاحب
هزینه بیصاحب رشد میکند. برای هر سرفصل هزینه یک نفر را مشخص کنید: حمل با مدیر لجستیک، نرمافزار و سرویسها با مسئول فناوری، تنخواه با مدیر اداری، اضافهکاری با مدیر منابع انسانی. صاحب هزینه لازم نیست تأییدکننده هر خرید باشد؛ فقط باید هر ماه بتواند بگوید این عدد چرا تغییر کرده است.
لایه سوم: بازبینی ماهانه سیدقیقهای
یک جلسه کوتاه ماهانه با یک جدول ثابت:
- ده سرفصلی که بیشترین افزایش ریالی را نسبت به میانگین سه ماه قبل داشتهاند (نه بیشترین درصد؛ درصد بالای عددهای کوچک وقت جلسه را هدر میدهد).
- برای هر کدام یک برچسب: تورم قراردادی، حجم بیشتر، قلم جدید یا نامشخص.
- اقلام «نامشخص» تا ماه بعد باید یا توضیح داده شوند یا متوقف شوند.
یک بار در هر فصل هم فهرست کامل اشتراکها، قراردادهای تمدید خودکار و اضافهکاریهای تصویبشده را مرور کنید و هر قلمی را که دیگر لازم نیست ببندید.
تورم را از مصرف جدا کنید
در ایران بخشی از رشد هزینه گریزناپذیر است. اما «تورم» نباید برچسب عمومی برای هر افزایشی باشد. سه دسته را جدا ببینید:
- افزایش قراردادی و مصوب: حقوق پایه بر اساس مصوبه سالانه، اجاره طبق قرارداد. اینها را اول سال در بودجه ببینید تا در طول سال غافلگیر نشوید.
- افزایش قیمت با حجم ثابت: کرایه حمل گرانتر شده اما تعداد ارسال همان است. این تورم واقعی است و باید در قیمتگذاری فروش منعکس شود.
- افزایش حجم یا قلم جدید: تعداد ارسال، ساعت اضافهکاری یا تعداد اشتراکها بیشتر شده. این تورم نیست؛ تصمیم یا عادت است و باید صاحب داشته باشد.
اگر داده حجم را ندارید (تعداد ارسال، ساعت اضافهکار، تعداد کاربر نرمافزار)، از همین ماه برای چند سرفصل بزرگ شروع به ثبتش کنید. بدون حجم، هر افزایشی بهاسم تورم پذیرفته میشود.
اشتباههای رایج در کنترل هزینه
- برش یکباره همه هزینهها با یک درصد ثابت. کاهش ۲۰ درصدی همه سرفصلها ساده است، اما هزینههای رشدساز مثل آموزش فروش و بازاریابی را هماندازه هزینههای بیفایده میبُرد.
- نگاه سالانه. وقتی هزینهها فقط موقع بستن سال بررسی شوند، شش تا دوازده ماه خزش قبلاً پرداخت شده است.
- تمرکز بر درصد بهجای ریال. رشد ۲۰۰ درصدی هزینه پذیرایی جلسه را مشغول میکند، در حالی که رشد ۱۵ درصدی حمل شاید ده برابر پول بیشتری باشد.
- کنترل بدون ارتباط با سود ناخالص. اگر حاشیه ناخالص با تخفیف یا افزایش بهای کالا کوچک شده باشد، حتی هزینه جاری ثابت هم نسبتش بالا میرود. این دو را کنار هم ببینید.
نقش ابزار (یک اشاره نرم)
این روش اکسل پیچیده نمیخواهد؛ یک جدول ثابت ماهانه کافی است. مشکل معمولاً این است که سرفصلهای هزینه در نرمافزار حسابداری دقیق ثبت شدهاند، اما کنار هم گذاشتن روند ششماهه، سود ناخالص و سقف، هر ماه کار دستی چندساعته است و همین باعث میشود بازبینی عقب بیفتد. تیمهایی که حسابداریشان روی سپیدار است، گاهی این نما را با ابزاری مثل LumexBI مستقیم روی همان داده میسازند تا عدد قبل از جلسه آماده باشد. مهمتر از ابزار این است که سقف، صاحب و بازبینی ماهانه واقعاً اجرا شود.
جمعبندی برای مدیر
هزینههای جاری معمولاً با تصمیمهای بزرگ بالا نمیروند؛ با تصمیمهای کوچکی بالا میروند که کسی دوباره سراغشان نمیرود. برای کنترلشان:
- نسبت هزینه جاری به سود ناخالص را هر ماه، با روند ششماهه، ببینید.
- یک سقف مکتوب بر اساس سود عملیاتی هدف تعیین کنید.
- برای هر سرفصل هزینه یک صاحب مشخص کنید.
- هر ماه ده افزایش بزرگ ریالی را برچسب بزنید و اقلام «نامشخص» را تا ماه بعد تعیین تکلیف کنید.
- تورم قراردادی، تورم قیمت و افزایش حجم را از هم جدا کنید.
یک سؤال برای جلسه این هفته: اگر فروش ما شش ماه ثابت بماند، هزینههای جاری ما در همین مدت چقدر بالا رفته و چه کسی میتواند دلیلش را توضیح دهد؟
پرسشهای متداول
نسبت هزینه جاری به سود ناخالص چند درصد مناسب است؟
عدد واحدی برای همه وجود ندارد. سقف مناسب از سود عملیاتی هدف شما میآید: اگر میخواهید دستکم ۴۰ درصد سود ناخالص به سود عملیاتی برسد، سقف شما ۶۰ درصد است. مقایسه با ماههای خوب گذشته خود شرکت، معیار عملیتری از میانگین صنعت است.
چرا هزینه را با فروش مقایسه نکنیم؟
در تورم، فروش ریالی بالا میرود و نسبت هزینه به فروش ممکن است ثابت بماند، در حالی که حاشیه ناخالص کوچک شده است. سود ناخالص پولی است که واقعاً برای پوشاندن هزینهها در دسترس است؛ پس معیار دقیقتری است.
بازبینی هزینه را چند وقت یک بار انجام دهیم؟
بازبینی سرفصلها ماهانه و کوتاه، و مرور کامل اشتراکها، قراردادهای تمدید خودکار و اضافهکاریها فصلی. بازبینی سالانه برای کنترل خزش خیلی دیر است.