ترکیب فروش نقد و نسیه: وقتی رشد فروش نقد را قفل میکند
گزارش فروش ماه بالا رفته، ولی صندوق خالی است و چکها هنوز چند هفته فاصله دارند. این فاصله همان جایی است که ترکیب فروش نقد و نسیه از مبلغ فروش مهمتر میشود. در پخش ایرانی، رشدی که بیشتر از نسیه و چک بیاید، میتواند نقد را قفل کند حتی وقتی نمودار فروش سبز است. این متن برای مدیرعامل، مدیر بازرگانی و مدیر مالی است: ترکیب را چطور تعریف کنید، چطور بسنجید و چطور هدف بگذارید.
ترکیب نقد و نسیه یعنی چه؟
ترکیب فروش نقد و نسیه یعنی سهم هر نوع تسویه از فروش همان دوره:
- نقد: فاکتوری که همان روز یا با فاصله خیلی کوتاه پولش به حساب میرسد
- نسیه: تعهد باز بدون چک؛ موعد وصول بعداً است
- چک: وعده پرداخت با تاریخ سررسید؛ تا وصول، نقد نیست
مهم این است که «فروش» را با «نقد شدن» یکی نگیرید. فاکتور بستهشده فقط تعهد است؛ نقد وقتی آزاد میشود که پول واقعاً وارد حساب شود. همین منطق در چرخه تبدیل نقد هم دیده میشود.
چرا در پخش ایرانی مهمتر است؟
در عمدهفروشی و پخش، نسیه و چک ابزار رایج جذب سفارشاند. سه اثر مستقیم دارد:
- نقد عملیاتی: خرید کالا، کرایه، حقوق و مالیات با نقد پرداخت میشوند، نه با فاکتور فروش
- ریسک تمرکز: اگر رشد روی چند مشتری بزرگ نسیهای باشد، تمرکز فروش و ریسک وصول همزمان بالا میرود
- سقف اعتبار: بدون دیدن ترکیب، سقف اعتبار مشتری فقط روی مبلغ باز مانده تنظیم میشود و سهم نقد از دست میرود
یعنی ترکیب، پلی است بین فروش و نقدینگی؛ نه جایگزین گزارش فروش.
چطور بسنجید؟
سه سنجه ساده کافی است. اعداد زیر فرضیاند و مال شرکت شما نیستند.
سهم فروش نقد = مبلغ فاکتورهای نقد ÷ فروش کل همان دوره
میانگین روز تا نقد = میانگین فاصله تاریخ فاکتور تا تاریخ وصول واقعی (برای چک تا تاریخ وصول چک)
تمرکز اعتبار = سهم چند مشتری بزرگ از فروش نسیه و چک
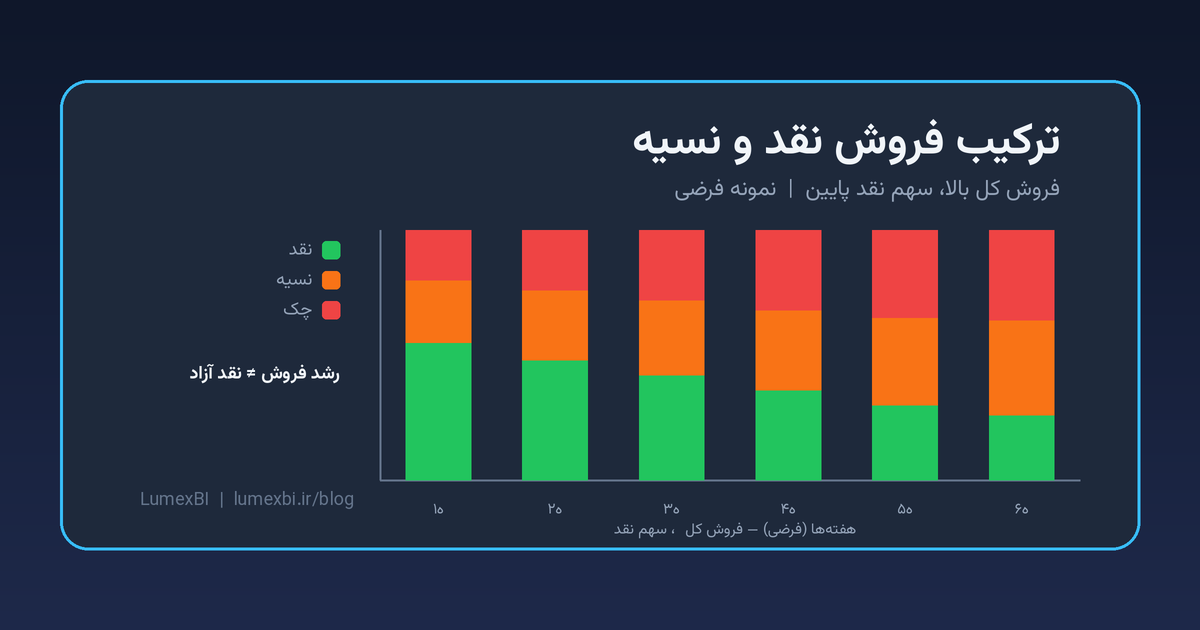
یک مثال فرضی: فروش ماه ۱۰۰ واحد، نقد ۳۰، نسیه ۴۰، چک ۳۰. سهم نقد ۳۰ درصد است. اگر ماه بعد فروش ۱۲۰ شود ولی نقد همان ۳۰ بماند، رشد آمده ولی ترکیب بدتر شده است.
کنار اینها، بدهکاران معوق و وصول مطالبات را ببینید. ترکیب خوب روی کاغذ، با معوق بالا در عمل نقد را آزاد نمیکند.
نشانههای هشدار
اینها معمولاً زودتر از بحران نقد دیده میشوند:
- رشد فروش فقط از مسیر نسیه و چک میآید و سهم نقد ثابت یا نزولی است
- چند مشتری بزرگ بخش عمده فروش اعتباری را میگیرند
- سررسید چکها دورتر میشود یا معوق بالا میرود
- ویزیتور برای رسیدن به هدف ماه، راحتتر نسیه میدهد تا نقد بگیرد
- کالاهای کمحاشیه با شرایط اعتباری بلند فروخته میشوند
هر کدام بهتنهایی دلیل توقف فروش نیست؛ ولی با هم نشان میدهد ترکیب از کنترل خارج شده است.
اقدامهای عملی
هدف ترکیب را یکباره و برای همه یکی نگذارید. سادهتر این است:
- هدف سهم نقد بر اساس بخش مشتری: خردهفروش نقدیتر، عمدهفروش بزرگ اعتباریتر؛ هدف را جدا بنویسید
- سختگیری روی کالای کمحاشیه: اگر حاشیه نازک است، نسیه بلند معنی ندارد؛ یا نقد بیشتر، یا سقف کوتاهتر
- داشبورد هفتگی ترکیب: هر هفته سهم نقد، نسیه و چک، روز تا نقد، و معوق را کنار هم ببینید
- اتصال به سقف اعتبار: افزایش سقف فقط وقتی منطقی است که سهم نقد و رفتار وصول همان مشتری قابل قبول باشد
نسخه اول را میشود با خروجی فاکتور ۳۰ روز اخیر و یک جدول ساده ساخت. وقتی ریتم جا افتاد، طبیعی است این نما کنار فروش و وصول دیده شود. تیمهایی که روی سپیدار کار میکنند گاهی ترکیب نقد و نسیه را روی یک داشبورد میگذارند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار این است که هر هفته ترکیب را ببینید، نه فقط مبلغ فروش.
اشتباه رایج: جشن گرفتن فروش بدون ترکیب
گزارش فروش بالا لزوماً خبر خوب نقد نیست. اگر تیم فقط مبلغ فاکتور را جشن بگیرد، تیم به دادن نسیهٔ بیشتر تشویق میشود. بهتر است کنار فروش، سهم نقد و روز تا نقد هم در جلسه هفتگی خوانده شود. وگرنه رشدی میسازید که صندوق را خالیتر میکند.
جمعبندی برای مدیر
ترکیب فروش نقد و نسیه میگوید فروش چقدر زود به نقد تبدیل میشود. در پخش، این ترکیب اغلب از خود مبلغ فروش برای زنده ماندن نقد مهمتر است. سهم نقد، روز تا نقد و تمرکز اعتبار را ببینید، هدف را بر اساس بخش مشتری بگذارید، و رشدی را که فقط از نسیه آمده زود علامت بزنید.
همین هفته: فاکتورهای ۳۰ روز اخیر را خروجی بگیرید، هر ردیف را به نقد، نسیه یا چک تفکیک کنید، سهم هر کدام و میانگین روز تا نقد را حساب کنید. اگر سهم نقد نزولی است یا رشد فقط از اعتبار آمده، همان جلسه هدف ترکیب را برای ماه جاری بنویسید.