سقف اعتبار مشتری چیست و چطور برای هر حساب بسته میشود
ویزیتور زنگ میزند: «مشتری قدیمی است، سفارش بزرگ داده، فقط تأیید شما مانده.» شما تأیید میکنید، چون مشتری را میشناسید و فروش هم لازم است. سه ماه بعد همین مشتری بزرگترین ردیف فهرست بدهکاران است. در بسیاری از شرکتهای پخش و عمدهفروشی ایرانی، سقف اعتبار مشتری یا اصلاً تعریف نشده یا عددی است که سالها پیش نوشته شده و دیگر کسی نگاهش نمیکند. این متن برای مدیرعامل، مدیر مالی و مدیر فروش است: سقف اعتبار چیست، چرا با تورم زود کهنه میشود و چطور با چهار قدم ساده کنترلش کنیم؛ بدون اینکه فروش خوب را از دست بدهیم.
سقف اعتبار مشتری دقیقاً چه چیزی را کنترل میکند؟
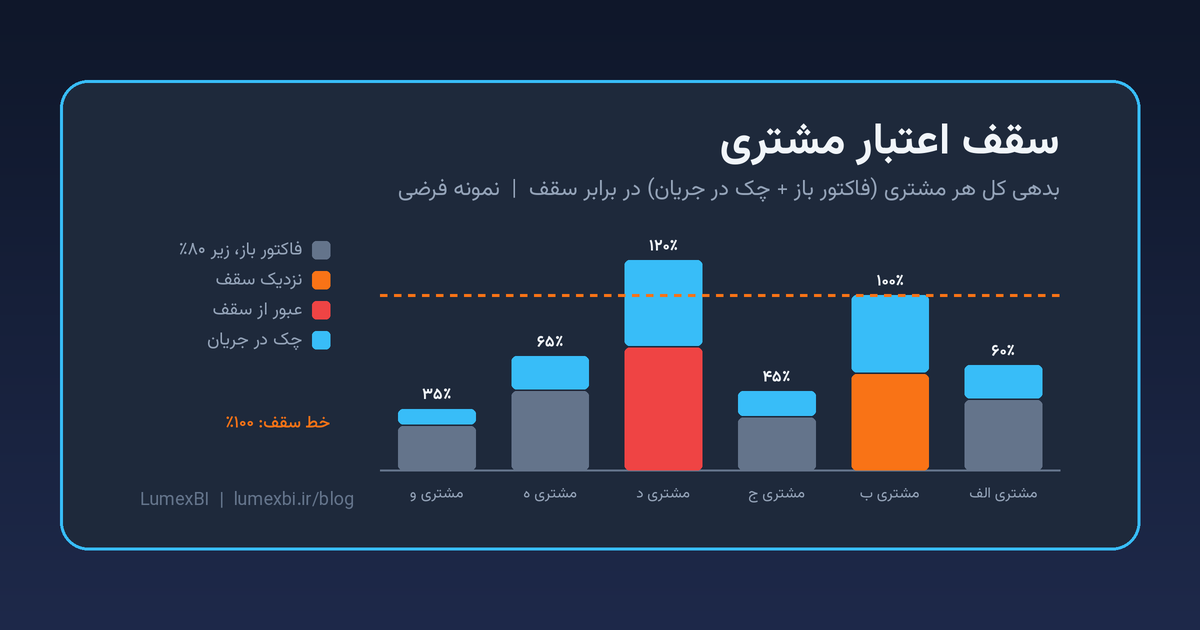
سقف اعتبار یعنی حداکثر مبلغی که یک مشتری میتواند در هر لحظه به شما بدهکار باشد؛ جمع فاکتورهای پرداختنشده، چکهای سررسیدنشده و سفارشهای تأییدشدهای که هنوز فاکتور نشدهاند. سه اشتباه رایج در تعریف آن:
- فقط مانده حساب را دیدن. چک دریافتی که هنوز پاس نشده، پول نیست؛ ریسک است. اگر چکهای در جریان را حساب نکنید، بدهی واقعی مشتری خیلی بیشتر از عددی است که میبینید
- سقف ریالی ثابت در تورم. سقفی که دو سال پیش تعیین شده، امروز با همان مبلغ کالای خیلی کمتری را پوشش میدهد. مشتری مدام به سقف میخورد و تیم فروش یاد میگیرد آن را دور بزند
- سقف بدون مدت. «تا فلان مبلغ» بدون «تا چند روز» نصف قاعده است. مشتریای که زیر سقف است ولی فاکتورهایش ۹۰ روز باز مانده، همان بدهکار معوق فرداست
چرا فروش نسیه بیصدا از توان وصول جلو میزند؟
در بیشتر پخشها، فروش و وصول دو تیم و دو گزارش جدا دارند. تیم فروش با ریال فروش سنجیده میشود و هیچ هزینهای برای فروش نسیه پرریسک نمیپردازد. نتیجه این است که:
- سفارشهای بزرگ دقیقاً از مشتریانی میآید که جای دیگر اعتبار ندارند
- مشتری خوشحساب و مشتری بدحساب با یک شرایط فروش کار میکنند
- مدیر وقتی متوجه میشود که چرخه تبدیل نقد طولانی شده و پول خرید ماه بعد کم آمده است
یک مثال فرضی برای جلسه اول (اعداد واقعی شرکت شما نیستند): ۲۰ مشتری بزرگ دارید و برای هیچکدام سقف بهروز تعریف نشده. وقتی بدهی فعلی و چکهای در جریان هر کدام را کنار میانگین خرید ماهانهاش بگذارید، شاید ببینید پنج نفر بیش از سه ماه خرید خود بدهکارند. این پنج نفر معمولاً همانهاییاند که بیشترین فشار را برای تأیید سفارش جدید میآورند.
چهار قدم برای کنترل سقف اعتبار مشتری
قدم ۱: «بدهی کل» را درست تعریف کنید
بدهی کل هر مشتری را اینطور حساب کنید: مانده فاکتورهای باز، بهعلاوه چکهای دریافتی سررسیدنشده، بهعلاوه سفارشهای تأییدشده و فاکتورنشده. فقط همین عدد را با سقف مقایسه کنید. اگر چکها را در ریتم نقدینگی و سررسید چک دنبال میکنید، همان داده اینجا هم به کار میآید.
قدم ۲: سقف را به خرید ماهانه گره بزنید، نه به یک عدد ثابت
به جای «۵۰۰ میلیون برای همه»، سقف را بر اساس رفتار خود مشتری بگذارید؛ مثلاً معادل یک تا دو ماه میانگین خرید شش ماه اخیرش. اینطوری سقف با تورم و رشد مشتری خودبهخود جابهجا میشود و لازم نیست هر فصل دستی بازنویسی شود.
قدم ۳: مشتریان را سه دسته کنید
| دسته | نشانه | قاعده پیشنهادی |
|---|---|---|
| سبز | وصول بهموقع، بدون چک برگشتی در سال اخیر | سقف کامل، تأیید خودکار سفارش زیر سقف |
| زرد | تأخیر گاهبهگاه یا رشد سریع بدهی | سقف کمتر، سفارش بالای سقف با تأیید مدیر فروش |
| قرمز | چک برگشتی یا فاکتور باز بیش از مدت مجاز | فقط نقدی یا پیشپرداخت تا تسویه |
این جدول را یک بار با مدیر مالی و مدیر فروش با هم بنویسید تا بعداً بحث سر هر سفارش تکرار نشود.
قدم ۴: استثنا را ممنوع نکنید، ثبتش کنید
همیشه سفارشی پیش میآید که ارزش عبور از سقف را دارد. مشکل استثنا نیست؛ استثنای بیردپاست. برای هر عبور از سقف ثبت کنید چه کسی تأیید کرد، چقدر بالاتر رفت و تا چه تاریخی باید برگردد. پایان ماه همین فهرست را مرور کنید؛ اگر یک ویزیتور یا یک مسیر مدام در آن است، سراغ عملکرد ویزیتور بروید.
ریتم هفتگی کنترل اعتبار
- شنبه: فهرست مشتریانی که بدهی کلشان از ۸۰٪ سقف گذشته، برای مدیر فروش و ویزیتور هر مسیر
- وسط هفته: پیگیری مشتریان زرد قبل از ثبت سفارش بعدی، نه بعد از آن
- پایان ماه: مرور استثناها و جابهجایی مشتریان بین سه دسته
اشتباههای رایج در شرکتهای پخش ایرانی
- سقف روی کاغذ، تأیید تلفنی در عمل. اگر هر سفارش بالای سقف با یک تماس تلفنی تأیید میشود، سقف وجود ندارد
- قطع ناگهانی اعتبار مشتری قدیمی. کاهش سقف را از قبل و شفاف اعلام کنید؛ قطع یکشبه، مشتری خوب را هم سمت رقیب میفرستد و به ریزش مشتری میرسد
- یکی گرفتن مشتری بزرگ با مشتری امن. بزرگترین مشتری اغلب بزرگترین ریسک است؛ این را کنار تمرکز فروش روی چند مشتری ببینید
- فراموش کردن چکهای در جریان. مانده صفر با ده چک سررسیدنشده، مانده صفر نیست
- سقف یکسان برای همه کانالها. فروشگاه زنجیرهای، عمدهفروش و مغازه محله رفتار پرداخت متفاوتی دارند
نقش ابزار
وقتی تعریف بدهی کل و سه دسته مشتری روشن شد، طبیعی است این عددها از همان داده فروش، دریافت و چک، کنار هم و بهروز دیده شوند؛ نه از فایل اکسل جداگانه واحد مالی. تیمهایی که روی سپیدار کار میکنند گاهی این نما را روی یک منبع میسازند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار، دیدن مشتری نزدیک سقف پیش از تأیید سفارش بعدی است.
جمعبندی برای مدیر
سقف اعتبار مشتری برای کم کردن فروش نیست؛ برای این است که فروش امروز، نقد ماه بعد را قفل نکند. بدهی کل را با چکهای در جریان حساب کنید، سقف را به خرید ماهانه هر مشتری گره بزنید و استثناها را ثبت کنید.
اگر همین هفته فقط فهرست مشتریانی را که از ۸۰٪ سقفشان گذشتهاند بیرون بکشید، معمولاً زود معلوم میشود ریسک مطالبات شرکت روی چند اسم مشخص ایستاده است.
ریتم هفتگی تیم فروش برای دیدن عبور از حد، پیش از ثبت فاکتور، در راهنمای کنترل اعتبار فروش آمده است.