
سقف اعتبار مشتری: وقتی فروش سبز، بدهی خطرناک میسازد
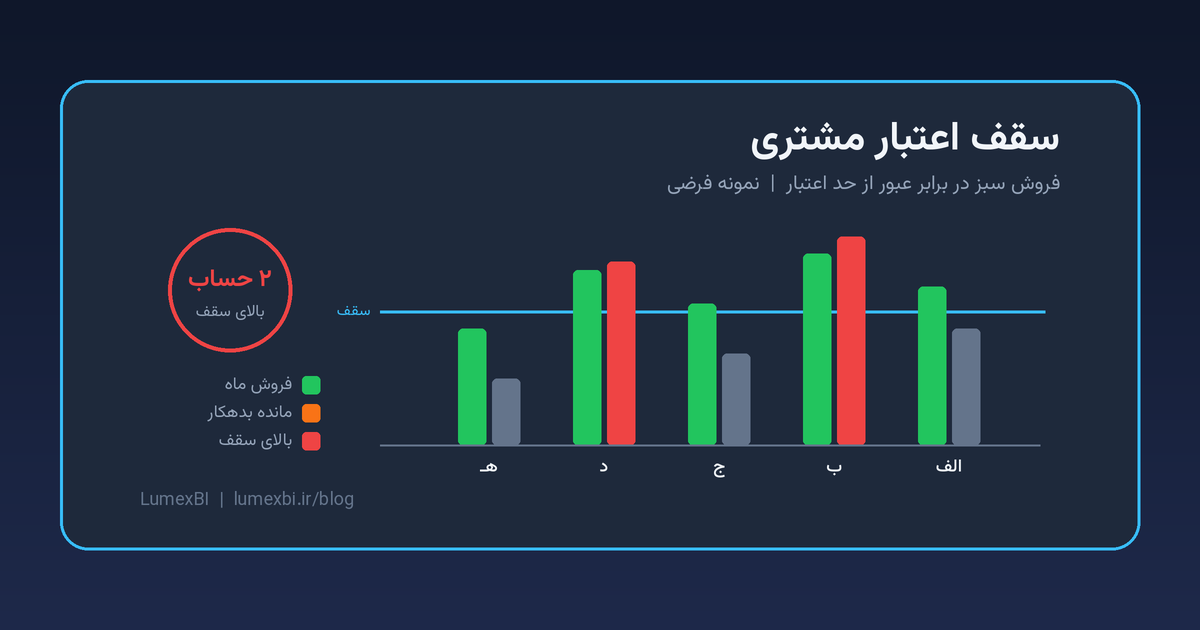
فروش ماه «سبز» است، فاکتورهای بزرگ بسته شدهاند، و در جلسه همه نفس راحتی میکشند — تا وقتی نقد عملیاتی تنگ میشود و میفهمید چند حساب پرتکرار از سقف اعتبار گذشتهاند. معمولاً بحران یکشبه نیست؛ مانده بدهکار رشد کرده، مهلت پرداخت کش آمده، و جدول فروش فقط مبلغ فاکتور را جشن گرفته. این متن برای مدیران SME ایرانی است: تعریف ساده سقف اعتبار، چهار سیگنال هفتگی، و یک ریتم کنترل قبل از اینکه مطالبات نقد را قفل کنند — نه بروشور نرمافزار.
سقف اعتبار مشتری دقیقاً یعنی چه؟
سقف اعتبار حدی است که شرکت برای هر مشتری (یا گروه مشتری) روی مانده باز مطالبات میگذارد — نه روی «چقدر این ماه فروختهایم». سه لایه عملی کافی است:
- سقف ریالی مانده: حداکثر مبلغی که مشتری میتواند همزمان بدهکار باشد (فاکتور سررسیدنشده + معوق)
- سقف مهلت / سن مطالبات: حتی اگر مبلغ زیر سقف باشد، اگر بخش بزرگی از مانده از N روز گذشته باشد، اعتبار عملاً پر شده
- سقف ترکیبی با تمرکز: حسابی که سهم بزرگی از فروش و مطالبات را دارد، سقف سختگیرانهتر یا شرط وصول زودتر میخواهد — نه «چون بزرگ است آزاد است»
بدون تعریف مشترک بین فروش، مالی و وصول، هر واحد عدد خودش را میگوید و جلسه فقط بحث «کدام گزارش درست است» میشود — همان مشکل تئاتر گزارش.
فرمول ساده برای جلسه اول:
وضعیت خطر ≈ مانده باز مشتری ÷ سقف اعتبار همان مشتری (و/یا سن مطالبات از آستانه مهلت)
اگر فقط مجموع فروش ماه را جشن بگیرید، عبور از سقف مثل بدهی پنهان تا تنگ شدن بانک دیده نمیشود — و آنجاست که بدهکاران معوق و سقف اعتبار دو روی یک سکهاند: یکی قفل نقد را نشان میدهد، دیگری جلوی بزرگتر شدن قفل را میگیرد.
چرا فروش سبز و مانده سپیدار کافی نیست؟
در بسیاری از شرکتهای متوسط ایران:
- گزارش فروش مبلغ فاکتور را جشن میگیرد، نه نسبت مانده به سقف را
- سپیدار مانده دریافتنی را دارد، ولی سقف اعتبار بهعنوان KPI هفتگی مشترک روی میز مدیرعامل نیست
- مشتری بزرگ با مهلت طولانی، عبور از سقف را «عادی» جلوه میدهد
- فروشنده برای رسیدن به هدف، فاکتور میزند؛ توقف فروش اعتباری در کارنامه نیست
- چک یا وعده پرداخت در فایل شخصی میماند، نه کنار مانده و سقف در یک صفحه مشترک
- وقتی تمرکز فروش روی چند مشتری بالا باشد، عبور همان دو–سه حساب از سقف، کل نقد شرکت را میلرزاند
نتیجه: تراز فروش سبز است، حساب بانکی تنگ، خرید بعدی با تأخیر جلو میرود، و شما هنوز فکر میکنید «وصول مشکل دارد» — در حالی که مشکل از فروش بدون گیت اعتبار شروع شده.
چهار سیگنالی که عبور از سقف را زود لو میدهد
این چهار عدد اگر تعریف ثابت داشته باشند، غافلگیری آخر ماه را کم میکنند:
-
نسبت مانده به سقف (Utilization) بهازای مشتری
مانده باز ÷ سقف اعتبار. روند هفتگی از خود عدد مطلق مهمتر است. اگر فروش ماه سبز است ولی چند حساب لایه A از ۹۰٪ سقف گذشتهاند، جشن فروش دارید نه کنترل ریسک. -
تعداد و ریال حسابهای بالای سقف (یا بالای ۹۰٪)
چند حساب الان بالای حد هستند و جمع ریالشان چقدر است؟ یک حساب خرد بالای سقف با دو حساب استراتژیک یکی نیست. این لیست را کنار تمرکز فروش ببینید: تمرکز بالا + عبور همانها از سقف = شوک نقد با تأخیر. -
سن مطالبات روی حسابهای نزدیک سقف
حتی اگر مبلغ هنوز زیر سقف باشد، رشد لایه معوق یا کش آمدن میانگین روز تا وصول همان حساب یعنی اعتبار «عملاً» پر شده. این سیگنال پل مستقیم به ریتم نقدینگی و چک سررسید است: وعده و چک بدون مانده/سقف مشترک، فقط تئاتر آرامش است. -
سهم فروش هفته از حسابهایی که از قبل نزدیک یا بالای سقفاند
اگر بخش بزرگی از فاکتورهای این هفته روی حسابهایی رفته که قبلاً از ۸۰٪ سقف گذشته بودند، سیستم هشدار ندارد — یا هشدار هست و کسی متوقف نمیکند. عدد نمونه برای جلسه اول (فرضی/غیرواقعی): فروش ماه ۱۰۰ واحد و سبز نسبت به بودجه؛ پنج حساب لایه A؛ دو حساب با utilization بالای ۱۱۰٪؛ جمع مانده بالای سقف ۱۸ واحد؛ سهم فروش هفته از همان دو حساب ۴۲٪. این اعداد واقعی شرکت شما نیستند؛ الگو برای بحث است.
اثر زنجیرهای: نقد، کارنامه، تمرکز، مشتری خاموش
روی نقد عملیاتی
هر فاکتور اعتباری بالای سقف، مانده را بزرگتر و نقد را دیرتر میکند. وقتی چند حساب همزمان بالای حد باشند، مشکل «یک مشتری بدحساب» نیست؛ مشکل سیاست فروش بدون گیت است. مسیر طبیعی بعدی همان بدهکاران معوق است — فقط دیرتر و با مبلغ بیشتر.
روی کارنامه فروشنده
اگر پاداش فقط روی مبلغ فاکتور باشد، رعایت سقف «کار اضافه» میماند. حداقل یک ماه آزمایشی: کنار مبلغ، تعداد فاکتور زیر سقف و سهم فروش روی حسابهای خطرناک را هم ببینید. هدف تنبیه نیست؛ شفاف کردن مبادله «فروش سبز در برابر نقد قفلشده» است.
روی تمرکز و تابآوری
عبور از سقف روی همان معدود حسابهای بزرگ، شرکت را دو بار میزند: یکبار با تمرکز فروش، یکبار با تمرکز مطالبات. اگر یکی از آن حسابها همزمان به مشتری خاموش نزدیک شود — دیگر سفارش نمیدهد ولی مانده بالا دارد — هم پیشبینی فروش و هم وصول میلرزند.
روی تصمیم خرید و تعهدات خودتان
وقتی فکر میکنید فروش آمده، خرید و چک پرداختی را جلو میاندازید؛ در واقع پول هنوز پیش مشتری است. سقف اعتبار اگر هفتگی دیده شود، جلوی خوشبینی نادرست روی موجودی و تعهدات بانکی را میگیرد.
چطور کنترل سقف اعتبار را بدون جنگ داخلی بسازید؟
گام ۱: سقف را با لایه مشتری قفل کنید
برای A/B/C سقف ریالی و مهلت بنویسید (یا ضریب روی میانگین خرید ماهانه). فروش، مالی و مدیرعامل یک پاراگراف امضا کنند. بدون این، «سقف» شعار روی کاغذ قرارداد است.
گام ۲: هر هفته لیست حسابهای بالای ۸۰٪ سقف را روی میز بگذارید
۱۰ تا ۲۰ حساب کافی است: مانده، سقف، utilization، سن مطالبات، فروشنده مسئول، و وضعیت پیگیری وصول. اگر بیش از ۴۰٪ در «نمیدانیم» میافتد، اول داده مانده و سررسید را از منبع مشترک درست کنید.
گام ۳: برای هر حساب خطرناک یک تصمیم بنویسید
سطلهای محدود: توقف فروش اعتباری تا وصول جزئی، تبدیل به نقد/پیشپرداخت، کاهش سقف موقت، بازدید/توافق وصول، یا پذیرش ریسک با امضای مدیر. «بعداً پیگیری میشود» بدون تاریخ، تصمیم نیست.
گام ۴: گیت فروش را قبل از فاکتور بگذارید — نه بعد از معوق شدن
هشدار وقتی فاکتور ثبت شده دیر است. حداقل برای لایه A: اگر utilization از آستانه گذشت، مسیر تأیید کوتاه و مکتوب لازم باشد. هدف بوروکراسی نیست؛ جلوگیری از سورپرایز بانکی است.
گام ۵: حلقه را به وصول و ریتم نقد وصل کنید
لیست بالای سقف همان ورودی اولویت وصول است. چکهای سررسید و وعدهها را کنار همان حسابها ببینید — نه در اکسل جدا. اگر سه حساب A بالای سقف ماندهاند، برنامه پرداخت حقوق و خرید هفته بعد را قبل از جلسه بودجه اصلاح کنید.
ریتم هفتگی که عبور از سقف را قبل از قفل مطالبات میگیرد
| عادت ضعیف | ریتم بهتر |
|---|---|
| جشن فروش کل آخر ماه | utilization مانده/سقف + روند هفتگی لایه A |
| فقط مانده کل مطالبات | تعداد و ریال حسابهای بالای سقف/۹۰٪ |
| توقف وقتی معوق سخت شد | گیت تأیید قبل از فاکتور روی حساب نزدیک سقف |
| کارنامه فقط مبلغ فاکتور | مرور سهم فروش روی حسابهای خطرناک |
| کشف مشکل وقتی بانک تنگ شد | چهار سیگنال در جلسه ۱۵ دقیقهای دوشنبه |
پیشنهاد یک ماه آزمایشی:
- هفته ۱: تعریف سقف بهتفکیک لایه + استخراج مانده و utilization برای حسابهای A/B
- هفته ۲–۳: روی ده حساب بالای ۸۰٪ سقف یک اقدام نوشتهشده (توقف اعتباری، وصول جزئی، کاهش سقف، یا پذیرش با امضا) و ثبت نتیجه
- پایان ماه: آیا ریال بالای سقف پایین آمد و سهم فروش هفته از حسابهای خطرناک کم شد، یا فقط با فاکتور بیشتر جدول فروش را سبز نگه داشتید؟ اگر فروش بالا رفت و utilization لایه A بدتر شد، رشد پایدار نبوده است.
اشتباههای رایج در شرکتهای متوسط ایران
- یکیگرفتن «فروش سبز» با «اعتبار سالم» — فاکتور بزرگ میتواند بدهی خطرناک بسازد
- سقف روی کاغذ قرارداد، صفر در KPI هفتگی — مانده هست، سقف دیده نمیشود
- آزادی بیقید برای مشتری بزرگ — تمرکز بالا دقیقاً جای سختگیری بیشتر است
- هشدار بعد از معوق شدن — گیت باید قبل از فاکتور باشد
- پاداش فقط روی مبلغ بدون رعایت سقف — سیستم خودش عبور از حد را تشویق میکند
نقش ابزار (یک اشاره نرم)
وقتی تعریف سقف، لایه مشتری و فهرست حسابهای در خطر ثابت شد، طبیعی است مانده دریافتنی، utilization، سن مطالبات و فروش هفته از همان داده کنار هم دیده شوند — نه از سه فایل اکسل که هر هفته دستی به هم میچسبند. تیمهایی که روی سپیدار کار میکنند گاهی سقف اعتبار و مانده را روی یک منبع میبینند؛ نمونهای در این فضا LumexBI است. مهمتر از نام ابزار، دیدن عبور از سقف قبل از اینکه جدول فروش ماه را جشن بگیرید است.
جمعبندی برای مدیر
سقف اعتبار مشتری نقطه مقابل «فروش کمتر» نیست؛ شفاف کردن کیفیت فروش اعتباری است. اول چهار سیگنال را ثابت کنید، لیست حسابهای نزدیک/بالای سقف را با تصمیم بنویسید، کارنامه را با رعایت گیت ببینید، و وصول را با همان لیست همخط کنید — بعد سراغ شعار رشد فروش ناخالص بروید.
اگر همین ماه فقط utilization لایه A، ریال بالای سقف، سن مطالبات همان حسابها، و سهم فروش هفته از حسابهای خطرناک را روی میز بگذارید، معمولاً زودتر میفهمید کدام «ماه سبز» در واقع بدهی خطرناک ساخته است.