پیشبینی نقدینگی ۱۳ هفتهای: کسری نقد را دو ماه زودتر ببینید
صورت سود و زیان ماه گذشته خوب است و شرکت سود داده است. ولی چهارشنبه عصر مدیر مالی خبر میدهد که برای حقوق آخر ماه و چکی که شنبه سررسید میشود، پول کافی در حساب نیست. جلسه فوری تشکیل میشود، چند مشتری با خواهش زودتر پول میدهند، یک خرید عقب میافتد و شاید هم یک وام کوتاهمدت گران گرفته میشود. ماه بعد همین ماجرا تکرار میشود.
این غافلگیری معمولاً از کمبود سود نیست؛ از این است که هیچکس زمانبندی ورود و خروج پول را چند هفته جلوتر روی یک جدول ندیده است. پیشبینی نقدینگی ۱۳ هفتهای ابزار سادهای برای همین کار است: یک جدول هفتگی که نشان میدهد در سه ماه آینده پول از کجا میآید، به کجا میرود و کدام هفته مانده حساب از حد امن پایینتر میرود. این متن برای مدیرانی است که میخواهند این جدول را با دادهای که همین حالا در سیستم حسابداری دارند بسازند و هر هفته بهروز نگه دارند.
چرا سود دفتری کسری نقد را پیشبینی نمیکند؟
سود و زیان میگوید در یک دوره چقدر فروختید و چقدر هزینه کردید. نمیگوید پول آن فروش کی به حساب میآید و پول آن هزینه کی از حساب میرود. در بیشتر شرکتهای ایرانی این فاصله زیاد است:
- بخش بزرگی از فروش با چک یا نسیه است و پول آن یک تا چهار ماه بعد میرسد.
- تأمینکنندهها روزبهروز بیشتر نقد یا چک کوتاهمدت میخواهند.
- پرداختهای بزرگ مثل حقوق، بیمه، مالیات بر ارزش افزوده و قسط وام در چند روز مشخص جمع میشوند.
- خرید برای فرار از گرانی، پول را زودتر از برنامه از حساب بیرون میبرد.
نتیجه این است که شرکت در جمع سه ماه سود میدهد، ولی در یکی دو هفته از همان سه ماه پول کم میآورد. گزارش ماهانه این دو هفته را نشان نمیدهد، چون همه چیز را در یک عدد ماهانه جمع میکند. اگر میخواهید ببینید پول شرکت بهطور میانگین چند روز در انبار و حساب مشتری گیر است، مقاله چرخه تبدیل نقد را هم ببینید.
پیشبینی نقدینگی ۱۳ هفتهای چیست؟
یک جدول است که هر ستون یا ردیفش یک هفته است و برای هر هفته چهار عدد دارد: مانده اول هفته، ورودی نقد، خروجی نقد و مانده آخر هفته. مانده آخر هر هفته، مانده اول هفته بعد است.
سه ویژگی این جدول را از بودجه سالانه جدا میکند:
- روش مستقیم است. بهجای شروع از سود و تعدیل آن، مستقیم دریافتها و پرداختهای واقعی را فهرست میکنید: کدام چک، کدام مشتری، کدام قسط، کدام حقوق.
- هفتگی است، نه ماهانه. کسری نقد معمولاً در یک هفته خاص اتفاق میافتد. جدول ماهانه آن هفته را در میانگین ماه پنهان میکند.
- غلتان است. هر هفته، هفته گذشته از جدول حذف و یک هفته تازه به انتهای آن اضافه میشود. پس همیشه ۱۳ هفته جلو را میبینید.
چرا ۱۳ هفته؟ چون یک فصل کامل است. آنقدر دور هست که برای اقدام وقت داشته باشید (مذاکره با تأمینکننده، جابهجا کردن خرید، پیگیری وصول) و آنقدر نزدیک هست که بیشتر عددهایش از اسناد واقعی بیاید، نه از حدس.
ستونهای جدول: ورودیها و خروجیها
جدول را ساده نگه دارید. پنج تا هفت ردیف برای ورودی و هفت تا ده ردیف برای خروجی کافی است.
ورودیها
- چکهای دریافتی بر اساس تاریخ سررسید. دقیقترین بخش جدول است، چون تاریخ و مبلغ مشخص دارد. ولی همه چکها سر وقت پاس نمیشوند. از تجربه خودتان یک درصد تأخیر یا برگشت در نظر بگیرید و آن را از این ردیف کم کنید یا به هفتههای بعد منتقل کنید. برای مرتب کردن سررسیدها، ریتم نقدینگی و سررسید چکها را ببینید.
- وصول مطالبات باز (نسیه). برای هر مشتری یا گروه مشتری، بر اساس رفتار واقعی پرداخت در گذشته، نه سررسید روی فاکتور، تخمین بزنید پول کی میرسد. مشتریای که همیشه بیست روز دیرتر از موعد پرداخت کرده، این بار هم احتمالاً همین کار را میکند.
- فروش نقدی و کارتخوان. از میانگین چند هفته اخیر و الگوی فصلی همان ماه در سال قبل استفاده کنید.
- ورودیهای غیرعملیاتی. وام، آورده شریک یا فروش دارایی را فقط وقتی وارد کنید که قطعی شده باشند.
خروجیها
- چکهای صادره بر اساس تاریخ سررسید. مثل چکهای دریافتی دقیق است و نباید هیچکدام از جدول جا بیفتد.
- پرداخت به تأمینکنندگان برای خریدهای باز. سفارشهایی که دادهاید ولی هنوز پولشان را ندادهاید، با شرط پرداخت هر کدام.
- حقوق و دستمزد. با تاریخ دقیق پرداخت در ماه.
- بیمه، مالیات و ارزش افزوده. موعدهای قانونی را از قبل در جدول بگذارید تا هیچوقت غافلگیرتان نکنند.
- اجاره، قسط وام و تعهدهای ثابت.
- هزینههای جاری. حمل، سوخت، انرژی و هزینههای اداری را از میانگین چند ماه اخیر برآورد کنید و با تورم بالا ببرید.
کف نقد را تعریف کنید
جدول بدون یک خط مرجع فقط مجموعهای از عدد است. کف نقد حداقل ماندهای است که نمیخواهید هیچ هفتهای از آن پایینتر بروید. یک قاعده ساده برای شروع: ماندهای که پرداختهای ثابت دو هفته را پوشش بدهد، یعنی حقوق، اجاره، قسط و هزینههای ضروری.
کف نقد اهمیت دارد چون اقدام شما را از «وقتی پول تمام شد» به «وقتی به مرز امن نزدیک شدیم» جلو میآورد. هر هفتهای که در جدول زیر این کف برود، باید از همین امروز صاحب و برنامه داشته باشد.
یک مثال عددی ساده
یک شرکت پخش فرضی را در نظر بگیرید با مانده نقد اول دوره ۱٬۸۰۰ میلیون تومان و کف نقد ۱٬۰۰۰ میلیون تومان. همه عددها نمونهاند و به میلیون تومان:
| هفته | ورودی نقد | خروجی نقد | خالص هفته | مانده آخر هفته | توضیح |
|---|---|---|---|---|---|
| ۱ | ۱٬۷۵۰ | ۱٬۳۵۰ | ۴۰۰+ | ۲٬۲۰۰ | |
| ۲ | ۱٬۸۲۰ | ۱٬۴۰۰ | ۴۲۰+ | ۲٬۶۲۰ | |
| ۳ | ۱٬۶۸۰ | ۱٬۳۲۰ | ۳۶۰+ | ۲٬۹۸۰ | |
| ۴ | ۱٬۹۰۰ | ۲٬۵۸۰ | ۶۸۰− | ۲٬۳۰۰ | حقوق ماه |
| ۵ | ۱٬۷۰۰ | ۱٬۳۵۰ | ۳۵۰+ | ۲٬۶۵۰ | |
| ۶ | ۱٬۶۵۰ | ۲٬۹۰۰ | ۱٬۲۵۰− | ۱٬۴۰۰ | چند چک صادره به تأمینکننده |
| ۷ | ۱٬۷۸۰ | ۲٬۰۳۰ | ۲۵۰− | ۱٬۱۵۰ | بیمه و مالیات |
| ۸ | ۱٬۸۵۰ | ۱٬۳۵۰ | ۵۰۰+ | ۱٬۶۵۰ | |
| ۹ | ۱٬۷۲۰ | ۲٬۵۲۰ | ۸۰۰− | ۸۵۰ | حقوق ماه؛ زیر کف |
| ۱۰ | ۱٬۸۰۰ | ۱٬۶۸۰ | ۱۲۰+ | ۹۷۰ | قسط وام؛ زیر کف |
| ۱۱ | ۱٬۷۶۰ | ۱٬۳۵۰ | ۴۱۰+ | ۱٬۳۸۰ | |
| ۱۲ | ۱٬۹۰۰ | ۱٬۴۰۰ | ۵۰۰+ | ۱٬۸۸۰ | |
| ۱۳ | ۱٬۸۲۰ | ۲٬۵۵۰ | ۷۳۰− | ۱٬۱۵۰ | حقوق ماه |
این جدول سه چیز را نشان میدهد که گزارش ماهانه نشان نمیداد:
- شرکت در بیشتر هفتهها ورودی بیشتری از خروجی عادی دارد، ولی چند پرداخت بزرگ که در هفتههای مشخص جمع میشوند، همه مازاد را میبلعند.
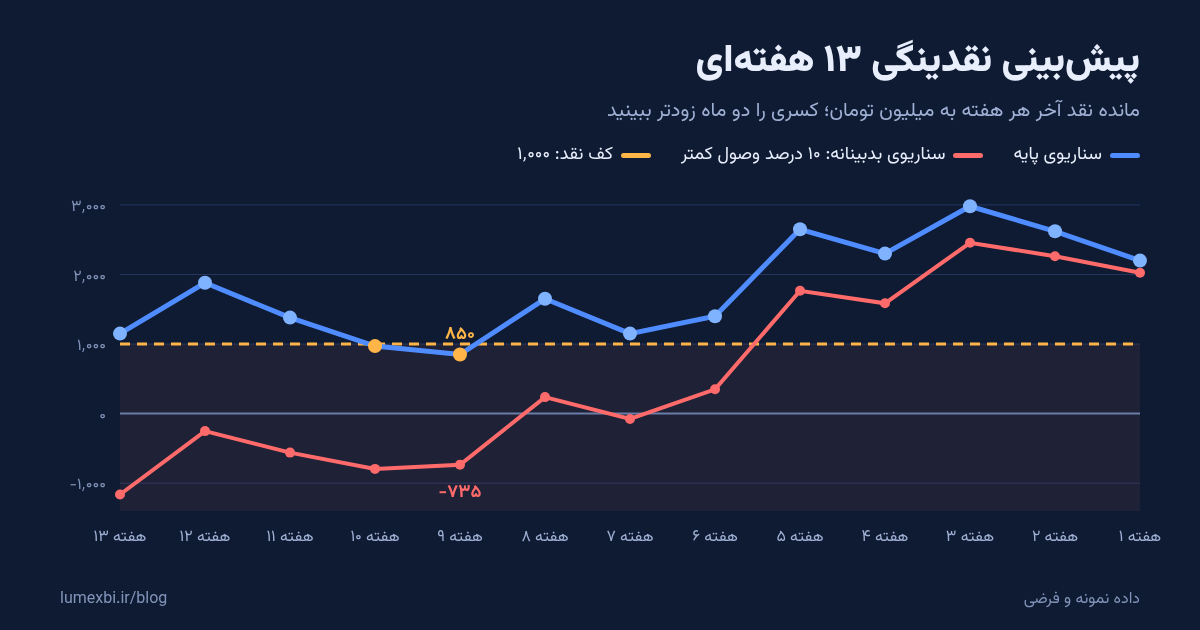
- مانده در هفتههای ۹ و ۱۰ زیر کف میرود. یعنی حدود دو ماه دیگر مشکل داریم، نه امروز. همین فاصله دو ماهه ارزش اصلی جدول است.
- هفتههای ۶ و ۷ هنوز بالای کفاند، ولی فاصله کمی با آن دارند. اگر چند چک دریافتی همین هفتهها پاس نشود، مشکل زودتر از هفته ۹ میرسد.
سناریوی بدبینانه: اگر وصول ۱۰ درصد کمتر شود
پیشبینی هیچوقت دقیق نیست. پس کنار سناریوی پایه، یک سناریوی بدبینانه هم بسازید. سادهترینش این است که فرض کنید هر هفته ۱۰ درصد ورودیها نمیرسد، مثلاً بهخاطر چک برگشتی یا مشتریای که دیر میدهد.
در همین مثال، با ۱۰ درصد ورودی کمتر، مانده هفته ۶ به حدود ۳۵۰ میلیون تومان میرسد و از هفته ۷ منفی میشود. در هفته ۹ کسری به حدود ۷۳۵ میلیون تومان میرسد. یعنی تفاوت یک وصول معمولی با یک وصول کمی بد، تفاوت «دو ماه دیگر به کف میرسیم» با «از هفته هفتم ممکن است چک خودمان برگشت بخورد» است.
سناریوی بدبینانه برای ترساندن نیست. به شما میگوید چقدر حاشیه امن دارید و کدام اقدام را باید زودتر شروع کنید.
وقتی جدول کسری نشان داد چه کنیم؟
اقدامها را به ترتیب هزینهشان بچینید و از ارزانترین شروع کنید:
- وصول را جلو بیندازید. مشتریهایی که مانده معوق دارند یا چکشان در هفتههای بحرانی سررسید میشود، اولویت پیگیریاند (بدهکاران معوق). گاهی یک تخفیف کوچک برای پرداخت زودتر، از وام ارزانتر تمام میشود.
- زمان پرداختهای غیرفوری را جابهجا کنید. خریدی که برای انبار احتیاطی است، شاید بتواند دو هفته صبر کند.
- با تأمینکننده زود صحبت کنید. درخواست جابهجایی تاریخ چک، شش هفته قبل از سررسید یک مذاکره عادی است؛ سه روز قبل از سررسید یک بحران.
- خرید فرار از گرانی را دوباره بسنجید. اگر پول خرید زودهنگام باعث شود هفته ۹ وام گران بگیرید، ممکن است صرفهجویی قیمت از بین برود.
- تأمین مالی را آخر از همه و با برنامه بگیرید. اگر لازم است، از الان و با شرایط بهتر اقدام کنید، نه در روز آخر.
روال هفتگی ۳۰ دقیقهای
جدول وقتی ارزش دارد که هر هفته زنده بماند. یک جلسه کوتاه ثابت، مثلاً شنبه صبح، با مدیر مالی و مدیر فروش کافی است:
- هفته گذشته را ببندید. پیشبینی هفته قبل را با واقعیت مقایسه کنید. اختلاف ورودی و خروجی چقدر بود و چرا؟ این عدد، یعنی دقت پیشبینی، بهمرور نشان میدهد کدام ردیف جدول قابل اعتماد نیست.
- یک هفته تازه اضافه کنید. هفته چهاردهم به انتهای جدول اضافه شود تا افق همیشه ۱۳ هفته بماند.
- عددهای قطعی را بهروز کنید. چکهای تازه دریافتی و صادره، سفارشهای خرید جدید و هر تغییر در تاریخها.
- هفتههای زیر کف را مرور کنید. برای هر کدام یک اقدام، یک صاحب و یک موعد بنویسید.
- سناریوی بدبینانه را نگاه کنید. اگر حتی در سناریوی پایه به کف نزدیک میشوید، اقدامها را جلوتر بیاورید.
اشتباههای رایج
- ساختن جدول از روی سود و زیان. پیشبینی نقدینگی باید از دریافت و پرداخت واقعی ساخته شود، نه از فروش و هزینه دفتری.
- باور کردن همه چکهای دریافتی. چک دریافتی تا پاس نشده، فقط وعده است. بدون درصد تأخیر یا برگشت، جدول خوشبین میشود.
- استفاده از سررسید فاکتور بهجای رفتار واقعی مشتری. مشتری از روی عادتش پول میدهد، نه از روی متن فاکتور.
- فراموش کردن پرداختهای نامنظم. عیدی و پاداش اسفند، مالیات فصلی، تمدید بیمه و تعمیرات بزرگ معمولاً جا میافتند.
- چند نسخه از یک جدول. اگر مالی، فروش و مدیرعامل هر کدام فایل خودشان را داشته باشند، در جلسه بهجای تصمیم، درباره عدد بحث میشود.
- ساختن یک بار و رها کردن. جدولی که سه هفته بهروز نشده، از نداشتن جدول خطرناکتر است، چون احساس امنیت کاذب میدهد.
نقش ابزار
بیشتر عددهای این جدول، مثل چکهای دریافتی و صادره، مانده مشتریها و سفارشهای خرید باز، همین حالا در سیستم حسابداری شما ثبت شده است. سختی کار معمولاً جمع کردن هر هفته آنها در یک فایل اکسل است. اگر این دادهها از همان منبع و بهصورت زنده در یک داشبورد جمع شوند، مثلاً با ابزاری مثل LumexBI برای کاربران سپیدار، وقت جلسه هفتگی صرف تصمیم میشود، نه جمع کردن عدد. ولی ابزار هرچه باشد، اصل کار یکی است: افق ثابت ۱۳ هفته، کف نقد مشخص، سناریوی بدبینانه و بهروزرسانی هفتگی.
جمعبندی برای مدیر
- سودآوری با داشتن پول نقد در هفته مشخص یکی نیست. کسری نقد معمولاً در یکی دو هفته خاص رخ میدهد و گزارش ماهانه آن را پنهان میکند.
- یک جدول هفتگی ۱۳ هفتهای به روش مستقیم بسازید: ورودیها از چکهای دریافتی و وصول واقعی، خروجیها از چکهای صادره و تعهدهای ثابت.
- کف نقد را تعریف کنید و هر هفته زیر کف را از همین امروز صاحبدار کنید.
- کنار سناریوی پایه، یک سناریوی بدبینانه با ورودی کمتر داشته باشید.
- هر هفته جدول را ببندید، یک هفته جلو ببرید و دقت پیشبینی را بسنجید.
سوالات متداول
پیشبینی نقدینگی ۱۳ هفتهای با بودجه نقدی سالانه چه فرقی دارد؟
بودجه سالانه معمولاً ماهانه است، یک بار در سال تنظیم میشود و برای برنامهریزی کلان کاربرد دارد. پیشبینی ۱۳ هفتهای هفتگی است، هر هفته بهروز میشود و برای تصمیمهای کوتاهمدت درباره وصول، پرداخت و خرید به کار میرود. این دو جایگزین هم نیستند و کنار هم کار میکنند.
کف نقد مناسب چقدر است؟
عدد ثابتی برای همه وجود ندارد. برای شروع، ماندهای را در نظر بگیرید که پرداختهای ثابت دو هفته را پوشش بدهد. اگر وصولهایتان نامنظم است یا درصد چک برگشتیتان بالاست، کف را بالاتر بگذارید.
اگر پیشبینی هر هفته با واقعیت فرق کند، فایدهاش چیست؟
اختلاف طبیعی است و هدف پیشبینی بیخطا نیست. هدف این است که هفتههای پرخطر را زودتر ببینید. با ثبت اختلاف هر هفته، ردیفهایی را که همیشه خطا دارند پیدا میکنید و بهمرور دقت جدول بالا میرود.