کسری موجودی: مغایرت خالص و ناخالص را جدا ببینید
مشتری سفارش میدهد، سیستم میگوید از آن کالا ۴۰ کارتن موجود است و فروشنده با خیال راحت تأیید میکند. یک ساعت بعد انباردار زنگ میزند: «فقط ۱۲ کارتن داریم.» همان هفته از کالای دیگری خرید میکنید که سیستم صفر نشانش میداد، ولی بعد معلوم میشود ۳۰ کارتنش پشت قفسه آخر بوده. اگر این صحنهها برایتان آشناست، مشکل فقط بیدقتی انباردار نیست. شرکت شما با مغایرت انبار زندگی میکند؛ یعنی فاصله بین موجودیای که سیستم حسابداری نشان میدهد و موجودیای که واقعاً روی قفسه است. این متن برای مدیرانی است که میخواهند این فاصله را با چند عدد ساده ببینند و هر ماه کوچکترش کنند.
مغایرت انبار چیست و چرا فقط مسئلهٔ انباردار نیست؟
مغایرت انبار اختلاف مقدار یا ارزش هر کالا بین موجودی دفتری (آنچه در سیستم ثبت شده) و موجودی فیزیکی (آنچه شمرده میشود) است. اگر فیزیکی کمتر باشد، کسری انبار دارید و اگر بیشتر باشد، اضافی انبار.
خیلی از مدیرها مغایرت را موضوعی برای پایان سال و انبارگردانی میدانند. اما اثرش هر روز در تصمیمهای مدیریتی دیده میشود:
- خرید غلط: نقطه سفارش و موجودی بحرانی روی عدد سیستم حساب میشود. اگر عدد سیستم غلط باشد، یا دیر میخرید و کمبود میخورید، یا زود میخرید و پول را در انبار میخوابانید.
- فروش ازدسترفته و مشتری دلخور: قول کالایی را میدهید که نیست، یا کالایی را که هست نمیفروشید چون سیستم صفر نشان میدهد.
- سود غلط: کسری انبار در نهایت به بهای تمامشده یا هزینه اضافه میشود. وقتی پایان سال یکجا ثبت شود، سود ماههای قبل بیش از واقعیت گزارش شده است.
- شاخصهای غلط: گردش موجودی و فهرست کالای مرده هر دو روی موجودی دفتری ساخته میشوند. اگر پایه غلط باشد، تحلیل هم غلط است.
- ریسک پنهان: بخشی از کسریها خطای ثبت است و بخشی ممکن است ضایعات ثبتنشده یا برداشت بیاجازه باشد. تا اندازهاش را ندانید، نمیتوانید بفهمید کدام است.
سه عددی که مدیر باید از انبار ببیند
لازم نیست مدیر جزئیات هر کارت کالا را بداند. سه عدد کافی است تا بفهمد انبار قابل اعتماد است یا نه.
۱. دقت رکورد موجودی
دقت رکورد موجودی = (تعداد اقلامی که شمارششان با سیستم در حد مجاز میخواند ÷ تعداد کل اقلام شمردهشده) × ۱۰۰
«حد مجاز» را از قبل تعریف کنید؛ مثلاً برای کالای گران صفر اختلاف و برای پیچ و مهره یا کالای فلهای دو درصد. این عدد نشان میدهد چند درصد از کارتهای کالای شما قابل اعتماد است. بسیاری از شرکتهایی که برای اولین بار آن را حساب میکنند، از نتیجه تعجب میکنند.
۲. مغایرت ناخالص در برابر مغایرت خالص
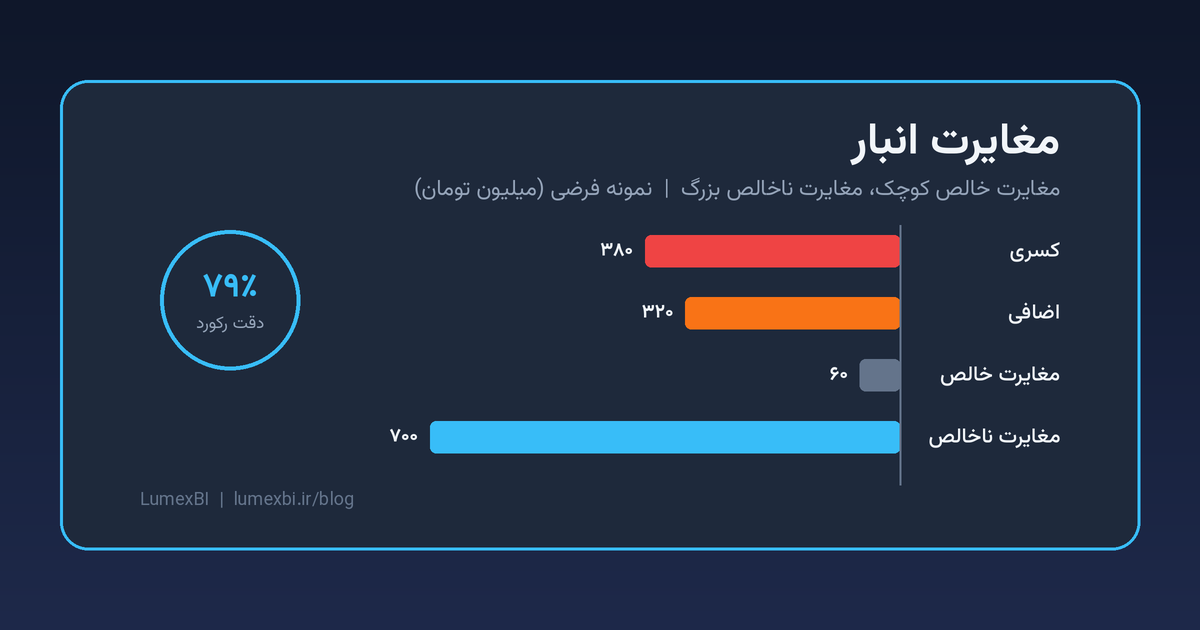
این مهمترین نکته این متن است. فرض کنید در شمارش، ۳۸۰ میلیون تومان کسری و ۳۲۰ میلیون تومان اضافی پیدا شده است:
- مغایرت خالص = ۳۸۰ − ۳۲۰ = ۶۰ میلیون تومان کسری
- مغایرت ناخالص = ۳۸۰ + ۳۲۰ = ۷۰۰ میلیون تومان
گزارشها معمولاً فقط عدد خالص را نشان میدهند و همه خیالشان راحت میشود: «فقط ۶۰ میلیون.» اما عدد ناخالص میگوید ۷۰۰ میلیون تومان از موجودی شما در سیستم جای غلطی ثبت شده است. کسری یک کالا و اضافی کالای دیگر همدیگر را خنثی نمیکنند؛ معمولاً یعنی کد کالا اشتباه زده شده، واحد سنجش قاطی شده، یا کالایی به جای کالای دیگر تحویل شده. مدیر باید هر دو عدد را ببیند و روی ناخالص حساس باشد.
۳. نسبت کسری خالص به فروش
نسبت کسری = (کسری خالص دوره ÷ فروش دوره) × ۱۰۰
این عدد اندازه زیان واقعی را با مقیاس کسبوکار مقایسه میکند. کسری ۶۰ میلیونی برای شرکتی با فروش ماهانه ۸ میلیارد تومان حدود ۰٫۷۵ درصد فروش است. سقف قابل قبول را برای صنعت خودتان تعیین کنید و روندش را ماه به ماه ببینید.
یک مثال عددی ساده
یک شرکت پخش (داده نمونه) در یک ماه ۲۰۰ قلم کالا را شمارش کرده است:
| شاخص | مقدار |
|---|---|
| اقلام شمردهشده | ۲۰۰ قلم |
| اقلام در حد مجاز | ۱۵۸ قلم |
| دقت رکورد موجودی | ۷۹٪ |
| ارزش کسری | ۳۸۰ میلیون تومان |
| ارزش اضافی | ۳۲۰ میلیون تومان |
| مغایرت خالص | ۶۰ میلیون تومان کسری |
| مغایرت ناخالص | ۷۰۰ میلیون تومان |
| فروش ماه | ۸ میلیارد تومان |
| نسبت کسری خالص به فروش | ۰٫۷۵٪ |
برداشت مدیر از این جدول باید این باشد: زیان مستقیم کم است، اما از هر پنج کارت کالا یکی قابل اعتماد نیست و ۷۰۰ میلیون تومان موجودی در سیستم جابهجا ثبت شده. پس اولویت اول پیدا کردن دزد نیست، درست کردن فرایند ثبت است.
هشت علت رایج مغایرت انبار در شرکتهای ایرانی
- ثبت دیرهنگام حواله و رسید: کالا رفته یا رسیده، اما سند انبار فردا یا هفته بعد زده میشود.
- خروج کالا بدون حواله: «فعلاً ببرید، بعداً فاکتورش را میزنیم.»
- مرجوعی ثبتنشده: کالا برگشته و گوشه انبار مانده، اما رسید برگشتی ندارد.
- قاطی شدن واحد سنجش: ورود به کارتن و خروج به عدد، یا برعکس.
- کد کالای تکراری یا مشابه: یک کالا با دو کد، یا دو رنگ از یک کالا با یک کد.
- برداشت داخلی و نمونه: کالای نمایشگاه، نمونه مشتری یا مصرف داخلی که هیچوقت سند نمیخورد.
- ضایعات و تاریخگذشته: کالای خرابشده دور ریخته میشود ولی از سیستم کم نمیشود.
- برداشت بیاجازه: واقعی است، اما معمولاً سهمش از هفت مورد قبل کمتر است. اول خطاهای فرایندی را ببندید تا این یکی دیده شود.
برای هر مغایرت بزرگ یک برچسب علت از همین فهرست ثبت کنید. بعد از دو سه ماه معلوم میشود پول شما بیشتر از کدام سوراخ نشت میکند.
انبارگردانی سالانه کافی نیست: شمارش چرخهای
انبارگردانی پایان سال لازم است، ولی برای مدیریت دیر است. وقتی اسفند میفهمید کارت کالا از تیرماه غلط بوده، هشت ماه تصمیم خرید و فروش را روی عدد غلط گرفتهاید.
راه عملی شمارش چرخهای است: به جای شمردن همه انبار در یک روز، هر هفته بخش کوچکی را میشمارید، طوری که کالاهای مهمتر بیشتر شمرده شوند. یک تقسیمبندی ساده:
- کالاهای گروه A (حدود ۲۰ درصد اقلام که بیشترین ارزش یا گردش را دارند): ماهی یک بار
- کالاهای گروه B: فصلی یک بار
- کالاهای گروه C: ششماهی یک بار
دو قاعده این روش را مؤثر میکند:
- شمارش کور: کسی که میشمارد، عدد سیستم را نبیند. وگرنه ناخودآگاه به همان عدد میرسد.
- اصلاح با علت: هیچ اصلاحیهای بدون برچسب علت و تأیید مسئول ثبت نشود. اصلاح بیعلت فقط عدد را درست میکند، نه فرایند را.
روال ماهانه ۳۰ دقیقهای برای مدیر
در جلسه ماهانه، این پنج سؤال را مرور کنید:
- دقت رکورد موجودی این ماه چند درصد بود و نسبت به ماه قبل بهتر شد یا بدتر؟
- مغایرت ناخالص چقدر بود و چند برابر مغایرت خالص است؟
- ده قلمی که بیشترین ارزش مغایرت را داشتند کداماند؟
- بیشترین سهم مغایرت از کدام علت بود؟
- برای آن علت چه تغییری در فرایند میدهیم و صاحبش کیست؟
هدفگذاری را واقعبینانه شروع کنید. اگر امروز دقت رکورد ۷۹ درصد است، رساندنش به ۹۰ درصد در سه ماه هدف خوبی است؛ بعد سراغ ۹۵ درصد بروید.
اشتباههای رایج
| اشتباه | جایگزین بهتر |
|---|---|
| فقط دیدن مغایرت خالص | گزارش همزمان خالص و ناخالص |
| انبارگردانی فقط پایان سال | شمارش چرخهای با اولویت کالاهای A |
| شمارنده عدد سیستم را میبیند | شمارش کور |
| اصلاح سند بدون ثبت علت | برچسب علت و تأیید مسئول برای هر اصلاحیه |
| سرزنش انباردار برای همه چیز | بستن خطاهای فرایندی فروش، خرید و مرجوعی |
| ثبت یکجای کسری در پایان سال | ثبت ماهانه تا سود هر ماه واقعی باشد |
این عددها را از کجا بیاوریم؟
اگر موجودی، حوالهها و رسیدها در سیستم حسابداری ثبت میشود، بخش مهم داده آماده است و فقط باید نتیجه شمارش کنارش قرار بگیرد. بیشتر شرکتها این مقایسه را در اکسل انجام میدهند که هر بار چند روز وقت میگیرد. بهتر است موجودی دفتری، گردش کالا و نتیجه شمارش از یک منبع و زنده دیده شوند؛ ابزارهایی مثل LumexBI برای کاربران سپیدار موجودی و گردش انبار را بدون اکسل شبانه نشان میدهند. ابزار هرچه باشد، تعریف ثابت حد مجاز، شمارش منظم و برچسب علت اصل کار است.
جمعبندی برای مدیر
مغایرت انبار فقط یک عدد پایان سال نیست. هر روز روی خرید، فروش و سود شما اثر میگذارد. از همین ماه سه عدد را ببینید: دقت رکورد موجودی، مغایرت ناخالص در کنار خالص، و نسبت کسری به فروش. انبارگردانی سالانه را با شمارش چرخهای کامل کنید و برای هر مغایرت بزرگ علت ثبت کنید. انباری که عددش قابل اعتماد است، هم خرید را ارزانتر میکند و هم قولهایی را که به مشتری میدهید.
سوالات متداول
دقت رکورد موجودی خوب چند درصد است؟
عدد ثابتی برای همه صنایع وجود ندارد. بسیاری از شرکتها برای کالاهای گروه A دقت بالای ۹۵ درصد را هدف میگیرند. مهمتر از عدد مطلق، روند ماه به ماه شرکت خودتان است.
شمارش چرخهای جای انبارگردانی پایان سال را میگیرد؟
نه لزوماً. انبارگردانی پایان سال معمولاً برای بستن حسابها و حسابرسی لازم است. شمارش چرخهای کمک میکند در طول سال عدد قابل اعتماد داشته باشید و انبارگردانی پایان سال کوتاهتر و بیدردسرتر شود.
چرا مغایرت ناخالص از خالص مهمتر است؟
چون خالص، کسری و اضافی را با هم خنثی میکند و خطاهای ثبت را پنهان میکند. مغایرت ناخالص بزرگ یعنی بخش بزرگی از کارتهای کالا غلط است، حتی اگر زیان خالص کوچک به نظر برسد.
تعریف مغایرت، ریشههای رایج و ریتم شمارش چرخهای در راهنمای مغایرت انبار آمده است.